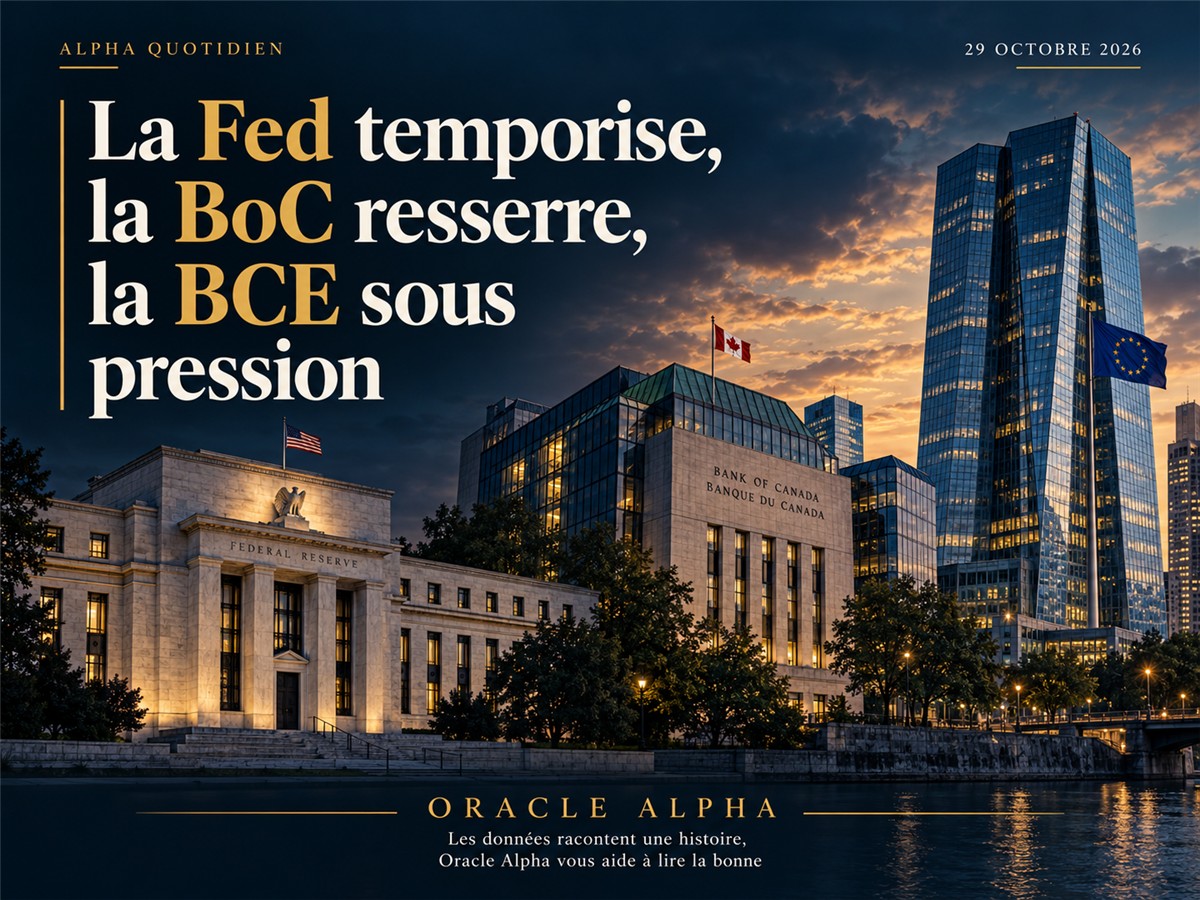
La Fed a maintenu ses taux malgré deux dissidences favorables à une hausse immédiate. La Banque du Canada a, de son côté, relevé son taux à 2,50 %, afin d'empêcher le choc énergétique de se diffuser au reste de l'économie.
À retenir
Fed : statu quo à 3,75-4,00 %, avec deux votes en faveur d'une hausse immédiate. Marchés américains : réaction contenue, avec un léger recul du dollar et des rendements courts. Banque du Canada : hausse de 25 pb à 2,50 %, mais guidance prudente sur la suite. BCE : maintien attendu aujourd'hui, avec une option de resserrement toujours ouverte pour décembre. Royaume-Uni : budget prudent, absorbé sans tension majeure par les Gilts. Australie : inflation à 4,3 %, confirmant le risque d'une nouvelle hausse de la RBA. Nouvelle-Zélande : la pause surprise de la RBNZ maintient le NZD sous pression.
USD — Deux dissidences hawkish, mais une réaction de marché prudente
Politique monétaire
La Fed a maintenu la fourchette des Fed funds à 3,75-4,00 %, par dix voix contre deux.
Lisa Cook et Beth Hammack ont voté en faveur d'une hausse immédiate de 25 points de base. Le communiqué décrit une activité économique en expansion soutenue, une consommation résiliente, des investissements robustes et une inflation toujours élevée.
Le vote est donc plus hawkish que prévu, notamment avec la dissidence de Lisa Cook. Néanmoins, la Fed ne s'est pas engagée à intervenir en décembre et souhaite accumuler davantage d'informations avant de modifier sa politique.
La prochaine réunion, programmée les 8 et 9 décembre, sera accompagnée de nouvelles projections économiques.
Réaction des marchés
La réaction n'a pas confirmé un choc hawkish majeur. Le dollar a légèrement reculé, les rendements courts se sont détendus et les actions américaines ont progressé modestement.
Le marché conserve une forte probabilité de hausse en décembre, mais celle-ci a légèrement diminué après la décision. Le message est donc nuancé : le communiqué et les dissidences maintiennent un biais restrictif, l'absence d'engagement sur décembre limite la hausse immédiate du dollar, et une partie du positionnement haussier sur l'USD avait déjà été construite avant la réunion.
Fondamentaux et géopolitique
L'économie américaine reste soutenue par la consommation, la productivité et les investissements liés à l'intelligence artificielle. La Fed reconnaît cependant que les développements géopolitiques continuent d'alimenter l'incertitude.
La persistance des prix élevés de l'énergie reste le principal risque haussier pour l'inflation. À l'inverse, une correction plus importante des valeurs liées à l'IA pourrait peser sur l'investissement et rediriger les flux vers les obligations plutôt que vers le dollar.
Conclusion
La Fed n'a pas fermé la porte à décembre, mais elle n'a pas non plus validé totalement les anticipations les plus agressives. Le dollar conserve un soutien fondamental, sans catalyseur suffisant pour accélérer immédiatement sa progression.
Biais USD
Neutre à légèrement haussier.
CAD — La Banque du Canada livre la hausse attendue
Politique monétaire
La Banque du Canada a relevé son taux directeur de 25 points de base à 2,50 %. Le taux bancaire passe à 2,75 % et le taux de dépôt à 2,45 %.
Cette hausse était déjà largement anticipée. Elle ne constitue donc pas, à elle seule, une surprise hawkish importante.
La Banque justifie sa décision par la persistance des prix du pétrole, la hausse des coûts de production et de transport ainsi que le risque d'une transmission plus large aux biens et services. Elle estime qu'un nouveau resserrement pourrait être nécessaire, mais précise qu'elle avancera avec prudence.
Fondamentaux
L'économie canadienne a progressé de 3,3 % au deuxième trimestre et les indicateurs suggèrent une croissance proche de 2 % au troisième trimestre.
L'inflation évolue autour de 3 % depuis avril et devrait approcher 3,5 % en fin d'année. Hors essence, elle ressort néanmoins à 2,2 %, tandis que les mesures sous-jacentes restent proches de 2 %.
Cette composition explique la prudence de la Banque : le choc inflationniste vient principalement de l'énergie et des importations, alors que l'économie présente toujours des capacités inutilisées et un chômage proche de 6,5 %.
Les nouveaux droits de douane américains devraient également ralentir la croissance canadienne au quatrième trimestre. La Banque identifie les prix de l'énergie et les relations commerciales avec Washington comme les deux principaux risques.
Conclusion
La hausse soutient le CAD, mais une partie importante du mouvement était déjà intégrée. Pour prolonger son appréciation, le dollar canadien aura besoin soit d'une nouvelle hausse des anticipations de taux, soit d'un maintien durable du pétrole à des niveaux élevés.
Biais CAD
Légèrement haussier.
EUR — La BCE face au risque français
Politique monétaire
La BCE devrait maintenir aujourd'hui son taux de dépôt à 2,50 %. Les anticipations de marché n'attribuent qu'une probabilité marginale à une hausse immédiate, mais laissent ouverte la possibilité d'un resserrement en décembre.
La décision sera publiée à 14h15, heure de Paris, suivie de la conférence de presse de Christine Lagarde à 14h45.
Le principal enjeu sera de déterminer si la BCE considère la hausse de l'énergie comme un choc temporaire ou comme une menace plus persistante pour ses prévisions d'inflation.
Fondamentaux
La situation française reste le principal risque spécifique pour l'euro. Les rendements des OAT évoluent près de leurs plus hauts depuis environ vingt-cinq ans. Le spread avec l'Allemagne s'est fortement élargi, alimenté par les inquiétudes budgétaires, l'instabilité politique et la forte proportion d'investisseurs étrangers détenant la dette française.
Le mouvement a été amplifié par la hausse générale des rendements mondiaux et par des facteurs techniques. Il ne signifie pas encore qu'une nouvelle crise souveraine européenne est inévitable, mais la sensibilité de l'euro au dossier français reste élevée.
Conclusion
Un statu quo accompagné d'un ton hawkish sur décembre pourrait temporairement soutenir l'euro. Cependant, toute nouvelle détérioration des OAT risque de dominer la réaction à la BCE.
Biais EUR
Légèrement baissier.
GBP — Le budget rassure, la BoE reste le vrai catalyseur
Politique budgétaire
Le premier budget de John Healey a été accueilli sans désordre par les marchés.
Le gouvernement conserve une marge budgétaire de 15 milliards de livres pour 2029-2030, contre près de 24 milliards précédemment. Il augmente temporairement la surtaxe bancaire, finance des aides énergétiques et maintient ses règles budgétaires.
Le rendement du Gilt à dix ans a reculé d'environ deux points de base après l'annonce, tandis que la livre a peu évolué. La réaction indique que le marché n'a identifié ni dérapage budgétaire majeur ni stimulus non financé.
Politique monétaire
Le principal soutien de la livre reste l'anticipation d'une hausse de la Banque d'Angleterre en novembre. La GBP profite également de sa position relative face à un euro pénalisé par les difficultés budgétaires françaises.
Conclusion
Le budget retire un risque immédiat sans créer de catalyseur haussier puissant. La trajectoire de la livre dépend désormais principalement de la confirmation du biais restrictif de la BoE.
Biais GBP
Légèrement haussier.
AUD — L'inflation écarte toute détente rapide de la RBA
Politique monétaire
L'inflation australienne a atteint 4,3 % sur un an en septembre, contre 4,0 % en août. La moyenne tronquée est passée de 3,5 % à 3,6 %.
Sur le trimestre, l'IPC a progressé de 1,3 % et la moyenne tronquée de 1,0 %. Ces données confirment une inflation trop élevée pour envisager un assouplissement à court terme.
Les pressions ne viennent pas uniquement du pétrole. L'inflation des services atteint 4,1 %, celle des biens 4,6 % et l'inflation non échangeable 4,5 %. La réunion de la RBA des 2 et 3 novembre est donc pleinement ouverte à une nouvelle hausse.
Fondamentaux
L'AUD bénéficie également de l'amélioration des anticipations commerciales entre les États-Unis et la Chine. Cet élément reste important pour une économie australienne fortement exposée à la demande chinoise.
Le principal risque reste une détérioration brutale du sentiment mondial ou une déception concernant les investissements liés à l'IA.
Conclusion
La combinaison d'une inflation persistante, d'une RBA potentiellement plus restrictive et d'un environnement commercial plus favorable soutient l'AUD.
Biais AUD
Haussier.
NZD — Le marché digère encore la pause de la RBNZ
Politique monétaire
La RBNZ a maintenu son taux directeur à 2,75 %, par quatre voix contre trois, alors qu'une hausse de 25 points de base était largement anticipée.
Le comité reste d'accord sur la nécessité probable d'un resserrement supplémentaire, mais diverge sur son calendrier.
L'inflation ressort à 3,7 % et devrait remonter à 4,4 % au quatrième trimestre. La Banque préfère néanmoins évaluer les effets des hausses précédentes, compte tenu de la faiblesse persistante de la consommation des ménages.
Fondamentaux
Le NZD a reculé après la décision. Cette dépréciation complique la situation de la Banque en alimentant l'inflation importée.
Une hausse en décembre reste le scénario majoritaire dans les anticipations de marché. Le maintien d'octobre représente donc davantage un report qu'un abandon du cycle de resserrement.
Conclusion
Le NZD reste pénalisé par la surprise d'octobre et par la divergence immédiate avec l'Australie. Son potentiel baissier est toutefois limité par la possibilité toujours élevée d'une hausse en décembre.
Biais NZD
Légèrement baissier.
JPY — La BoJ entre en scène
Politique monétaire
La Banque du Japon rendra sa décision vendredi 30 octobre. Le marché anticipe principalement un statu quo après les hausses déjà réalisées cette année. L'attention portera sur les nouvelles projections d'inflation et sur la possibilité d'un nouveau resserrement en décembre.
Fondamentaux
Le yen reste pénalisé par les prix élevés du pétrole et par son statut de devise de financement. L'économie japonaise importe une large partie de son énergie, ce qui détériore ses termes de l'échange.
Le recul des rendements courts américains après la Fed offre néanmoins un léger soulagement. Toute communication plus hawkish de la BoJ pourrait déclencher un dénouement rapide des positions vendeuses sur le yen.
Conclusion
Le différentiel de taux reste défavorable au JPY, mais le risque de surprise augmente à l'approche de la BoJ.
Biais JPY
Légèrement baissier avant la décision.
Hiérarchie fondamentale
Devises les mieux soutenues : AUD, GBP et CAD. Devise intermédiaire : USD, toujours soutenu mais sans validation directionnelle forte après la Fed. Devises les plus vulnérables : NZD, EUR et JPY.
Paire à surveiller : AUD/NZD
La divergence australienne et néo-zélandaise reste la configuration relative la plus lisible : l'Australie affiche une inflation persistante et un risque de hausse de la RBA dès le 3 novembre, tandis que la Nouvelle-Zélande a opté pour une pause surprise avec un resserrement repoussé au moins jusqu'en décembre.
Le mouvement est déjà avancé et peut connaître une consolidation. Son moteur fondamental reste néanmoins actif tant que les trajectoires anticipées des deux banques centrales continuent de diverger.
Agenda
14h15 — Décision de la BCE · 14h45 — Conférence de presse de Christine Lagarde · Vendredi — Décision de la Banque du Japon · 3 novembre — Décision de la RBA · 4 novembre — Budget fédéral canadien · 9 décembre — Réunions de la Fed, de la Banque du Canada et de la RBNZ.
Les données racontent une histoire. Oracle Alpha vous aide à lire la bonne.
Ce contenu est fourni à titre informatif et éducatif. Il ne constitue ni un conseil en investissement, ni un signal de trading, ni une garantie de résultat.