À retenir
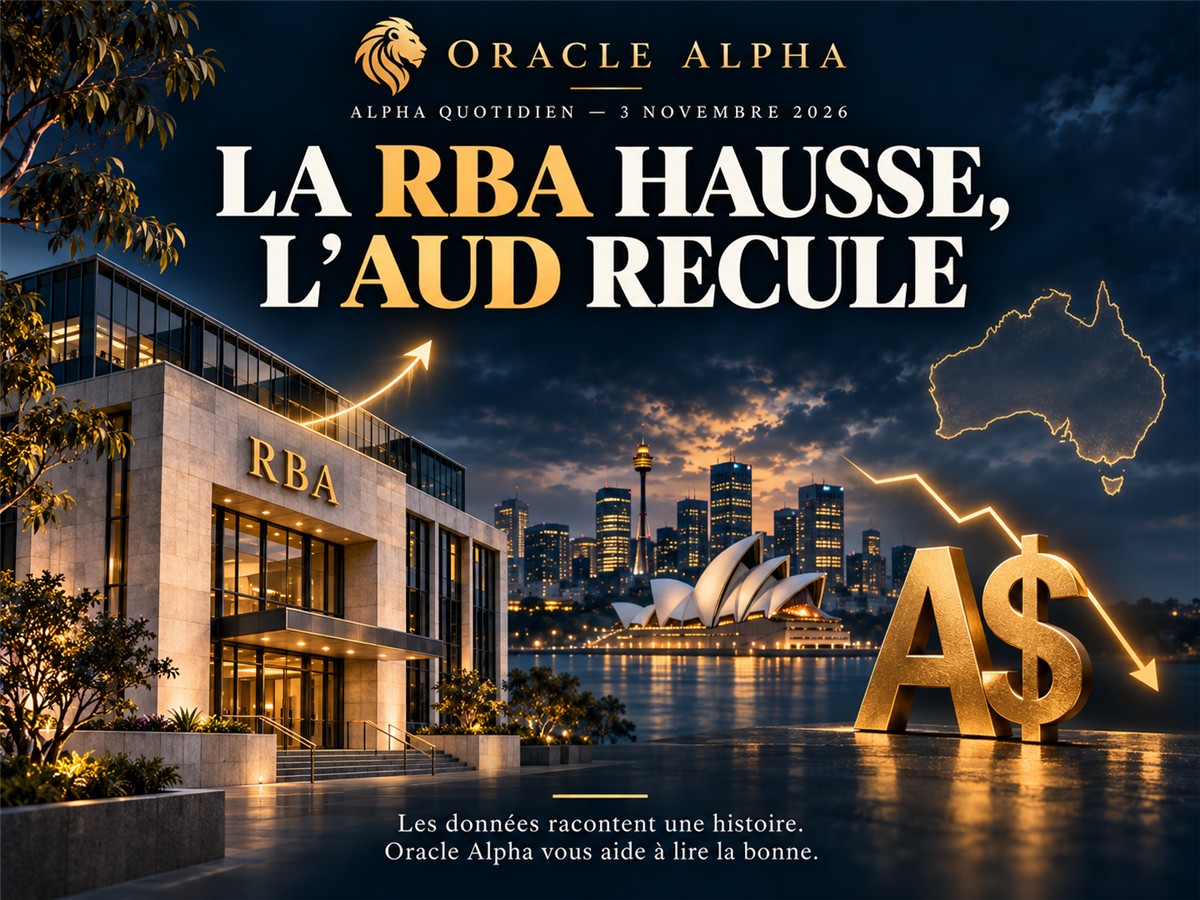
RBA : hausse de 25 points de base à 4,85 %, par six voix contre trois. AUD/USD : recul vers 0,6977 après la décision. Fed : le marché attribue environ 78 % de probabilité à une hausse en décembre, et non à une baisse. Pétrole : Brent en baisse de 7,63 % à 104,77 dollars ; WTI en baisse de 7,36 % à 96,46 dollars. Canada : PMI manufacturier en contraction à 49,6. États-Unis : élections de mi-mandat aujourd'hui, avec un risque directionnel limité mais une forte volatilité potentielle.
USD — Les midterms prennent le relais
Politique monétaire
La Fed maintient ses taux à 3,75-4,00 %, mais le marché price désormais environ 78 % de probabilité d'une hausse de 25 points de base le 9 décembre.
Il ne s'agit donc pas d'un repricing dovish. La solidité de l'activité et la persistance de l'inflation maintiennent une trajectoire de resserrement, malgré la pause décidée en octobre.
Fondamentaux et sentiment
L'ISM manufacturier d'octobre a progressé de 54,5 à 55,5. Les prix payés restent élevés à 75,2, ce qui confirme une activité résistante sans réelle normalisation des pressions inflationnistes.
La chute du pétrole constitue néanmoins un facteur désinflationniste marginal. Elle réduit la prime énergétique, mais ne suffit pas à modifier immédiatement la trajectoire de la Fed.
Les élections américaines représentent surtout un risque de volatilité. Une victoire démocrate pourrait compliquer les négociations budgétaires et renforcer la surveillance du secteur technologique. Un maintien du contrôle républicain soutiendrait davantage la continuité réglementaire et les investissements liés à l'IA. Aucun de ces scénarios ne garantit toutefois une direction durable du dollar.
Conclusion
Le dollar conserve un socle fondamental favorable, mais son mouvement dépendra de la réaction des rendements et non du seul résultat électoral.
Biais USD
Neutre à légèrement haussier.
EUR — Le pétrole aide, les PMI limitent
Politique monétaire
La BCE reste en position attentiste après avoir maintenu son taux de dépôt à 2,50 %. Aucun nouveau signal ne permet de préjuger de sa décision de décembre.
Fondamentaux
Le PMI manufacturier de la zone euro a légèrement reculé de 52,9 à 52,7 en octobre, tout en restant en expansion. La France est revenue en contraction à 49,5 et l'Italie demeure également sous le seuil de 50.
La chute du pétrole améliore les termes de l'échange d'une région importatrice nette d'énergie. Ce soutien reste néanmoins insuffisant pour compenser les difficultés industrielles françaises et italiennes.
Conclusion
L'euro bénéficie d'une facture énergétique moins lourde, mais manque toujours d'un moteur domestique convaincant.
Biais EUR
Légèrement baissier.
GBP — L'activité résiste avant la BoE
Politique monétaire
La Banque d'Angleterre rendra sa décision jeudi. Une hausse est largement intégrée ; le vote et les projections détermineront donc la réaction de la livre.
Fondamentaux
Le PMI manufacturier britannique a progressé de 51,9 à 52,8, son plus haut niveau depuis cinq mois. La production a enregistré sa croissance la plus rapide depuis septembre 2024, malgré des pressions persistantes sur les coûts.
Conclusion
Les données soutiennent la livre avant la BoE. Une hausse accompagnée d'un message prudent pourrait toutefois provoquer des prises de bénéfices.
Biais GBP
Légèrement haussier.
CAD — Activité et pétrole se retournent
Politique monétaire
La récente hausse de la Banque du Canada à 2,50 % apporte un soutien de taux, mais aucune nouvelle communication n'est venue renforcer la perspective d'un resserrement immédiat supplémentaire.
Fondamentaux
Le PMI manufacturier canadien est tombé de 51,5 à 49,6, signalant la première contraction du secteur en 2026. Les tarifs douaniers et l'incertitude ont pesé sur les nouvelles commandes et l'activité.
Cette faiblesse est aggravée par le pétrole. Le Brent a clôturé en baisse de 7,63 % à 104,77 dollars et le WTI de 7,36 % à 96,46 dollars, après les signes d'ouverture diplomatique entre l'Iran et les médiateurs qataris.
La combinaison d'un PMI inférieur à 50 et d'une dégradation des termes de l'échange constitue le signal fondamental le plus négatif de la séance parmi les grandes devises.
Conclusion
Le CAD perd simultanément son soutien domestique et pétrolier. Un échec des négociations avec l'Iran, suivi d'un rebond rapide du brut, constitue le principal risque d'invalidation.
Biais CAD
Baissier.
AUD — Une hausse dovish
Politique monétaire
La RBA a relevé son taux de 25 points de base à 4,85 %, son plus haut niveau depuis novembre 2008. La décision a été prise par six voix contre trois, trois membres préférant maintenir le taux à 4,60 %.
La Banque considère que l'inflation reste trop élevée et plus généralisée. Elle constate également que les entreprises commencent à répercuter leurs coûts et que certaines anticipations d'inflation ont augmenté.
Toutefois, la RBA prévoit aussi un ralentissement de l'activité, une hausse du chômage et une inflation ne revenant dans la cible que progressivement. La division du Board suggère qu'une pause devient probable lors de la prochaine réunion.
Réaction du marché
L'AUD/USD a reculé d'environ 0,3 % vers 0,6977. La hausse était déjà intégrée à près de 80 %, tandis que le vote divisé et l'assombrissement des perspectives ont déclenché un mouvement de « sell the fact ».
Conclusion
La hausse des taux ne suffit pas à rendre l'AUD immédiatement haussier. Le marché regarde désormais moins le niveau atteint que la probabilité d'une nouvelle hausse.
Biais AUD
Légèrement baissier à court terme.
JPY — Le refuge perd du terrain
Politique monétaire
La BoJ ne se réunit pas avant les 17 et 18 décembre. Sa trajectoire reste orientée vers une normalisation progressive, sans engagement sur le calendrier.
Fondamentaux
La chute du pétrole améliore les termes de l'échange japonais, mais la détente géopolitique réduit simultanément la demande de valeurs refuges. Le second effet domine pour l'instant, maintenant l'USD/JPY près de 158.
La proximité de 160 augmente toutefois le risque d'intervention verbale ou directe des autorités japonaises.
Conclusion
Le yen reste pénalisé par le différentiel de taux, malgré l'allégement de sa facture énergétique.
Biais JPY
Légèrement baissier, avec risque d'intervention.
Alpha du jour
Le CAD présente la lecture fondamentale la plus faible : contraction manufacturière et chute brutale du pétrole.
Le scénario principal consiste à surveiller une poursuite de la hausse de l'USD/CAD après clarification des résultats électoraux. Avant cette clarification, l'exposition au dollar américain reste vulnérable à une volatilité bidirectionnelle.
L'AUD/CAD constitue une expression alternative du différentiel de taux et du choc pétrolier. Elle reste toutefois moins propre à court terme, car l'AUD subit lui-même le contrecoup de la hausse dovish de la RBA.
Invalidation : rupture des négociations avec l'Iran, nouvelle escalade militaire et rebond rapide du pétrole.
Hiérarchie fondamentale
Plus faible : CAD. Sous pression : AUD et JPY. Soutien relatif : GBP. Neutres : USD et EUR, dans l'attente d'un signal plus clair après les élections.
Les données racontent une histoire. Oracle Alpha vous aide à lire la bonne.
Ce contenu est fourni à titre informatif et éducatif. Il ne constitue ni un conseil en investissement, ni un signal de trading, ni une garantie de résultat.