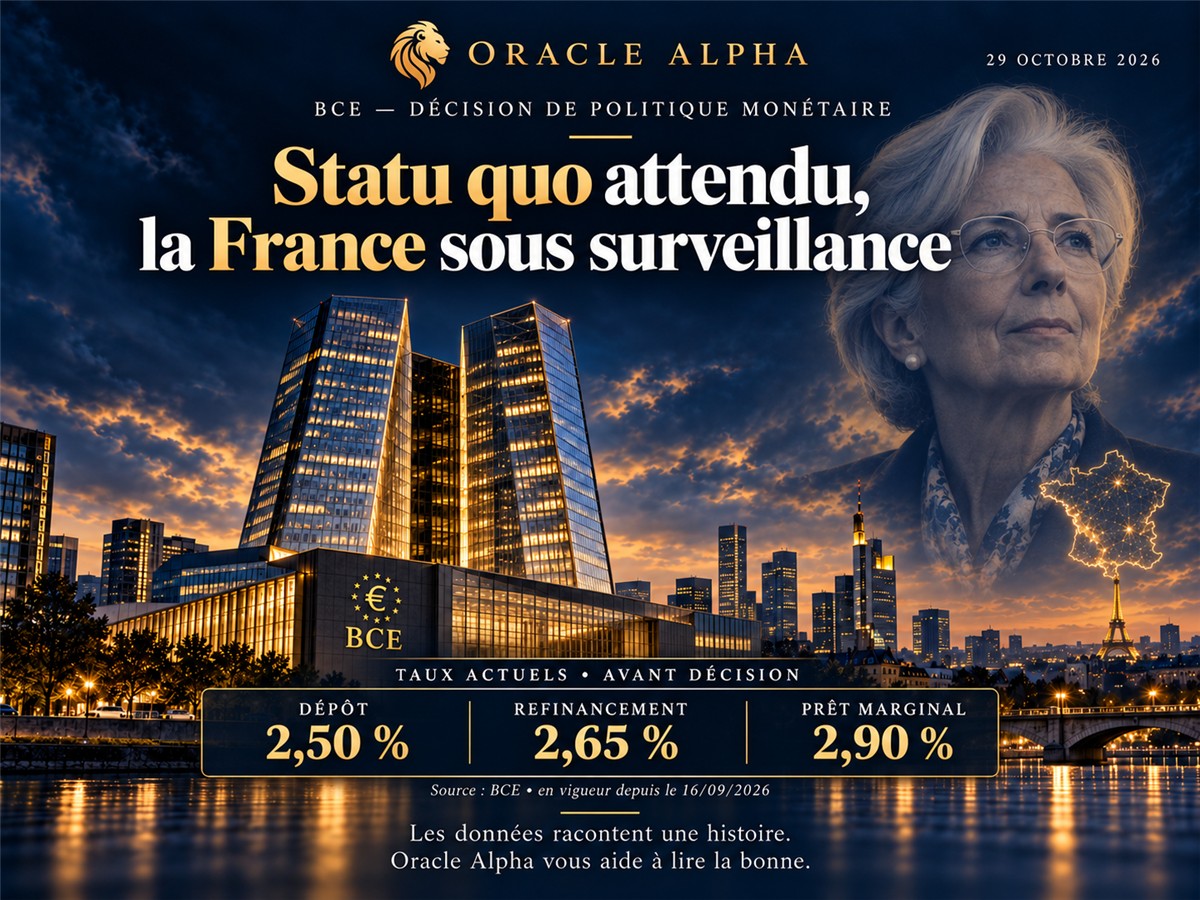
La BCE doit publier sa décision à 13h15 GMT (14h15 heure de Paris), suivie de la conférence de presse de Christine Lagarde à 14h45. Le taux de dépôt se situe actuellement à 2,50 % après la hausse unanime de 25 points de base décidée en septembre.
Le marché ne price que 1 à 2 points de base de resserrement pour aujourd'hui, ce qui rend le statu quo très largement anticipé. En revanche, environ 20 points de base de hausse cumulée sont intégrés d'ici la fin de l'année — un signal qui pointe davantage vers décembre qu'aujourd'hui.
Contexte macroéconomique
L'inflation (HICP) est ressortie à 3,8 % en septembre, contre 3,6 % attendu, tirée par l'énergie (+18,9 % sur un an, avec un gaz TTF proche de 100 euros le MWh — au-dessus du scénario adverse de la BCE fixé à 75 euros). Les PMI de la zone euro restent en expansion, mais la France est repassée en territoire de contraction. Les conditions de crédit bancaire se resserrent également.
Le driver structurel : la France
L'OAT à dix ans évolue à 5,14 %. Moody's a maintenu la notation française à Aa3, avec une perspective négative ; S&P doit réexaminer sa note le 27 novembre. Christine Lagarde devrait être interrogée sur l'éligibilité de la France au TPI (Transmission Protection Instrument) — un sujet qui divise le Conseil des gouverneurs quant à son usage potentiel.
Niveau à suivre : le spread OAT-Bund à dix ans, un indicateur plus pertinent que le taux de refinancement lui-même pour anticiper la réaction de l'euro.
Les scénarios
Statu quo accompagné d'un ton neutre : réaction limitée sur l'euro. Statu quo accompagné d'une inquiétude explicite sur la France (mention du TPI) : risque dovish pour l'EUR. Statu quo accompagné d'un ton hawkish sur l'inflation énergétique : euro soutenu, renforçant le pricing d'une hausse en décembre. Hausse surprise, scénario à faible probabilité : euro et rendements en nette hausse, mais creuserait davantage l'écart avec la France.
Biais EUR
Neutre avant la décision.
Ce contenu est fourni à titre informatif et éducatif. Il ne constitue ni un conseil en investissement, ni un signal de trading, ni une garantie de résultat.