

FED
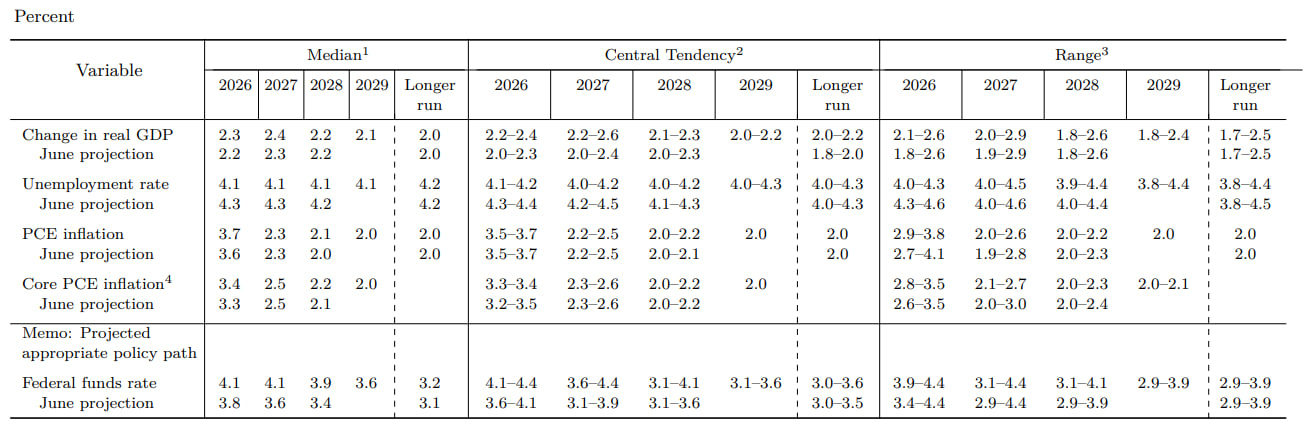
Le Comité fédéral de l'open market a relevé ses taux de 25 points de base, comme attendu. La décision elle-même n'a donc rien apporté de véritablement nouveau. Ce qui attire davantage notre attention, ce sont le dot plot et les nouvelles projections économiques.
La Fed prévoit désormais une croissance plus forte, une inflation légèrement plus élevée et un taux de chômage plus faible. D'une manière générale, ces projections suggèrent que la hausse annoncée hier pourrait marquer le début d'une normalisation plus large des taux américains.
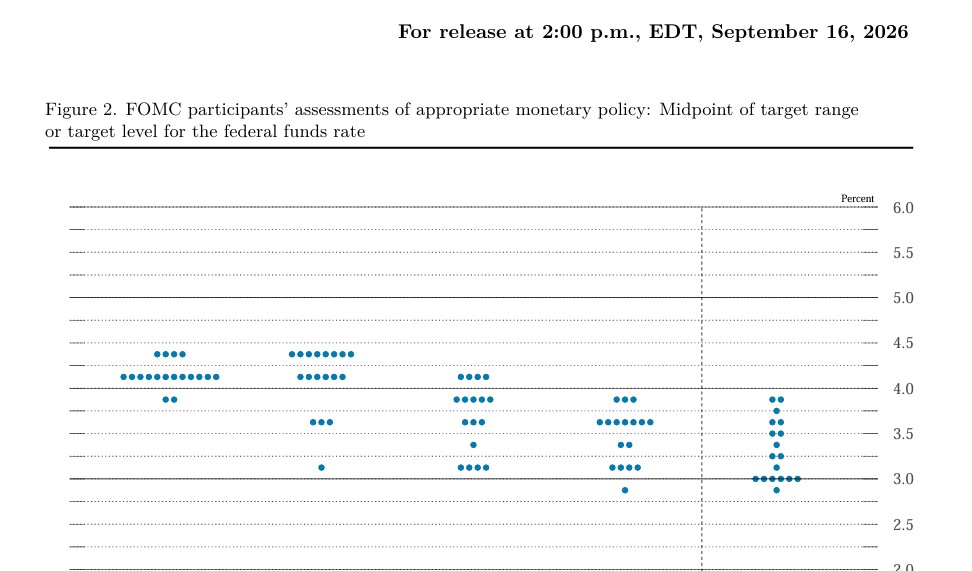
DOT PLOT — Le travail de la Fed n'est probablement pas terminé
Contrairement au dot plot de juin, 12 membres sur 18 anticipent désormais une nouvelle hausse d'ici la fin de l'année. Quatre membres envisagent même deux hausses supplémentaires, tandis que seulement deux ne prévoient aucun nouveau relèvement.
Cela montre clairement que, pour la majorité du FOMC, le travail n'est pas encore terminé cette année. La hausse d'hier ne ressemble donc pas nécessairement à une décision isolée, mais potentiellement au début d'un nouveau cycle de resserrement.
WARSH — Un discours factuel, mais clairement hawkish
Kevin Warsh a évité de donner trop d'informations sur la trajectoire future de la politique monétaire. Il a néanmoins fortement insisté sur le fait que l'inflation reste élevée et que les risques inflationnistes sont désormais plus importants que ceux pesant sur l'emploi.
Selon lui, le marché du travail est globalement équilibré et l'économie américaine reste robuste. Le véritable problème demeure donc l'inflation, alors que le Comité ne voit toujours aucun signal suffisamment clair indiquant son retour vers la cible de 2 %.
Warsh ne s'est pas ouvertement engagé en faveur d'une nouvelle hausse. Son discours ne cherchait pas spécialement à paraître hawkish ou dovish : il exposait simplement les faits. Mais, dans le contexte actuel, ces faits produisent naturellement une lecture hawkish.
DATA DEPENDENT — Les prochaines données décideront de la suite
Même si Warsh ne l'a pas formulé exactement comme Christine Lagarde, la Fed restera elle aussi dépendante des données.
Si l'inflation reste tenace et que l'économie conserve sa solidité, les prochaines publications confirmeront probablement la trajectoire suggérée par le dot plot. En revanche, un net ralentissement de l'inflation ou des données catastrophiques sur l'emploi remettrait en question les perspectives actuelles.
La décision d'hier ouvre donc potentiellement une nouvelle phase de normalisation monétaire, mais la suite ne sera pas automatique. La Fed a donné une direction ; ce sont désormais les données qui détermineront jusqu'où elle pourra aller.
Ce contenu est fourni à titre informatif et éducatif. Il ne constitue ni un conseil en investissement, ni un signal de trading, ni une garantie de résultat.