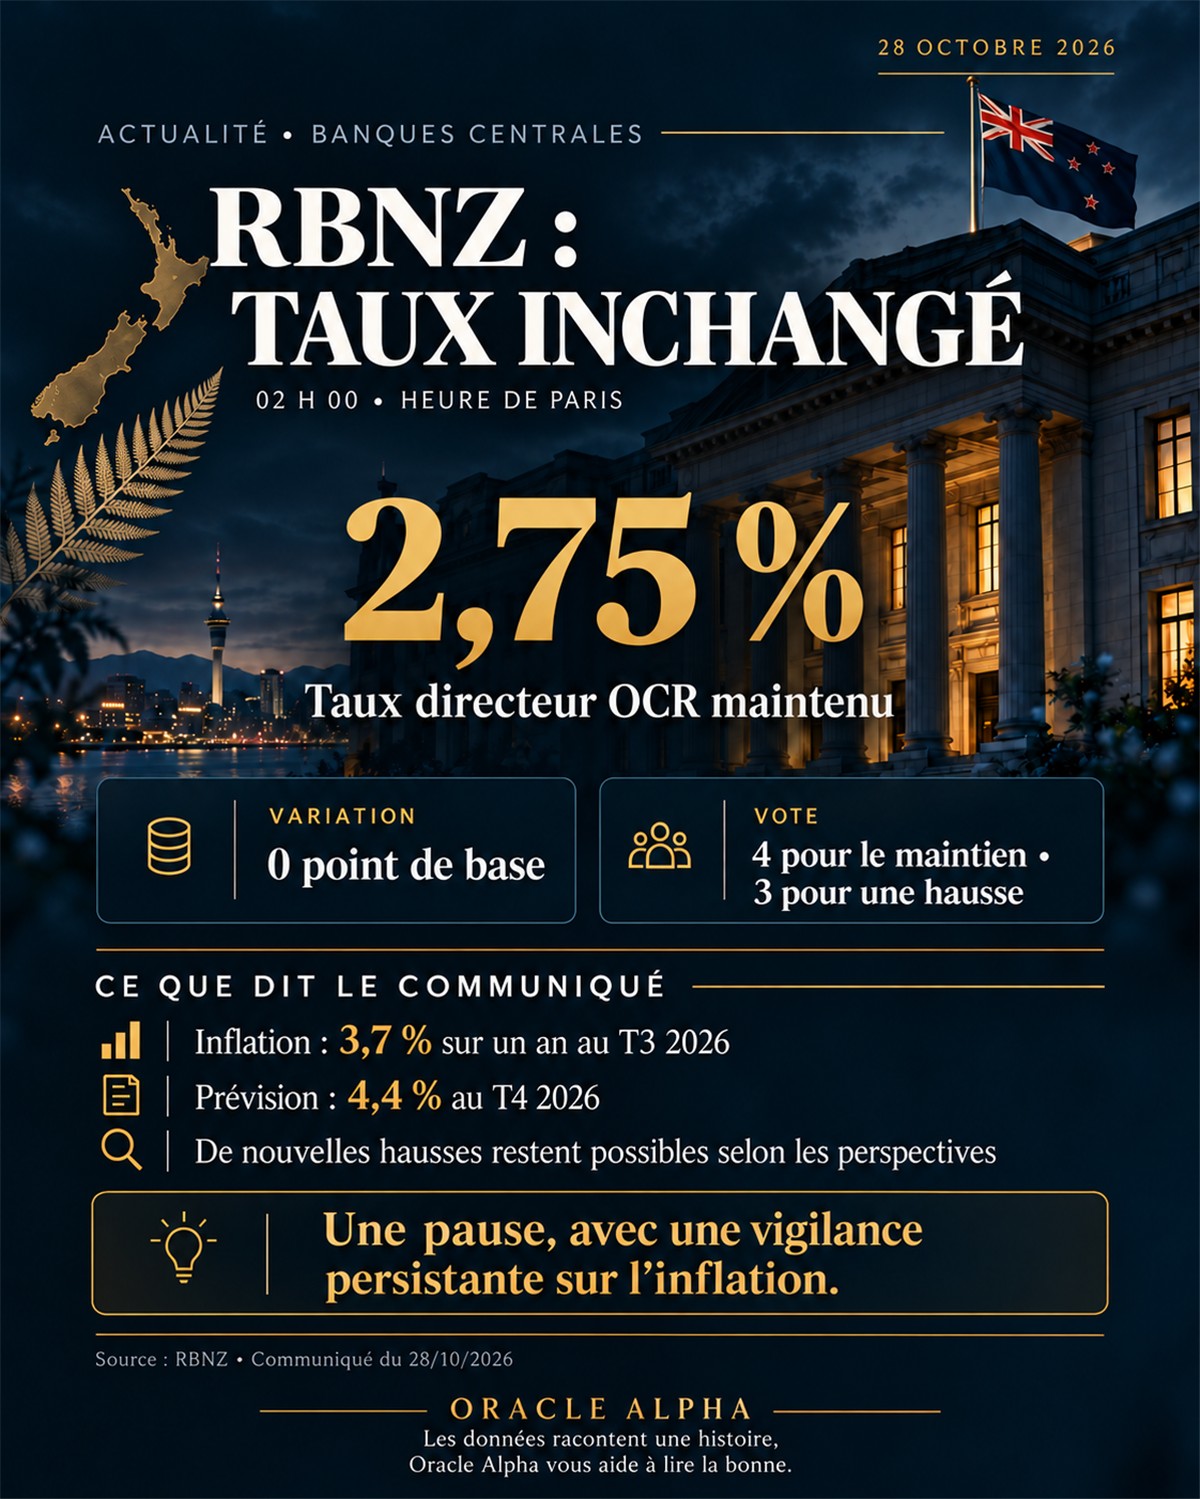
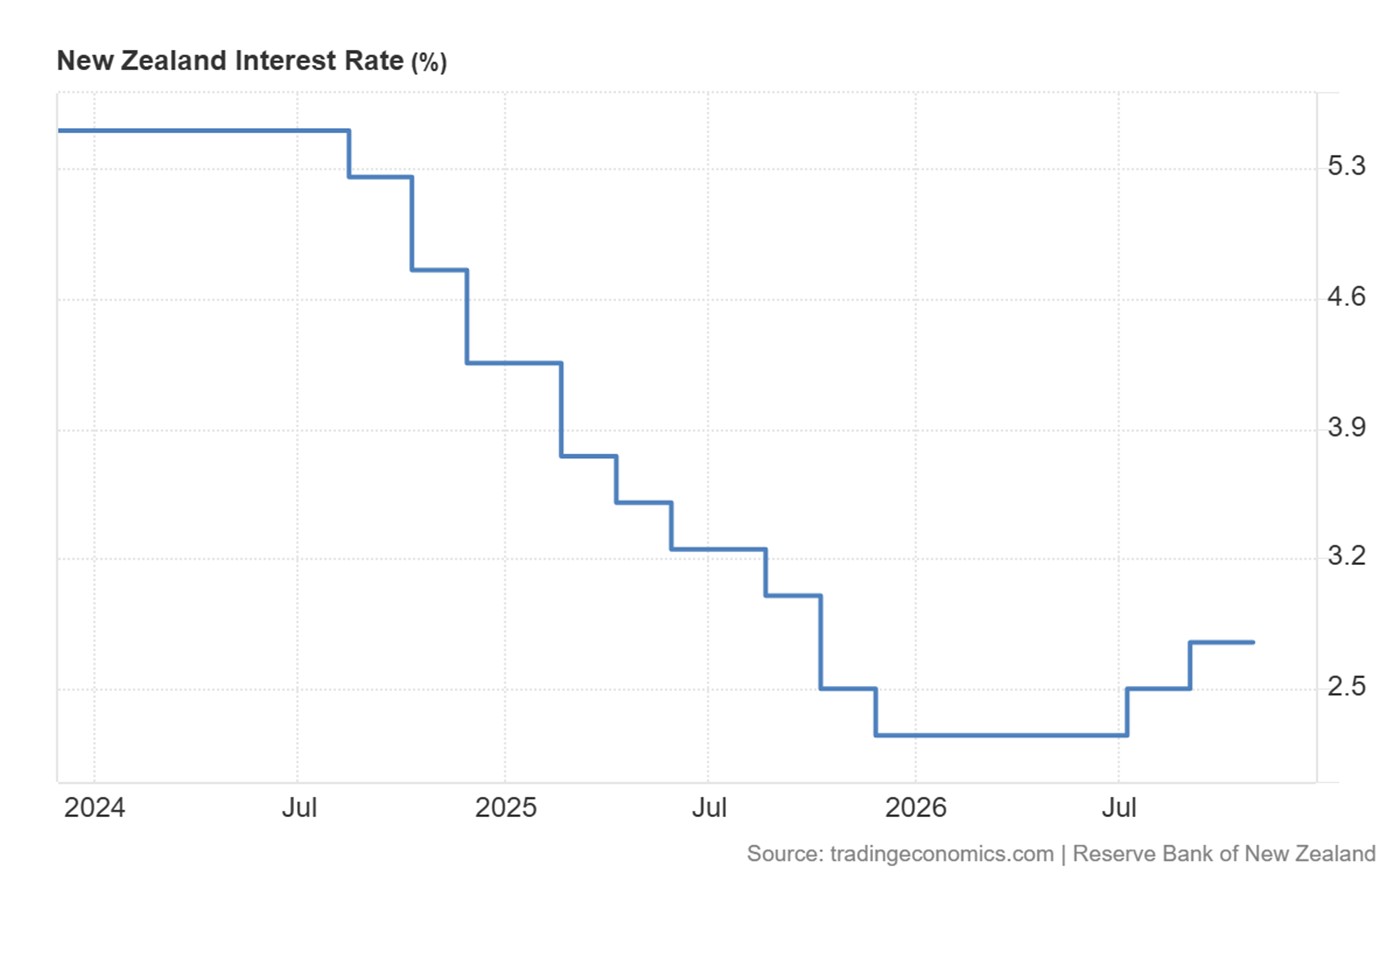
Le comité de politique monétaire a voté mercredi 28 octobre par 4 voix contre 3 pour maintenir l'OCR à 2,75 %, contre une hausse de 25 points de base largement anticipée par le marché (environ 90 % de probabilité pricée) et par les cinq grandes banques néo-zélandaises. Vote pour le statu quo : Anna Breman, Carl Hansen, Prasanna Gai et Rebecca Williams. Vote pour la hausse à 3,00 % : Paul Conway, Hayley Gourley et Karen Silk.
Ce que dit le communiqué officiel sur l'inflation
L'IPC annuel est retombé à 3,7 % au T3, contre 4,1 % au T2, et légèrement sous les prévisions de la Banque. Mais le détail confirme la lecture développée précédemment : les mesures d'inflation sous-jacente se situent à peu près au sommet de la fourchette cible de 1 à 3 %, globalement conformes aux attentes — ce n'est donc pas un ralentissement généralisé, mais un chiffre global tiré vers le bas par des composantes spécifiques.
L'inflation des biens échangeables est passée de 4,9 % à 4,3 %, légèrement au-dessus des prévisions malgré le repli, et hors carburant automobile elle ressort encore à 3 %. L'inflation des biens non échangeables (3,3 %) est la principale source de surprise baissière, en partie liée à des charges gouvernementales plus faibles que prévu — un facteur ponctuel, pas une désinflation structurelle.
Surtout, la Banque relève elle-même que les hausses de prix sont devenues plus généralisées depuis juin : 56 % du panier de l'IPC, en pondération, progresse désormais à plus de 3 % sur un an. C'est l'élément qui pèse le plus contre une lecture rassurante du hold.
Le canal de transmission : carburant et taux de change, pas une demande qui faiblit
La Banque prévoit désormais une inflation annuelle remontant à 4,4 % au T4, portée par les cours à terme actuels du pétrole, et note que le dollar néo-zélandais pondéré par les échanges a déjà reculé d'environ 3 % depuis le Monetary Policy Statement de septembre — une dépréciation qui alimente en retour l'inflation importée qu'elle est censée combattre.
Le comité reconnaît explicitement le risque que cette boucle (carburant plus cher, devise plus faible, inflation plus collante) s'auto-entretienne via des effets de second tour sur les salaires et les prix, tout en jugeant cette transmission encore incertaine.
Le contraste avec l'activité réelle
La prudence n'est pas dictée par une économie qui flanche : la croissance du PIB a dépassé les prévisions au premier semestre 2026, les enquêtes d'entreprises pointent une expansion continue, et les secteurs exportateurs (matières premières, volumes à l'export, tourisme) soutiennent près d'un quart de l'emploi néo-zélandais selon certaines estimations.
La faiblesse se concentre sur la demande intérieure hors pôles exportateurs : consommation des ménages atone, taux d'épargne à 3,7 % contre une moyenne décennale de 1 % (épargne de précaution), prix de l'immobilier encore en baisse — avec toutefois des premiers signes de reprise de l'investissement résidentiel, notamment à Auckland.
Justification de la majorité (hold)
Les deux hausses de juillet et septembre méritent d'être évaluées avant d'agir à nouveau ; l'inflation réalisée est sous les prévisions ; la croissance des salaires reste modérée et les anticipations d'inflation à moyen terme stables ; rien n'indique que les entreprises élargissent leurs marges ; et le risque d'une reprise poussive de la consommation et de l'investissement des ménages justifie une pause d'observation.
Justification de la minorité (hausse)
L'inflation sous-jacente est au-dessus des niveaux compatibles avec la cible depuis un certain temps, ce qui accroît le risque d'ancrage si le conflit et les coûts de fret restent élevés ; la résilience de la croissance globale retire l'argument de prudence conjoncturelle ; agir maintenant limite le risque de devoir resserrer plus fortement plus tard.
Gai et Breman ont par ailleurs justifié leur vote par un argument distinct, plus défensif : le risque d'un basculement brutal de l'environnement mondial justifie de pondérer les risques de stabilité financière dans l'évaluation du taux neutre, plutôt que de s'appuyer sur des estimations médianes — un raisonnement de gestion du risque de queue, pas un constat que l'inflation est maîtrisée.
Guidance
L'ensemble du comité s'accorde sur le diagnostic d'inflation et reconnaît qu'un resserrement supplémentaire sera probablement nécessaire, mais le calendrier reste conditionnel aux données des six prochaines semaines ; la prochaine décision n'interviendra qu'avec le Monetary Policy Statement de décembre.
Le comité a explicitement évoqué un scénario où l'inflation s'enracine avant que les indicateurs avancés conventionnels ne réagissent, malgré les deux hausses déjà actées — le risque que nous avions identifié comme central.
Réaction de marché et contexte géopolitique
Le NZD a chuté nettement sur l'annonce. Le mouvement a été amplifié par un repricing simultané de la RBA, la gouverneure Michele Bullock ayant jugé devant le Sénat l'inflation australienne « bien trop élevée », citant la remontée des prix de l'énergie liée à la reprise des tensions au Moyen-Orient ; l'AUD/NZD s'est envolé sur la divergence de trajectoire entre les deux banques (RBA le 3 novembre).
Le Brent est remonté vers 115 dollars après une revendication houthie de frappe sur la plus grande raffinerie saoudienne, et le Wall Street Journal rapporte que Washington aurait demandé aux pays du Golfe de se préparer à une possible campagne contre l'Iran après les midterms du 3 novembre — un risque que le communiqué de la RBNZ intègre lui-même comme facteur haussier sur les prix du carburant.
Conclusion
Le texte officiel renforce plutôt qu'il n'atténue le diagnostic de crédibilité. La Banque maintient son taux alors que l'inflation sous-jacente plafonne au sommet de sa propre fourchette cible, que la diffusion des hausses de prix s'élargit (56 % du panier), que sa prévision pour le T4 remonte à 4,4 %, et que la dépréciation du NZD déjà enclenchée nourrit directement le risque qu'elle cherche à contenir.
Le hold repose sur un pari — pass-through plus faible qu'attendu, marges non élargies, demande intérieure fragile — plutôt que sur une inflation réellement maîtrisée, dans un contexte où la croissance ne justifie pas la prudence. Le risque directionnel pour le NZD reste donc structurel, pas seulement lié à la surprise du jour.
Biais NZD
Baissier.
Ce contenu est fourni à titre informatif et éducatif. Il ne constitue ni un conseil en investissement, ni un signal de trading, ni une garantie de résultat.