

L'essentiel
Le DXY inscrit de nouveaux sommets alors que son momentum ralentit et que les rendements américains ont récemment reculé. Le modèle de valorisation à court terme d'ING estime que le dollar est surévalué de 1,1 % face au G10, sur une base équipondérée. Le CPI sera le principal test, mais le PPI et les ventes au détail permettront ensuite de distinguer un simple choc énergétique d'une pression inflationniste plus durable. Une inflation sous-jacente inférieure aux attentes pourrait déclencher une correction du dollar ; une surprise haussière repousserait probablement cette correction.
USD — Un rallye de plus en plus étiré
Depuis plusieurs séances, le Dollar Index progresse malgré la baisse des rendements américains à deux et dix ans. Cette divergence est inhabituelle dans le contexte actuel : le rendement à deux ans reflète principalement les anticipations concernant la politique monétaire de la Fed, et lorsqu'il recule, l'avantage de taux offert par le dollar diminue normalement. Pourtant, le DXY a continué de progresser.
Cette résistance s'explique par plusieurs facteurs : la faiblesse de l'euro face aux risques budgétaires français, la demande défensive liée aux tensions géopolitiques, des rendements américains toujours élevés en valeur absolue, une économie américaine plus résiliente que la majorité des économies du G10, et un positionnement encore largement favorable au dollar. Le DXY ne reflète donc pas uniquement la situation américaine — il progresse également parce que plusieurs devises concurrentes présentent leurs propres fragilités.
Cela n'empêche pas le mouvement de devenir excessif. ING estime que plusieurs indicateurs techniques montrent un rallye du dollar de plus en plus étiré. Son modèle de juste valeur à court terme considère le dollar comme surévalué face à toutes les devises du G10, à l'exception de la livre sterling, pour laquelle il se situe près de sa juste valeur.
Sur une base équipondérée, le dollar serait surévalué d'environ 1,1 % face au G10. L'euro, la couronne suédoise et le dollar néo-zélandais apparaissent particulièrement sous-évalués. Le positionnement raconte une histoire similaire : hors yen, les positions longues nettes sur le dollar représentaient environ 24 % de l'intérêt ouvert face au G10. Le marché des options montre également une demande importante de protection contre une nouvelle appréciation du billet vert. La hausse du dollar est donc soutenue, mais elle devient encombrée.
Ce que montre la divergence du RSI
Le DXY continue d'inscrire des sommets de plus en plus élevés, tandis que le RSI forme des sommets de plus en plus bas. Il s'agit d'une divergence baissière : le prix continue de progresser, mais la force du mouvement diminue. Les acheteurs gardent le contrôle, mais chaque nouvelle impulsion est accompagnée d'un momentum moins important.
Cette configuration peut annoncer un essoufflement de la tendance, une phase de consolidation, une correction baissière, ou un retournement plus durable si les fondamentaux changent également. Mais le RSI ne constitue pas, à lui seul, un signal de vente : il mesure le momentum des variations de prix, pas les flux réels de capitaux. Un marché peut rester suracheté ou conserver une divergence pendant plusieurs semaines, surtout lorsqu'il bénéficie d'un avantage macroéconomique.
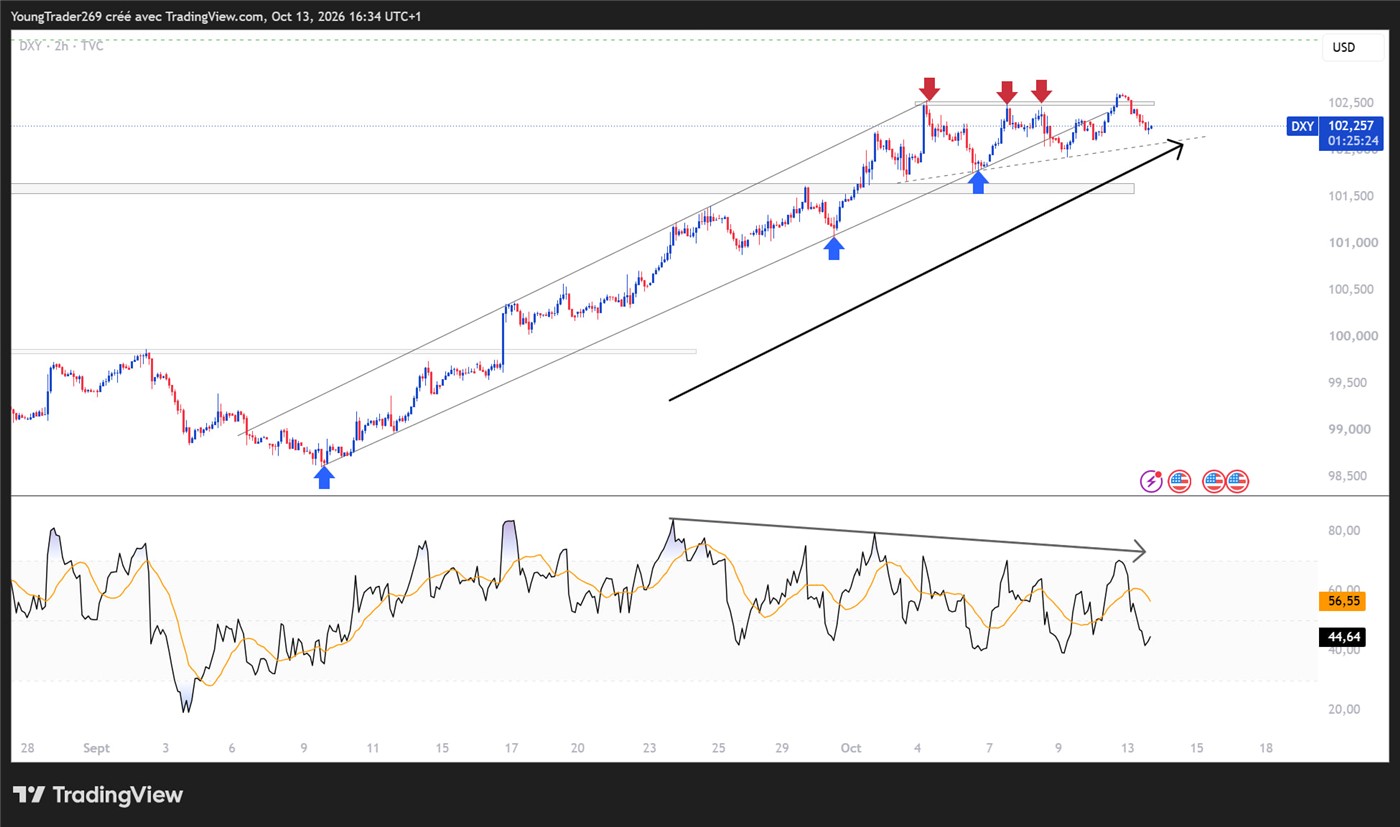
La divergence révèle donc une vulnérabilité. Elle ne fournit ni le moment exact ni la certitude du retournement.
Pourquoi le CPI représente le principal test
Le marché considère désormais qu'une pause de la Fed en octobre est le scénario le plus probable. La probabilité d'une nouvelle hausse immédiate se situe sous les 20 %, tandis qu'un dernier resserrement en décembre reste largement anticipé.
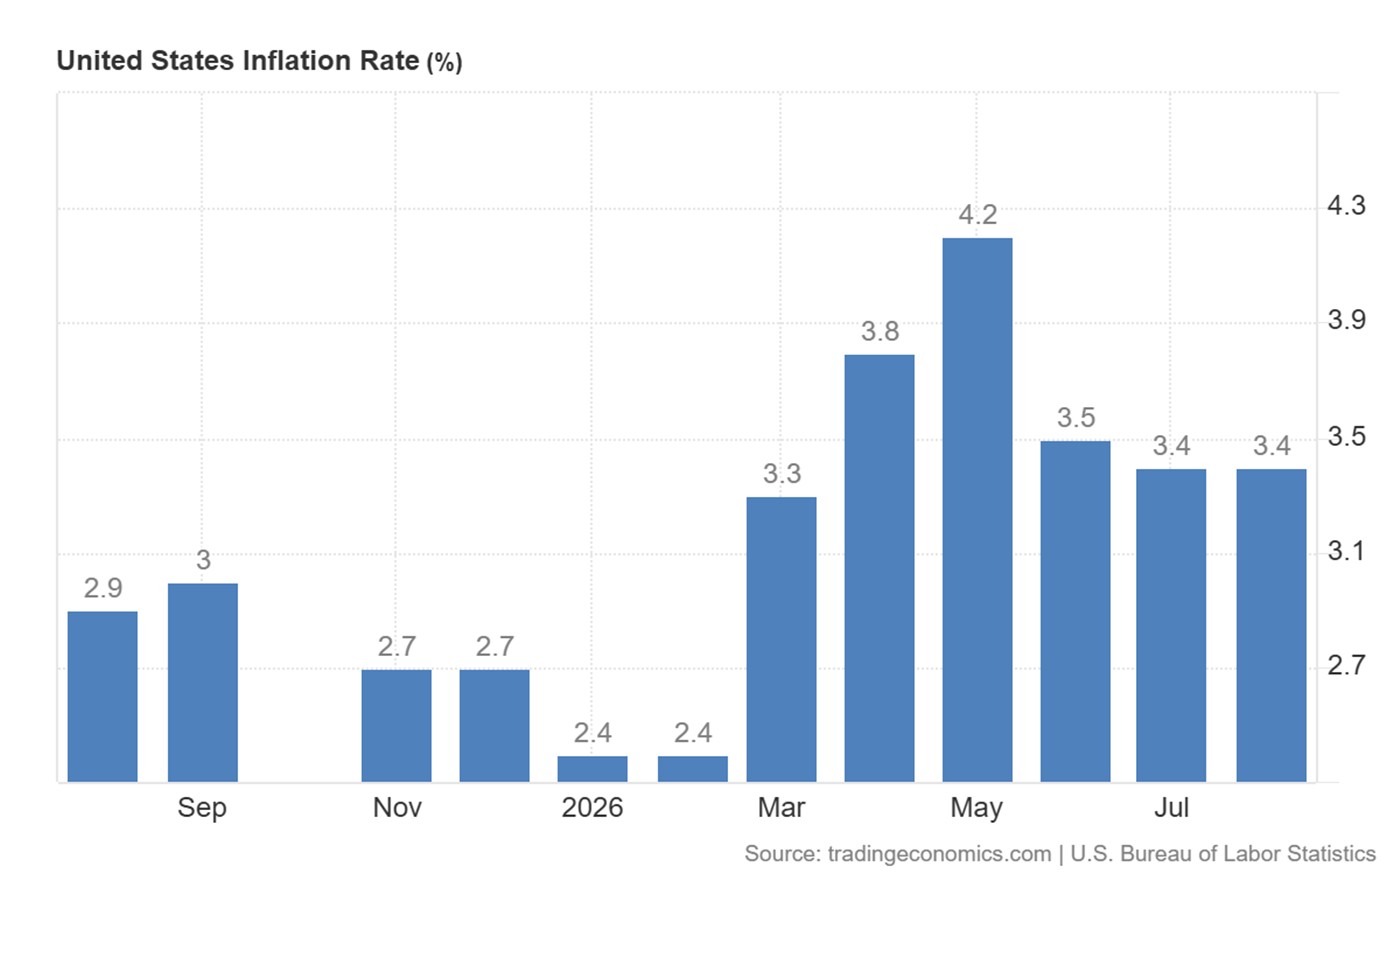
Le CPI de septembre devra donc répondre à deux questions : une hausse en octobre peut-elle revenir dans le débat, et le scénario d'une hausse en décembre est-il toujours justifié ? Le consensus prévoit une accélération de l'inflation globale autour de 3,6-3,7 % sur un an, principalement sous l'effet de l'énergie. Le core CPI est attendu autour de 0,2 % sur un mois et de 2,5 % sur un an.
Le marché devra surtout examiner la composition du rapport. Une hausse provenant essentiellement de l'essence ou de l'énergie ne transmet pas le même message qu'une accélération des services, du logement ou des biens sous-jacents. Le choc pétrolier observé en août et au début du mois de septembre devrait apparaître directement dans le CPI global ; sa transmission vers l'inflation sous-jacente est plus indirecte, car elle passe par les coûts de transport, de production et de distribution.
Ainsi, un CPI global élevé accompagné d'un core CPI modéré pourrait être interprété comme un choc énergétique temporaire. En revanche, une accélération simultanée du global et du sous-jacent signalerait une diffusion plus préoccupante des pressions inflationnistes.
Les ventes au détail — le test de la demande
Le CPI restera la publication la plus importante de la semaine. Mais les ventes au détail apporteront une seconde lecture essentielle : celle de la demande des ménages. Elles ne mesurent pas directement l'inflation — exprimées en valeur nominale, non corrigées de la variation des prix, une progression peut provenir d'une hausse des volumes consommés, d'une augmentation des prix, ou des deux.
Elles permettent néanmoins d'évaluer si le consommateur américain continue de soutenir l'activité malgré des taux d'intérêt élevés, une inflation supérieure à l'objectif, une détérioration de la confiance et un ralentissement du marché du travail. En août, les ventes au détail avaient bondi de 1,2 %, tandis que le groupe de contrôle — utilisé dans le calcul de la consommation du PIB — avait progressé de 1,4 %. Les chiffres de septembre permettront de déterminer si cette vigueur était temporaire ou si la demande reste suffisamment solide pour entretenir les pressions sur les prix.
Lecture la plus hawkish pour la Fed
CPI sous-jacent élevé, PPI ferme et ventes au détail robustes. Cette combinaison montrerait que les coûts restent élevés, que les entreprises conservent un certain pouvoir de fixation des prix et que la demande absorbe encore ces hausses. À l'inverse, un CPI modéré suivi de ventes au détail faibles indiquerait que la politique restrictive commence réellement à peser sur la demande.
Le PPI — vérifier les pressions en amont
Le PPI permettra d'observer si les coûts supportés par les producteurs continuent de progresser. Son importance sera secondaire par rapport au CPI, mais plusieurs de ses composantes alimentent directement le calcul du PCE, la mesure d'inflation privilégiée par la Fed. Un PPI élevé renforcerait donc le risque que les pressions actuelles se transmettent progressivement aux prix à la consommation ; un chiffre modéré limiterait, au contraire, la crainte d'effets de second tour.
Il faudra cependant éviter de lire les trois rapports séparément : le CPI mesure l'inflation payée par les consommateurs, le PPI mesure les pressions en amont, et les ventes au détail évaluent la résistance de la demande. C'est leur combinaison qui donnera la meilleure lecture de la situation américaine.
Les scénarios de marché
| Configuration | Lecture macroéconomique | Réaction probable |
|---|---|---|
| CPI global et sous-jacent supérieurs aux attentes | Inflation généralisée et persistante | Hausse des rendements, retour possible d'octobre dans le débat et poursuite du DXY |
| CPI global élevé, mais core CPI modéré | Choc principalement énergétique | Hausse initiale du dollar, avec un risque d'essoufflement rapide |
| CPI conforme, PPI élevé et ventes solides | Pressions en amont et demande résistante | Décembre reste fermement valorisé, dollar soutenu |
| CPI modéré, mais ventes au détail solides | Désinflation sans véritable ralentissement de la demande | Réaction mitigée, correction du dollar probablement limitée |
| CPI et ventes au détail inférieurs aux attentes | Désinflation accompagnée d'un refroidissement de la demande | Baisse des rendements, repricing de décembre et correction plus importante du DXY |
| CPI élevé, mais DXY incapable de progresser | Bonnes nouvelles déjà intégrées dans les prix | Signal potentiel d'épuisement et prises de bénéfices |
Ce qui confirmerait réellement la correction
Pour transformer la divergence actuelle en signal baissier exploitable, plusieurs confirmations seraient nécessaires : un core CPI inférieur au consensus, une baisse du rendement américain à deux ans, une diminution des anticipations d'une hausse en décembre, des ventes au détail indiquant un ralentissement de la demande réelle, une cassure du dernier creux ascendant du DXY, une reprise généralisée des devises du G10, ou une incapacité du dollar à progresser après des données pourtant favorables.
Le dernier point serait particulièrement révélateur. Lorsqu'un actif fortement acheté ne parvient plus à monter après une bonne nouvelle, cela peut signifier que le marché a déjà intégré l'essentiel du scénario positif.
Ce qui invaliderait la thèse
Une surévaluation n'implique pas nécessairement une correction immédiate. Le dollar pourrait continuer de progresser si le core CPI dépasse les attentes, si les services et le logement accélèrent, si le PPI indique une nouvelle hausse des coûts, si les ventes au détail confirment une consommation très résistante, si les rendements américains repartent à la hausse, si la Fed adopte un discours plus restrictif, si la crise française continue de peser sur l'euro, ou si les tensions géopolitiques renforcent la demande refuge.
Dans ce scénario, la divergence du RSI pourrait persister sans provoquer de véritable retournement.
Notre lecture
La surévaluation du dollar est désormais visible à travers trois dimensions : technique, avec la divergence entre le DXY et le RSI ; fondamentale, avec un dollar qui progresse malgré la baisse récente des rendements ; et comportementale, avec un positionnement long devenu particulièrement encombré. ING confirme également que le dollar s'échange au-dessus de sa juste valeur à court terme face à presque tout le G10.
Mais cela ne suffit pas encore. Une valorisation excessive indique qu'un marché est vulnérable à une mauvaise nouvelle. Elle ne garantit ni la direction immédiate ni le calendrier du mouvement. Le CPI pourrait fournir le premier déclencheur. Le PPI et les ventes au détail devront ensuite confirmer s'il existe réellement une modération simultanée de l'inflation, des coûts et de la demande.
Biais avant les publications
Neutre, avec un risque asymétrique de correction. Une inflation sous-jacente plus faible, accompagnée d'une baisse des rendements et de ventes au détail modérées, confirmerait la thèse baissière. À l'inverse, un CPI élevé et une consommation toujours résistante montreraient que le dollar est peut-être cher — mais qu'il possède encore de bonnes raisons de le rester.
Un marché surévalué ne baisse pas simplement parce qu'il est trop haut. Il baisse lorsque le catalyseur oblige les investisseurs à remettre en question l'histoire qui justifiait sa valorisation.
Ce contenu est fourni à titre informatif et éducatif. Il ne constitue ni un conseil en investissement, ni un signal de trading, ni une garantie de résultat.