

Introduction
Lorsqu'une guerre éclate ou que les marchés entrent dans une période d'incertitude, un raisonnement revient presque automatiquement : les investisseurs vont rechercher la sécurité, donc les valeurs refuges devraient progresser.
Cette logique n'est pas fausse. Elle est simplement incomplète. Une valeur refuge ne monte pas dans toutes les crises, au même moment et pour les mêmes raisons. Sa réaction dépend de la nature du choc, de la politique monétaire, des besoins de liquidité et des alternatives disponibles. Avant d'expliquer le comportement actuel de l'or, il faut donc comprendre ce qu'est réellement une valeur refuge.
Définition — qu'est-ce qu'une valeur refuge ?
Une valeur refuge est un actif vers lequel les investisseurs ont tendance à se tourner lorsqu'ils cherchent à protéger leur capital face à une forte incertitude économique, financière ou géopolitique. Elle est généralement recherchée pour plusieurs qualités : une forte liquidité, une confiance historique, une capacité à conserver sa valeur, un faible risque de défaut, une large acceptation internationale, et une disponibilité même pendant les périodes de tension.
Une valeur refuge n'est donc pas nécessairement un actif qui ne baisse jamais. C'est plutôt un actif auquel les investisseurs accordent davantage de confiance lorsque la visibilité diminue. Le mot « refuge » décrit une fonction dans un portefeuille, pas la garantie d'une performance positive à chaque événement.
Principales valeurs refuges — une famille d'actifs différents
Plusieurs actifs peuvent remplir une fonction défensive, mais ils ne réagissent pas aux mêmes risques.
L'or
L'or ne dépend directement d'aucun gouvernement, d'aucune entreprise et d'aucune promesse de remboursement. Il est recherché comme réserve de valeur, protection contre la dépréciation monétaire et outil de diversification. Il est généralement soutenu par une baisse des taux réels, un affaiblissement du dollar, une perte de confiance dans les monnaies, une crise systémique, ou une inflation élevée que les banques centrales ne parviennent pas à contrôler.
Le dollar américain
Le dollar constitue la principale monnaie de réserve et de financement au monde. Il profite de la profondeur des marchés américains, de la liquidité des bons du Trésor et de son rôle dans le commerce international. Pendant les périodes de stress, les entreprises, les banques et les investisseurs recherchent souvent des dollars pour couvrir leurs obligations ou conserver des liquidités.
Les bons du Trésor américain
Ils sont généralement considérés comme présentant un risque de crédit très faible et constituent l'un des marchés les plus liquides au monde. Ils peuvent profiter d'un ralentissement économique ou d'une baisse attendue des taux. En revanche, ils peuvent reculer lorsqu'une crise provoque surtout une hausse de l'inflation ou lorsque les investisseurs doivent vendre leurs actifs pour obtenir immédiatement des liquidités.
Le franc suisse
Le franc bénéficie de la stabilité institutionnelle de la Suisse, de sa situation extérieure et de la crédibilité de sa banque centrale. Pendant la crise des dettes souveraines européennes de 2011, les entrées de capitaux ont provoqué une appréciation si importante du franc que la Banque nationale suisse a instauré un cours plancher de 1,20 franc pour un euro afin de limiter les dommages sur l'économie.
Le yen japonais
Le yen peut bénéficier des périodes d'aversion au risque lorsque les investisseurs ferment des opérations de portage financées dans la monnaie japonaise. Mais son comportement dépend également des écarts de taux, de la politique de la Banque du Japon et de la dépendance énergétique du pays. Autrement dit, ces actifs sont tous qualifiés de refuges, mais ils ne protègent pas contre les mêmes menaces.
Exemples — quand les valeurs refuges ont joué leur rôle
La crise financière de 2008
Pendant la crise financière mondiale, les actions américaines ont perdu plus de 37 % sur l'ensemble de l'année 2008, tandis que l'or a préservé sa valeur et enregistré une progression annuelle d'environ 3,4 %. Mais cette performance annuelle masque une réalité importante : au quatrième trimestre, l'or a temporairement reculé. Face à l'urgence, certains investisseurs ont vendu leur métal pour obtenir des dollars, couvrir leurs pertes ou répondre à des appels de marge. Le dollar s'est renforcé et l'or a été utilisé comme source de liquidité.
Il a ensuite bénéficié de la baisse des taux, des politiques monétaires expansionnistes et des inquiétudes concernant le système financier, jusqu'à atteindre environ 1 900 dollars en 2011. L'or a donc bien joué son rôle, mais pas nécessairement pendant chaque séance de la crise.
La crise des dettes européennes de 2011
La crainte d'une fragmentation de la zone euro a déclenché une forte demande de francs suisses. L'appréciation est devenue si importante qu'elle menaçait la compétitivité suisse et faisait peser un risque déflationniste sur le pays. La BNS a alors été contrainte d'intervenir. Cet exemple montre qu'une valeur refuge peut tellement s'apprécier que sa propre banque centrale cherche à freiner le mouvement.
La pandémie de 2020
Lorsque la pandémie a provoqué une liquidation généralisée en mars 2020, même l'or et les bons du Trésor ont temporairement été vendus. Les investisseurs ne recherchaient pas seulement la sécurité : ils recherchaient avant tout des liquidités en dollars. La Réserve fédérale a décrit cette période comme une véritable « course au cash », durant laquelle certains investisseurs ont vendu des actifs pourtant considérés comme sûrs.
Une fois le stress de liquidité stabilisé, les taux proches de zéro, le quantitative easing et les inquiétudes économiques ont soutenu l'or. Les ETF aurifères ont enregistré 298 tonnes d'entrées au premier trimestre, puis des entrées annuelles record d'environ 877 tonnes en 2020. Là encore, l'or a joué son rôle, mais seulement après une première phase de ventes forcées.
Contexte — aucun refuge ne fonctionne partout
La réaction d'une valeur refuge dépend avant tout de la question suivante : de quoi les investisseurs cherchent-ils réellement à se protéger ? S'ils craignent une récession et une chute de l'inflation, ils peuvent privilégier les obligations. S'ils craignent une crise bancaire ou une perte de confiance dans les monnaies, ils peuvent privilégier l'or. S'ils ont besoin de liquidités immédiates pour rembourser des dettes, ils peuvent rechercher le dollar. S'ils réduisent des opérations de carry trade, ils peuvent racheter du yen. S'ils craignent une instabilité politique européenne, ils peuvent se tourner vers le franc suisse.
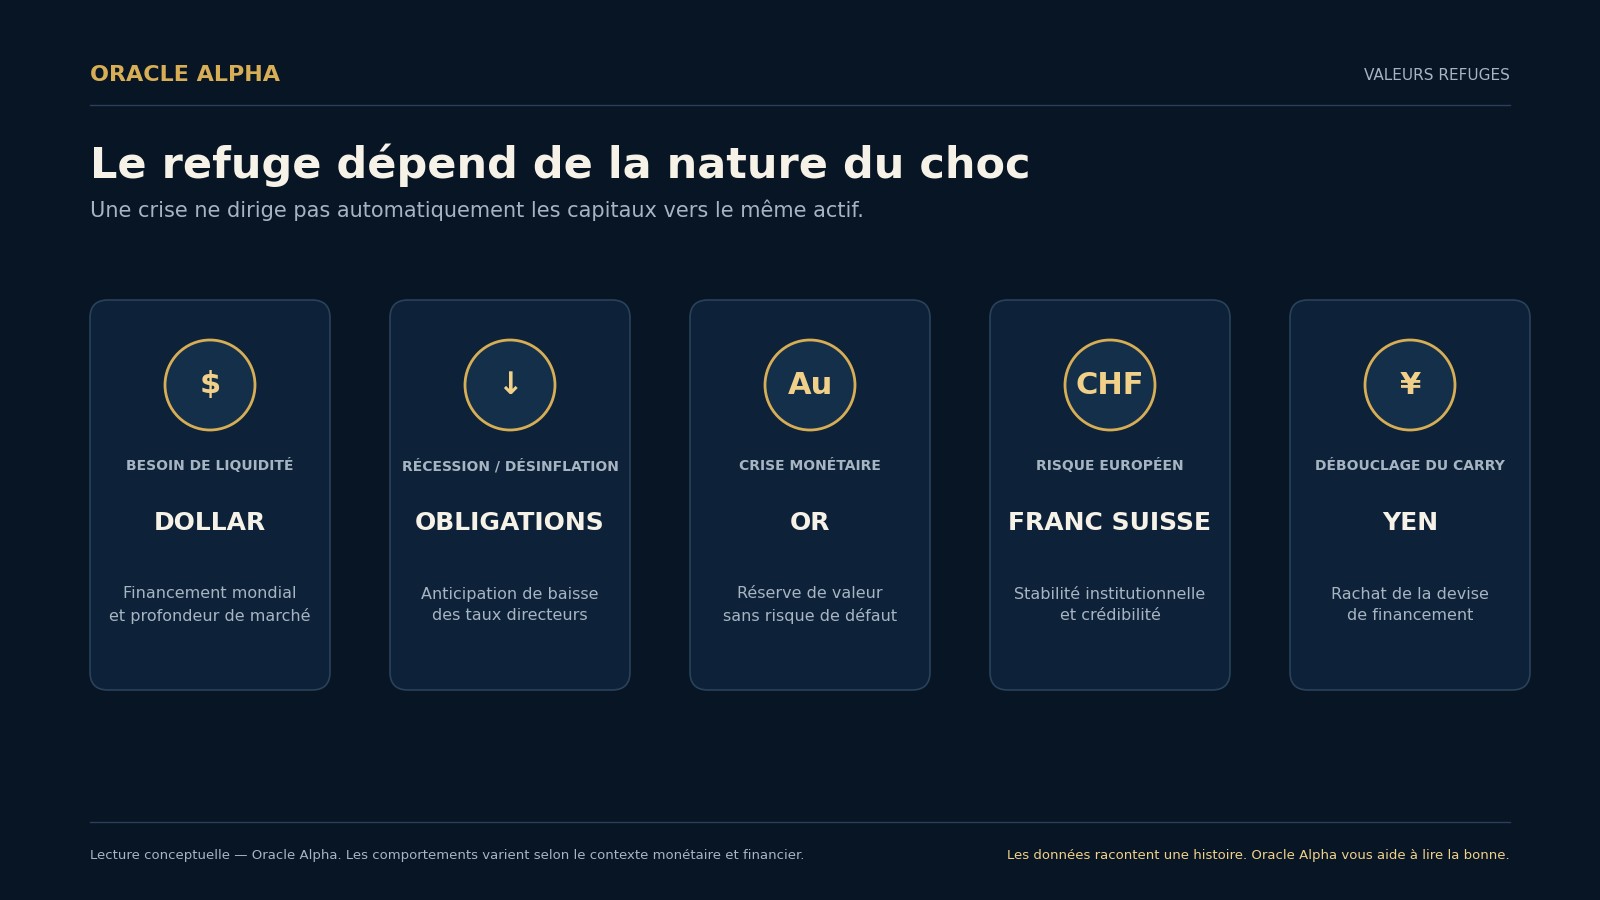
Une guerre n'est donc pas automatiquement favorable à l'or. Une guerre qui provoque une récession, une baisse des taux et une perte de confiance monétaire peut fortement soutenir le métal. Une guerre qui fait principalement monter le pétrole, l'inflation et les taux américains peut, au contraire, renforcer davantage le dollar. C'est précisément ce qui caractérise la situation actuelle.
Le cas de l'or — une crise géopolitique devenue énergétique
La guerre actuelle oppose directement les États-Unis et l'Iran. La particularité de ce conflit vient du rôle de l'Iran dans le marché pétrolier et de sa capacité d'influence autour du détroit d'Ormuz. En 2022, environ 21 millions de barils par jour transitaient par ce passage, soit approximativement 21 % de la consommation mondiale de liquides pétroliers.
Ormuz joue également un rôle déterminant pour le gaz naturel liquéfié. Sa fermeture en 2026 a affecté environ 20 % des approvisionnements mondiaux en GNL. Le risque dépasse également ce seul détroit. Bab el-Mandeb, la mer Rouge, le canal de Suez et les infrastructures saoudiennes constituent d'autres points de vulnérabilité — ces routes représentaient environ 12 % du commerce maritime mondial de pétrole au premier semestre 2023.
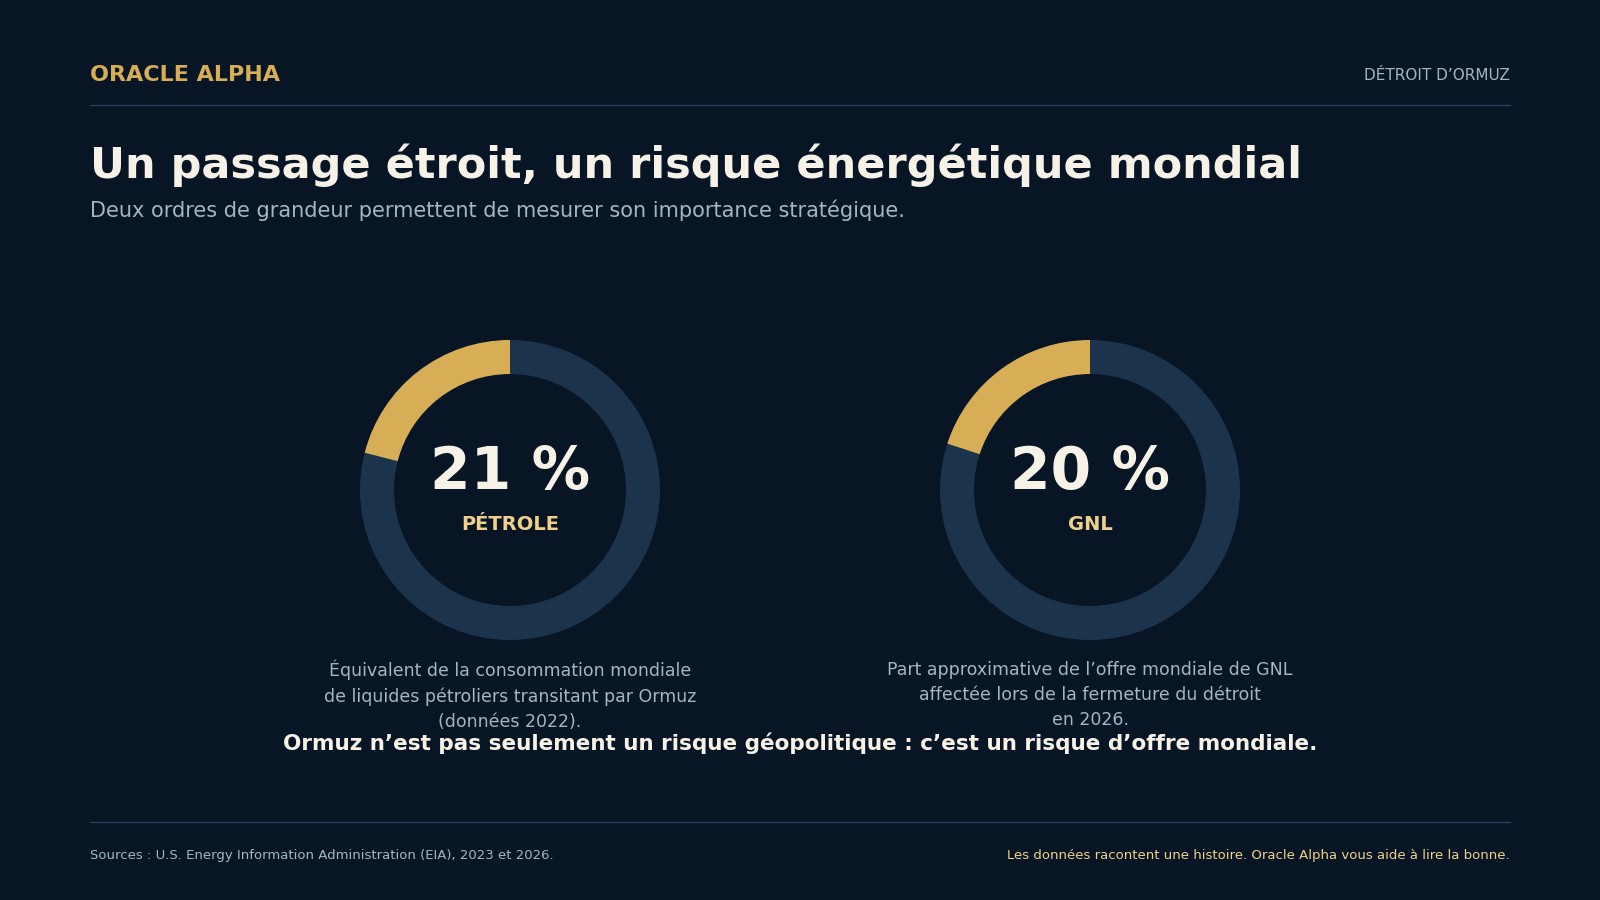
Le centre économique de cette guerre n'est donc pas seulement militaire. Il se situe dans la menace pesant sur l'approvisionnement énergétique mondial.
Pétrole — le canal de transmission vers l'inflation
Le pétrole intervient directement ou indirectement dans une grande partie du système productif : transport routier, maritime et aérien, fonctionnement de certaines machines, agriculture et production d'engrais, plastiques et produits pétrochimiques, emballages, logistique internationale, livraison des marchandises, coûts énergétiques des entreprises. Il serait trop imprécis d'affirmer qu'un pourcentage déterminé de tous les produits est fabriqué avec du pétrole. Mais son rôle économique dépasse largement le prix payé à la pompe.
Lorsque le pétrole augmente, les producteurs subissent des coûts plus élevés. Certains les absorbent temporairement en réduisant leurs marges. D'autres les répercutent sur leurs clients. Les grossistes achètent ensuite plus cher auprès des producteurs. Les distributeurs paient davantage aux grossistes. Les ménages finissent par supporter une partie du choc. Cette hausse peut ensuite se diffuser dans les services et les salaires.
Les revenus des uns deviennent les dépenses des autres. Le coiffeur dépense chez le menuisier. Le menuisier paie le commerçant. Le commerçant rémunère le transporteur. Chaque acteur réinjecte une partie de ses revenus dans l'économie. Si leurs coûts progressent simultanément, le choc énergétique peut progressivement circuler dans l'ensemble du système. C'est le risque d'effets de second tour que les banques centrales cherchent à empêcher.
Inflation — pourquoi elle ne soutient pas toujours l'or
L'or est souvent présenté comme une protection contre l'inflation. Cette affirmation doit être replacée dans son contexte. Lorsque l'inflation augmente et que la banque centrale reste passive, les taux réels diminuent. Le rendement des placements monétaires ne compense plus la hausse des prix, ce qui peut favoriser l'or. Mais si la banque centrale répond en relevant fortement ses taux, le mécanisme change.
Pétrole plus cher → inflation plus élevée → banque centrale plus restrictive → rendements plus élevés → monnaie plus forte → pression sur l'or. C'est exactement le dilemme actuel : la guerre augmente la demande de protection, mais la menace énergétique renforce également les arguments de la Fed en faveur de taux durablement élevés.
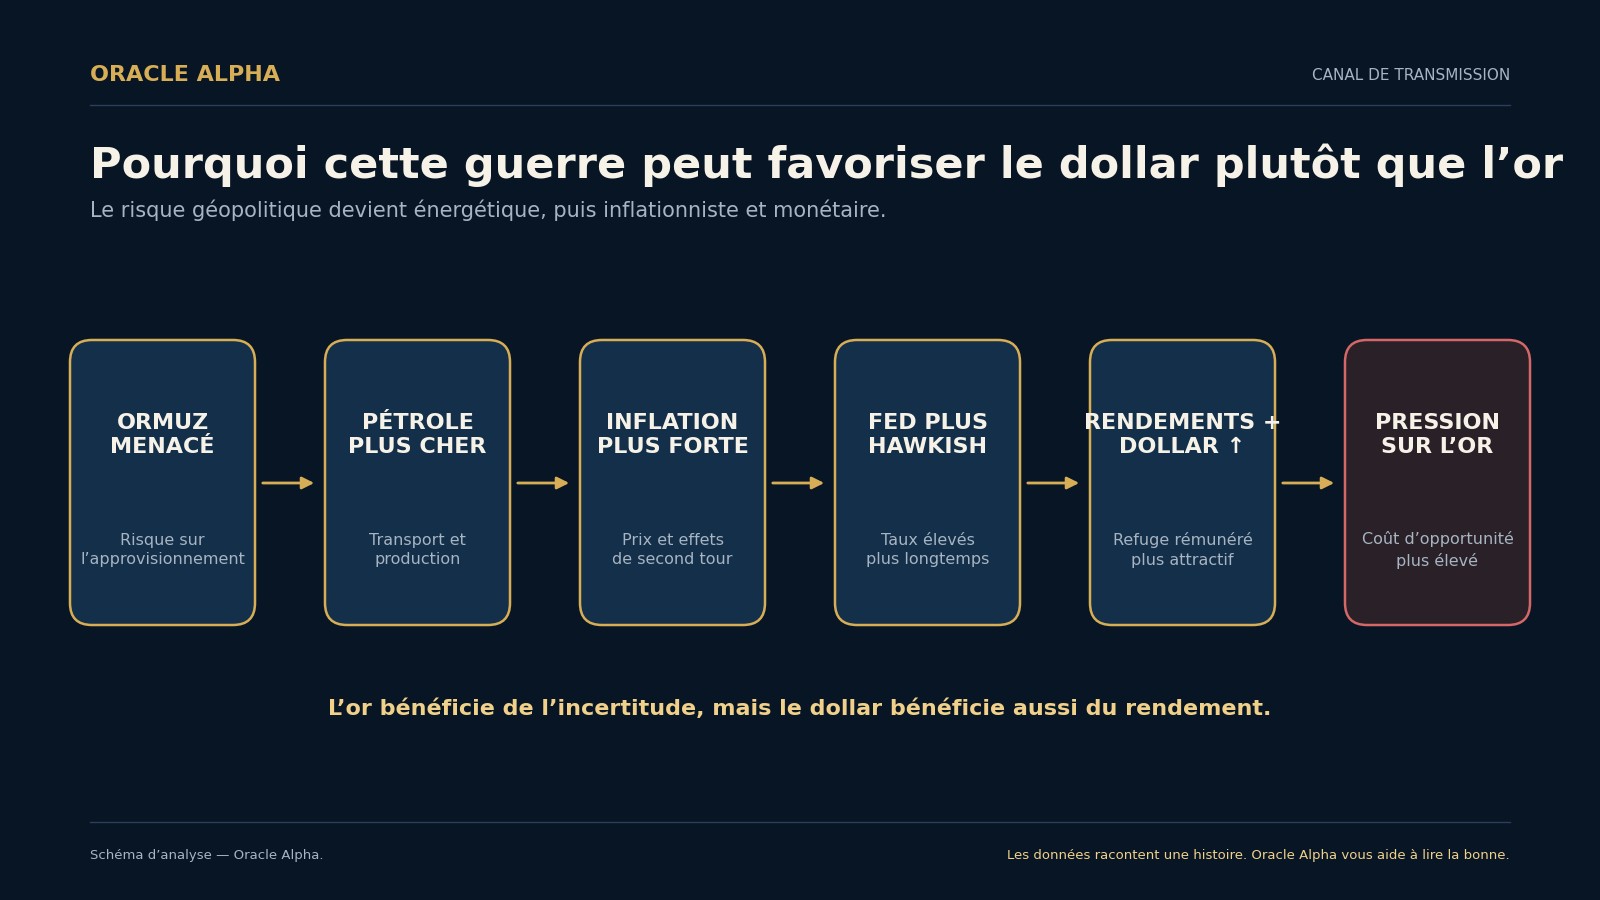
Si une banque centrale souhaite resserrer ses conditions financières, elle peut relever ses taux, maintenir ces derniers élevés ou réduire son bilan à travers le quantitative tightening. Le quantitative easing aurait l'effet opposé : il vise à injecter des liquidités et à faire baisser les taux longs. La Fed définit d'ailleurs le QE comme un outil d'assouplissement et le QT comme un instrument de resserrement.
Dollar contre or — deux refuges, un seul offre du rendement
Le dollar est lui-même une valeur refuge. Il bénéficie de la profondeur des marchés américains, de son rôle de monnaie de réserve, de son utilisation dans les échanges internationaux et de la demande mondiale de financement en dollars. Mais, dans le contexte actuel, il bénéficie d'un avantage supplémentaire : les actifs américains offrent des rendements élevés.
Lorsqu'un investisseur étranger souhaite acheter une obligation américaine, il doit généralement acquérir des dollars, sauf s'il couvre intégralement son exposition au change. Face à des rendements obligataires américains supérieurs à 5 %, il doit donc choisir entre une valeur refuge sans coupon — l'or — et une valeur refuge rémunérée — le dollar accompagné des obligations américaines.
L'or bénéficie de la peur. Le dollar bénéficie de la peur, des taux élevés et de la liquidité. C'est pourquoi le dollar peut dominer même dans un environnement qui semble, à première vue, favorable au métal précieux.
Rendements — le coût d'opportunité de l'or
L'or ne verse aucun intérêt. Lorsque les rendements obligataires augmentent, son coût d'opportunité devient plus élevé. Cette pression est particulièrement importante lorsque les rendements réels progressent. Reuters relevait récemment que les anticipations de taux durablement élevés et la force du dollar pesaient sur le métal malgré les tensions géopolitiques.
La sous-performance de l'or ne signifie donc pas que le marché ignore la guerre. Elle montre que les investisseurs évaluent simultanément la demande de protection, la trajectoire de la Fed, le rendement disponible sur les obligations, la force du dollar, et la possibilité d'une désescalade. Pour le moment, les forces monétaires neutralisent une partie de la prime géopolitique.
2025 et 2026 — deux contextes différents
L'or avait fortement progressé en 2025 et atteint plusieurs records historiques. Les tensions géopolitiques de cette période n'impliquaient pas le même niveau de menace sur Ormuz et sur l'approvisionnement énergétique mondial. La recherche de protection pouvait donc davantage dominer la réaction du marché.
En 2026, le risque est devenu beaucoup plus inflationniste. Le marché ne se demande plus uniquement si la guerre va s'aggraver. Il cherche également à déterminer jusqu'où le pétrole peut monter, combien de temps l'inflation restera élevée, comment la Fed réagira, et jusqu'où les rendements américains peuvent progresser. Ce n'est donc pas la guerre elle-même qui empêche l'or de s'envoler. C'est la forme économique prise par cette guerre.
Prises de bénéfices — le deuxième facteur
L'or est également entré dans cette crise après une progression exceptionnelle et plusieurs sommets historiques. Après un mouvement aussi important, certains investisseurs cherchent naturellement à sécuriser leurs gains, réduire leur exposition, rééquilibrer leur portefeuille, attendre une correction, ou rechercher un meilleur point d'entrée. La proximité de la zone des 5 000 dollars a donc pu encourager les prises de bénéfices.
Ce facteur n'explique pas, à lui seul, la sous-performance du métal. Mais il amplifie la pression exercée par le dollar et les rendements. La première explication reste macroéconomique. La seconde relève du positionnement.
Banques centrales — un soutien structurel, pas quotidien
Les achats des banques centrales constituent bien un pilier de long terme pour l'or. Leur rythme n'est toutefois ni constant ni suffisant pour empêcher toutes les corrections. Le World Gold Council a révisé son estimation des achats nets du premier trimestre 2026 de 244 à 57 tonnes. Ces achats ont ensuite rebondi à 289 tonnes au deuxième trimestre. Dans le même temps, les ETF aurifères ont enregistré environ 45 tonnes de sorties au deuxième trimestre, notamment en raison du dollar fort et de la remontée des anticipations de taux.
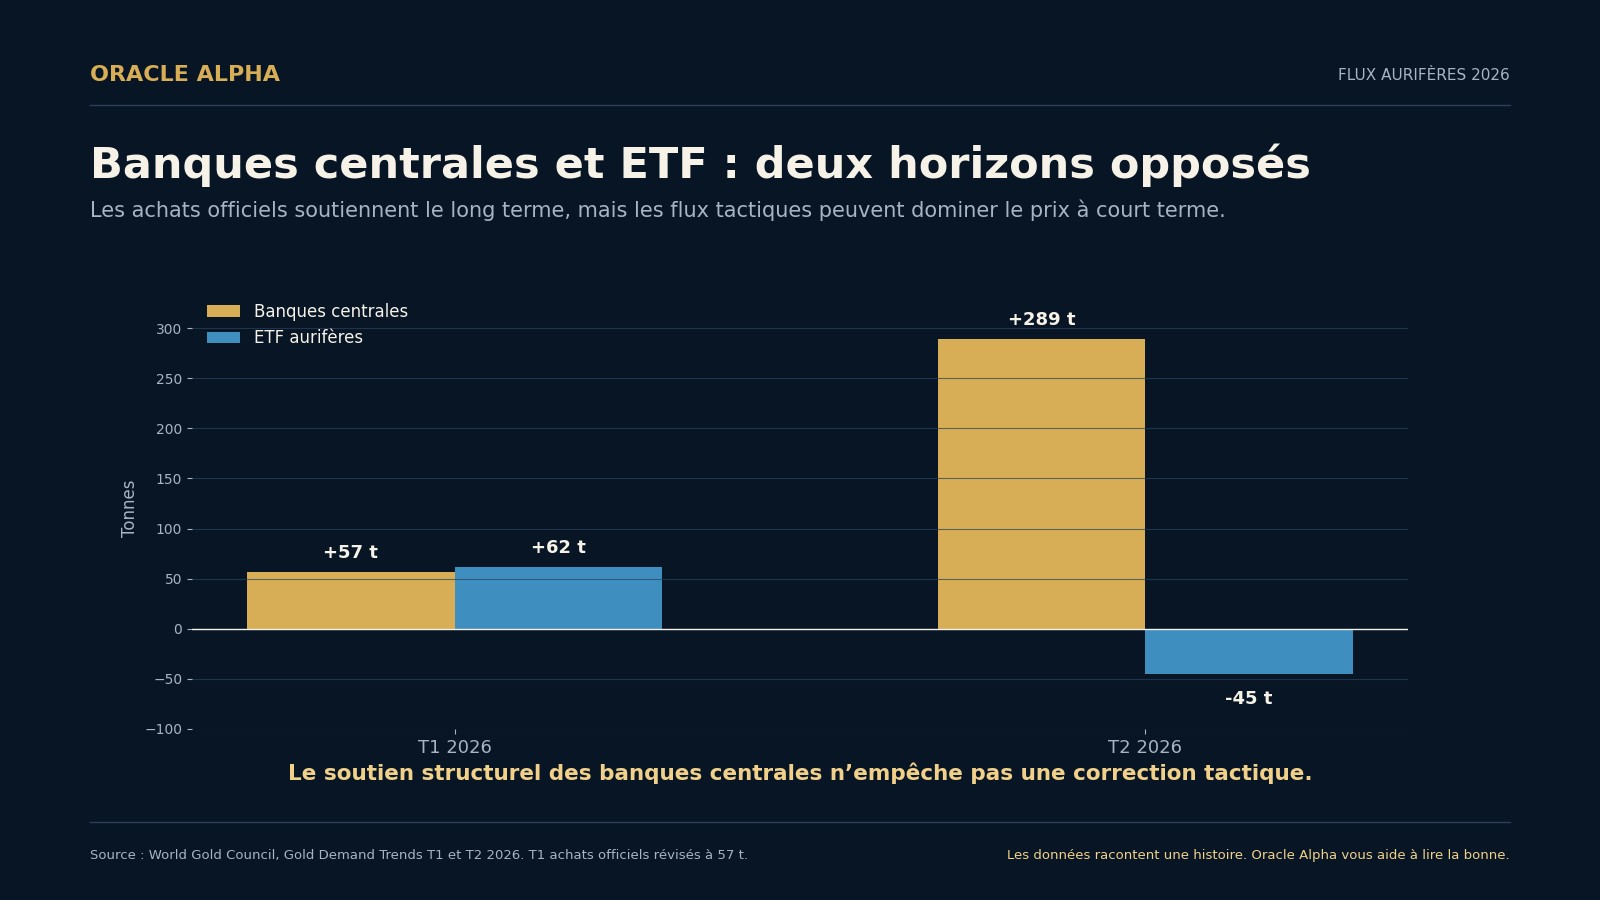
Les banques centrales raisonnent sur plusieurs années. Les fonds et les investisseurs privés ajustent leurs positions beaucoup plus rapidement. Les achats officiels peuvent donc construire un plancher structurel sans empêcher une correction tactique.
Ce qui pourrait relancer l'or
Une progression durable du métal deviendrait plus probable avec : une baisse des rendements réels américains, un ralentissement de l'inflation sous-jacente, une diminution des anticipations de hausse de la Fed, un affaiblissement durable du dollar, un retour des flux vers les ETF, la poursuite des achats des banques centrales, ou une escalade menaçant directement le système financier, et pas uniquement l'offre énergétique.
À l'inverse, l'or pourrait rester sous pression si le conflit entretient l'inflation, si la Fed poursuit son resserrement et si les capitaux continuent de privilégier les actifs américains rémunérés.
À retenir
Une valeur refuge n'est pas un actif qui monte automatiquement lorsque les marchés ont peur. C'est un actif recherché pour répondre à un risque particulier.
Pendant une crise de liquidité, le dollar peut dominer. Pendant une récession, les obligations peuvent être privilégiées. Pendant une crise monétaire ou une perte de confiance dans les banques centrales, l'or peut devenir le refuge principal.
Dans la situation actuelle, la guerre soutient l'or par l'incertitude, mais elle soutient encore davantage le dollar par le canal du pétrole, de l'inflation et des taux. Les prises de bénéfices après les sommets historiques renforcent également la correction. L'or n'a donc pas perdu son statut de valeur refuge. Il se trouve simplement dans un contexte où son principal concurrent offre, pour le moment, davantage de liquidité et de rendement.
Toutes les crises créent de la peur. Mais toutes les peurs ne dirigent pas les capitaux vers le même refuge.
Ce contenu est fourni à titre informatif et éducatif. Il ne constitue ni un conseil en investissement, ni un signal de trading, ni une garantie de résultat.