

Les dernières données américaines ont envoyé deux messages apparemment contradictoires. D'un côté, l'inflation PCE a été plus faible que prévu, réduisant sensiblement la probabilité d'une nouvelle hausse des taux de la Réserve fédérale dès octobre. De l'autre, la croissance américaine a été nettement révisée à la hausse, la consommation reste vigoureuse et l'emploi privé continue de progresser.
C'est cette combinaison qui explique la résistance du dollar. Le marché a moins de raisons de craindre une hausse immédiate de la Fed, mais il ne dispose toujours pas d'arguments suffisants pour anticiper la fin du cycle de resserrement.
USD — pourquoi le dollar résiste-t-il malgré un PCE plus faible ?
L'indice PCE global a progressé de 0,3 % en août, contre 0,4 % attendu. Sur un an, l'inflation s'est établie à 3,4 %, sous le consensus de 3,7 %. Le PCE sous-jacent, qui exclut l'alimentation et l'énergie et constitue l'une des principales références de la Fed, a augmenté de 0,2 % sur un mois, contre 0,3 % attendu. Sur un an, il est resté à 3,0 %, là encore sous les 3,3 % anticipés.
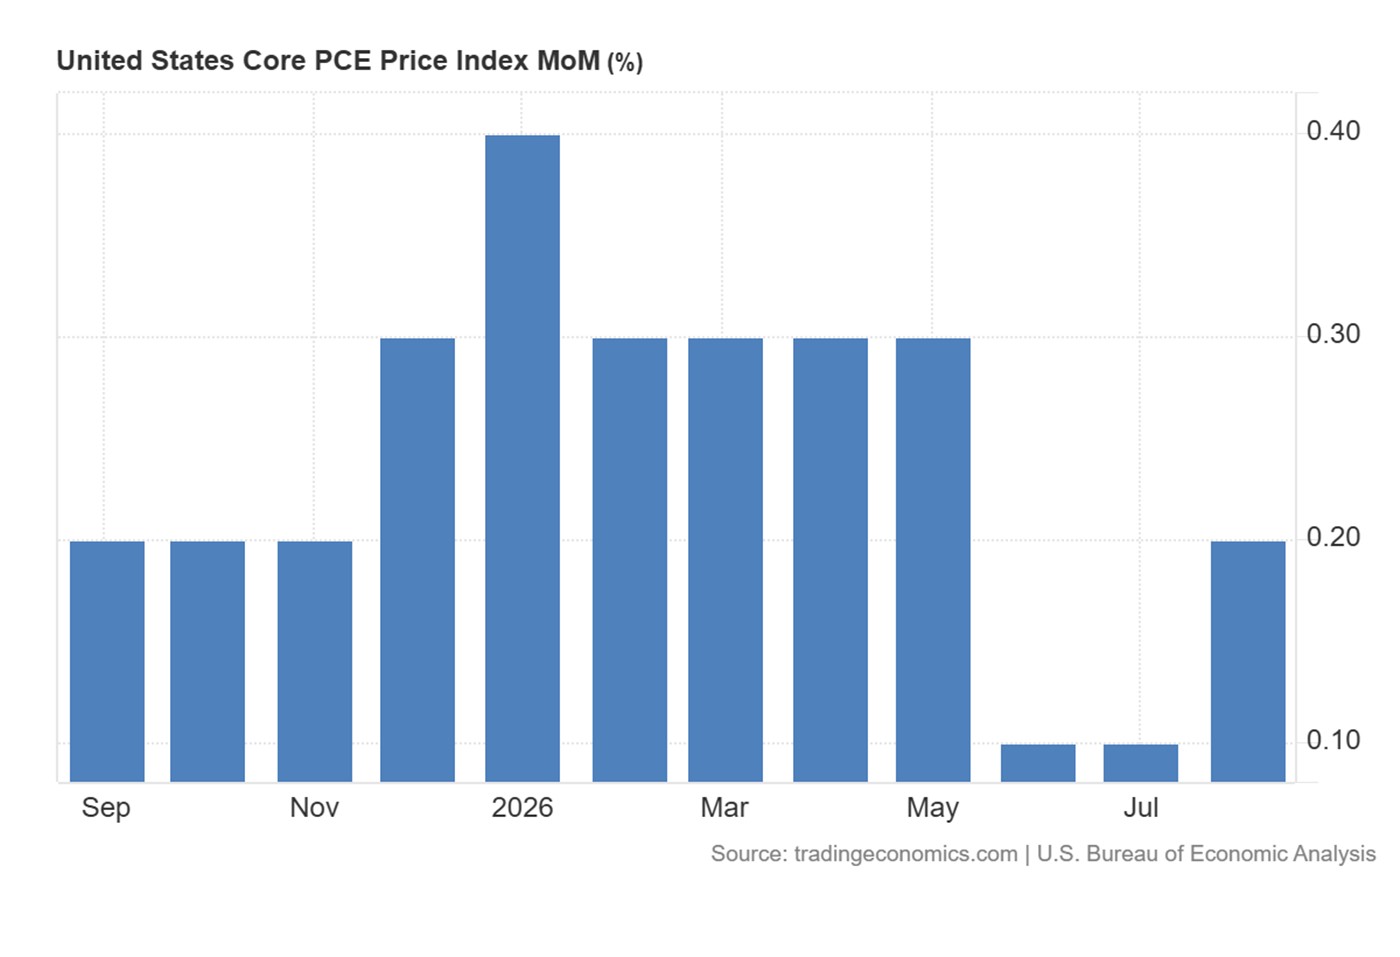
À première vue, ces chiffres semblent clairement négatifs pour le dollar. Ils montrent une inflation moins forte que prévu et réduisent l'urgence d'un nouveau resserrement monétaire. Mais un détail mérite une attention particulière : la donnée mensuelle précédente du Core PCE a été révisée à la baisse, de 0,2 % à 0,1 %.
Autrement dit, même si la lecture d'août est inférieure aux attentes, elle représente une accélération par rapport au mois précédent : juillet révisé à +0,1 %, août à +0,2 %, pour un consensus de +0,3 %. L'inflation sous-jacente n'a donc pas explosé, mais elle ne s'est pas non plus affaiblie par rapport à juillet. La dynamique mensuelle a légèrement repris, tandis que le niveau annuel reste supérieur à l'objectif de 2 % de la Fed.
Cette nuance aide à comprendre pourquoi le dollar a rapidement absorbé sa correction initiale. Le rapport est plus faible que prévu, mais pas suffisamment faible pour éliminer le risque de nouvelles hausses. Le BEA a également annoncé une hausse de 0,9 % des dépenses personnelles, contre 0,8 % attendu, alors que les revenus n'ont augmenté que de 0,2 %. La demande des ménages reste donc particulièrement résistante, même si son maintien face à une progression plus faible des revenus devra être surveillé.
PIB — une économie bien plus solide qu'estimé
Le principal soutien du dollar est venu de la révision du PIB américain. L'économie a progressé à un rythme annualisé de 2,2 % au deuxième trimestre, alors que l'estimation précédente et les attentes se situaient à seulement 1,5 %. La croissance du premier trimestre a également été révisée à 2,5 %.
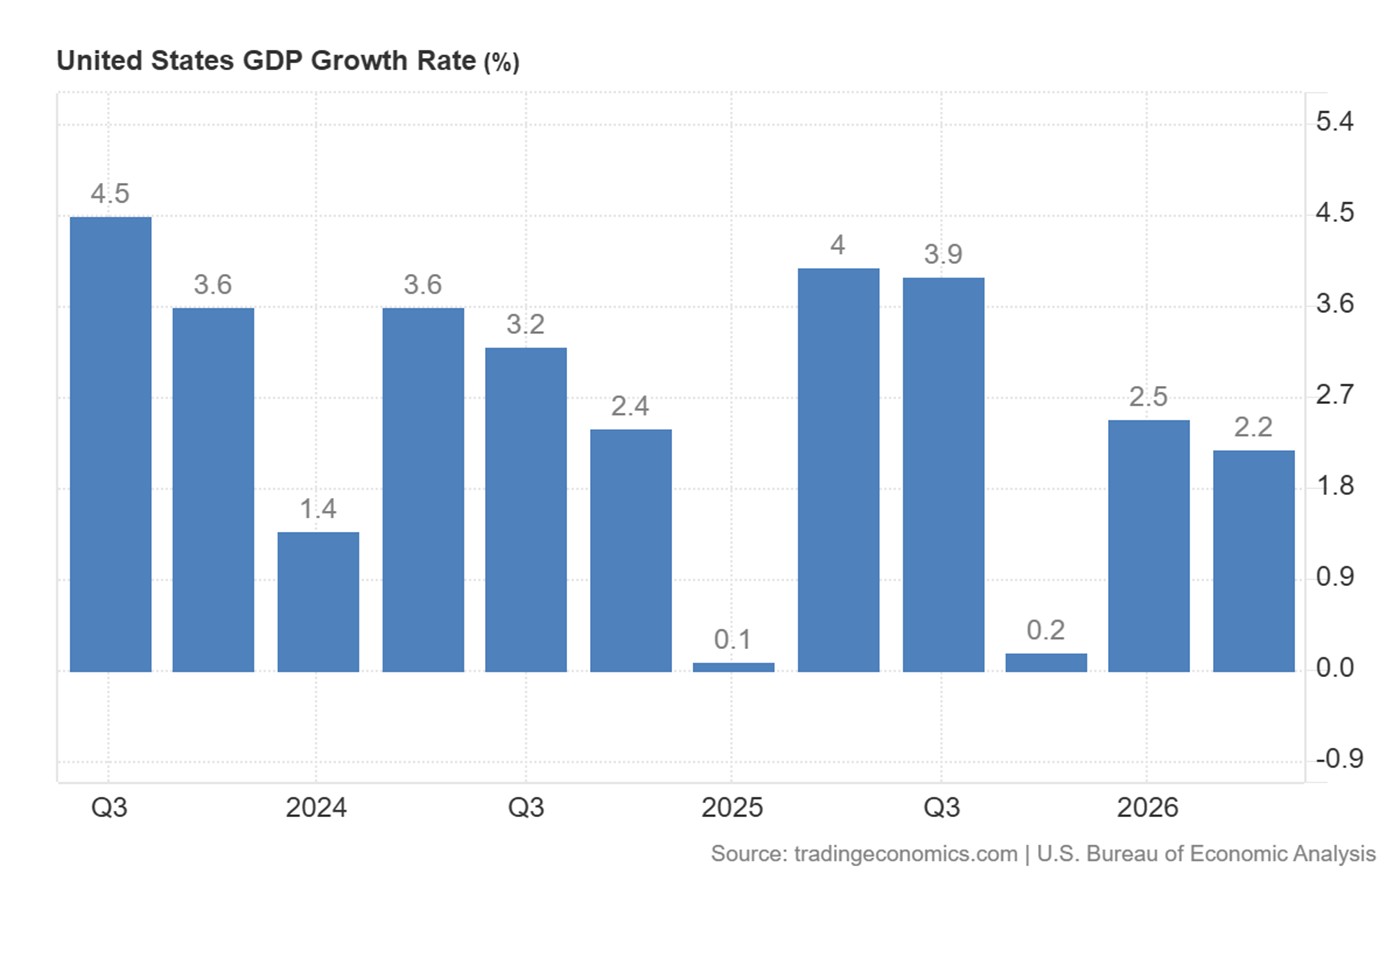
La révision du deuxième trimestre provient principalement d'investissements, de dépenses publiques et d'une consommation plus élevés qu'initialement estimé. Plus important encore, les ventes finales réelles aux acheteurs privés domestiques ont progressé de 4,6 %, après seulement 1,8 % au premier trimestre. Cet indicateur exclut notamment les stocks, le commerce extérieur et les dépenses publiques — il fournit donc une mesure plus directe de la demande privée américaine.
Cela signifie que la vigueur de l'économie ne repose pas uniquement sur des éléments comptables ou temporaires. La consommation et l'investissement privé demeurent robustes, malgré des taux d'intérêt déjà très élevés. C'est précisément ce qui limite l'effet baissier du PCE sur le dollar : une inflation plus faible pourrait justifier une pause en octobre, mais une économie qui croît à 2,2 %, avec une demande privée à 4,6 %, ne justifie pas encore un assouplissement monétaire.
Fed — octobre recule, mais décembre reste ouvert
Après la publication du PCE, la probabilité implicite d'une hausse de 25 points de base en octobre est retombée autour de 35 à 40 %, contre environ 70 % quelques jours auparavant. Ce mouvement confirme que les marchés ont intégré le message de John Williams, président de la Fed de New York : après la hausse de septembre, il n'existe aucune urgence à resserrer immédiatement la politique monétaire.
Williams n'a toutefois pas déclaré que le cycle était terminé. Il estime toujours qu'une nouvelle hausse pourrait devenir appropriée avant la fin de l'année si l'économie et l'inflation évoluent conformément à ses prévisions. D'autres responsables de la Fed adoptent un ton plus ferme : Neel Kashkari considère toujours l'inflation comme trop élevée et maintient la possibilité d'une hausse supplémentaire cette année, tandis que Michael Barr estime également que de nouveaux ajustements pourraient être nécessaires.
Le marché distingue désormais deux échéances : en octobre, une hausse est possible, mais n'est plus le scénario central ; en décembre, une hausse reste largement envisageable si l'inflation et l'emploi demeurent solides. La trajectoire de la Fed a été repoussée, mais pas renversée.
Obligations — le véritable moteur actuel du dollar
Le comportement du marché obligataire est essentiel pour comprendre la résistance du billet vert. Les rendements à court terme ont reculé après le PCE, reflétant la baisse des anticipations de hausse en octobre. Mais les rendements à long terme sont restés proches de leurs sommets pluriannuels. La courbe américaine s'est ainsi pentifiée : le deux ans a davantage baissé que le dix ans.
Cette configuration traduit deux lectures différentes : le marché anticipe moins de pression immédiate de la Fed, mais il conserve une prime élevée à long terme en raison de la croissance, des risques inflationnistes, du pétrole et des incertitudes budgétaires. Le dollar semble actuellement plus sensible au rendement du Treasury à dix ans qu'à la seule probabilité d'une hausse en octobre. Il évolue ainsi près de son plus haut niveau depuis deux mois, après avoir progressé d'environ 2 % en septembre. Tant que les rendements longs ne se détendent pas durablement, les corrections du dollar risquent de rester limitées.
Emploi — l'ADP prépare le terrain pour les NFP
L'emploi privé américain a progressé de 90 000 postes en septembre, au-dessus des attentes proches de 70 000, après une donnée d'août révisée à environ 36 000. La création d'emplois reste néanmoins concentrée dans certains secteurs : l'éducation et la santé ont représenté une large partie des embauches, tandis que les activités financières et les services professionnels ont détruit des emplois. Le rapport ADP montre donc un marché du travail toujours résilient, mais pas nécessairement une accélération généralisée.
L'attention se tourne maintenant vers les salaires non agricoles de vendredi. Les différentes estimations disponibles se situent autour de 90 000 à 100 000 créations de postes, avec un taux de chômage attendu autour de 4,1 % à 4,2 %. Trois scénarios se dessinent : un NFP nettement supérieur aux attentes referait remonter la probabilité d'une hausse en octobre et soutiendrait le dollar ; un NFP proche du consensus laisserait dominer le scénario d'une pause en octobre suivie d'une hausse en décembre ; un NFP très faible avec hausse du chômage repousserait davantage les anticipations de resserrement et ouvrirait la voie à une correction plus importante du dollar. Les salaires et les éventuelles révisions des mois précédents compteront autant que le chiffre principal.
EUR — le PCE ne suffit pas à relancer durablement l'euro
L'EUR/USD a rebondi immédiatement après les données d'inflation américaines, mais le mouvement n'a pas tenu. La paire reste vulnérable autour de la zone de 1,1320–1,1350, car le différentiel de rendement continue de favoriser le dollar. La présidente de la BCE, Christine Lagarde, a également adopté une position mesurée, soulignant l'absence, pour le moment, d'effets de second tour suffisamment importants pour justifier une réaction agressive.
L'inflation européenne remonte pourtant, notamment en France, en Espagne et en Allemagne, ce qui empêche le marché d'exclure totalement une nouvelle hausse de la BCE. Mais à court terme, le problème de l'euro est relatif : même si la BCE reste vigilante, l'économie américaine affiche une croissance et une demande privée nettement plus solides. Une cassure durable sous 1,1320 renforcerait le risque d'une extension vers 1,1200. À l'inverse, un affaiblissement marqué des NFP serait nécessaire pour permettre à l'EUR/USD de retrouver plus durablement la zone de 1,1400.
JPY — une BoJ plus ferme, mais un calendrier encore incertain
L'enquête Tankan a confirmé la solidité d'une partie de l'économie japonaise. L'indice de confiance des grands industriels est passé de +22 à +24, son plus haut niveau depuis mars 2018. Celui des grandes entreprises non manufacturières a toutefois reculé de +37 à +35. Les entreprises japonaises anticipent encore une inflation de 2,6 % à trois ans et de 2,5 % à cinq ans, et les grandes entreprises prévoient une progression de 11,3 % de leurs investissements.
Ces éléments soutiennent la poursuite du cycle de resserrement de la Banque du Japon. Mais le résumé des opinions de septembre montre que le Conseil reste partagé sur le rythme des prochaines hausses : certains membres souhaitent avancer plus rapidement, tandis que d'autres soulignent la faiblesse de la consommation et la nécessité d'évaluer les effets des hausses déjà décidées.
L'USD/JPY reste ainsi proche de 158, pris entre le rendement élevé des obligations américaines, la perspective de nouvelles hausses de la BoJ, et la menace d'une intervention japonaise sur le marché des changes. Le biais reste haussier sur la paire, mais le risque d'intervention rend les positions acheteuses de plus en plus sensibles.
AUD — la Chine ne suffit pas à compenser les données australiennes
Les indicateurs chinois se sont améliorés en septembre. Le PMI manufacturier officiel est revenu à 50,1 et le PMI non manufacturier à 50,2, signalant une légère reprise de l'activité. Cette amélioration aurait normalement dû soutenir le dollar australien. Pourtant, l'AUD reste sous pression.
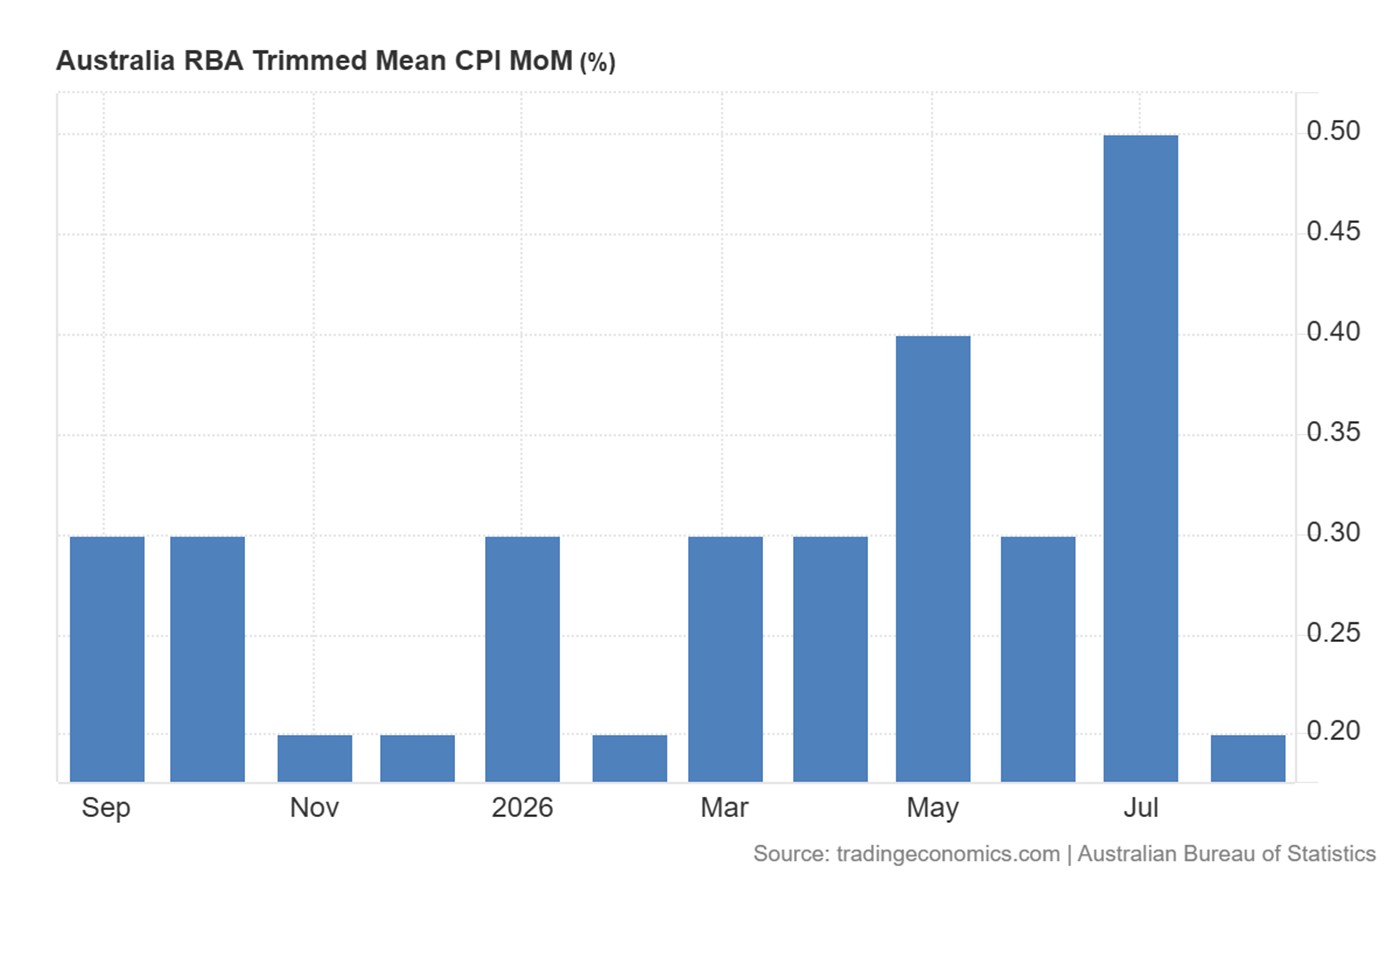
L'inflation australienne sous-jacente a été légèrement plus faible que prévu : le trimmed mean mensuel a ralenti à 0,2 %, tandis que le taux annuel est resté stable à 3,6 %. Cela réduit la nécessité d'une nouvelle hausse immédiate de la RBA après son relèvement à 4,60 %.
Parallèlement, l'excédent commercial australien s'est réduit à seulement 495 millions de dollars australiens, très loin des deux milliards attendus. Les importations ont augmenté de 5,8 %, principalement en raison d'un bond de 79,3 % des achats d'équipements informatiques destinés aux centres de données. Cette composition n'est pas entièrement négative : ces importations reflètent aussi des investissements technologiques. Mais à court terme, elles détériorent la contribution du commerce extérieur et ne suffisent pas à soutenir l'AUD face au dollar.
Pétrole — une baisse du brut ne supprimerait pas immédiatement le risque inflationniste
L'enquête énergétique de la Fed de Dallas apporte une distinction importante. Les dirigeants américains du secteur anticipent en moyenne un WTI autour de 88 dollars en fin d'année, contre près de 99 dollars durant la période d'enquête — ce qui suggère qu'une partie de l'industrie s'attend à une modération du brut. Cependant, 48 % des répondants estiment que les marges sur le diesel mettront plus de quatre trimestres à revenir aux niveaux de 2025, et la plupart ne prévoient pas non plus une normalisation rapide des exportations du golfe Persique.
Le message est clair : une baisse du pétrole brut ne signifie pas nécessairement une disparition immédiate des pressions inflationnistes. Le diesel influence le fret, l'agriculture, la construction et les chaînes logistiques. Des prix durablement élevés pourraient continuer de se transmettre aux coûts de production et aux prix à la consommation, même si le WTI recule. La situation entre Washington et Téhéran demeure donc un risque majeur pour les rendements obligataires, la Fed et le dollar.
Gold — un rebond possible, mais les rendements restent l'obstacle principal
L'or a bénéficié de la publication d'un PCE inférieur aux attentes, mais son potentiel reste limité par la vigueur du dollar et par les rendements réels élevés. Le métal termine septembre environ 9 % sous son sommet d'août. Le recul semble toutefois ordonné : l'activité sur les options est restée stable et la volatilité implicite s'est modérée.
Le marché de l'or reste partagé entre deux forces : les risques géopolitiques et inflationnistes, qui soutiennent son rôle de valeur refuge, et les taux élevés et la solidité du dollar, qui augmentent le coût d'opportunité de sa détention. Une détérioration importante des NFP pourrait permettre à l'or de prolonger son rebond. À l'inverse, des créations d'emplois solides et une remontée des anticipations de hausse en octobre remettraient le métal sous pression.
À surveiller aujourd'hui
Les inscriptions hebdomadaires au chômage aux États-Unis · L'indice ISM manufacturier · Plusieurs interventions de responsables de la Fed · Les rendements américains à dix et trente ans · L'évolution des tensions entre les États-Unis et l'Iran · La proximité de l'USD/JPY avec les zones sensibles à une intervention · Le positionnement avant les NFP de vendredi
À retenir
Le PCE a réduit la probabilité d'une hausse de la Fed en octobre, mais il n'a pas supprimé le risque d'un nouveau resserrement cette année. La raison est simple : l'inflation ralentit moins vite que ne le suggère la surprise globale, tandis que l'économie américaine reste particulièrement résistante. Le Core PCE mensuel est inférieur aux attentes, mais il remonte de 0,1 % à 0,2 % après révision. Le PIB a été relevé de 1,5 % à 2,2 %. La demande privée progresse de 4,6 %, les dépenses de consommation augmentent fortement et l'emploi privé reste positif. Pour l'instant, ces éléments empêchent une correction durable du dollar. Le véritable test arrivera vendredi : si les NFP confirment la résilience de l'emploi, le marché pourrait recommencer à envisager sérieusement une hausse en octobre ; si l'emploi déçoit nettement, le scénario d'un report à décembre gagnera encore du terrain. Notre biais reste donc haussier sur le dollar, mais avec une volatilité accrue avant les données sur l'emploi.
Ce contenu est fourni à titre informatif et éducatif. Il ne constitue ni un conseil en investissement, ni un signal de trading, ni une garantie de résultat.