

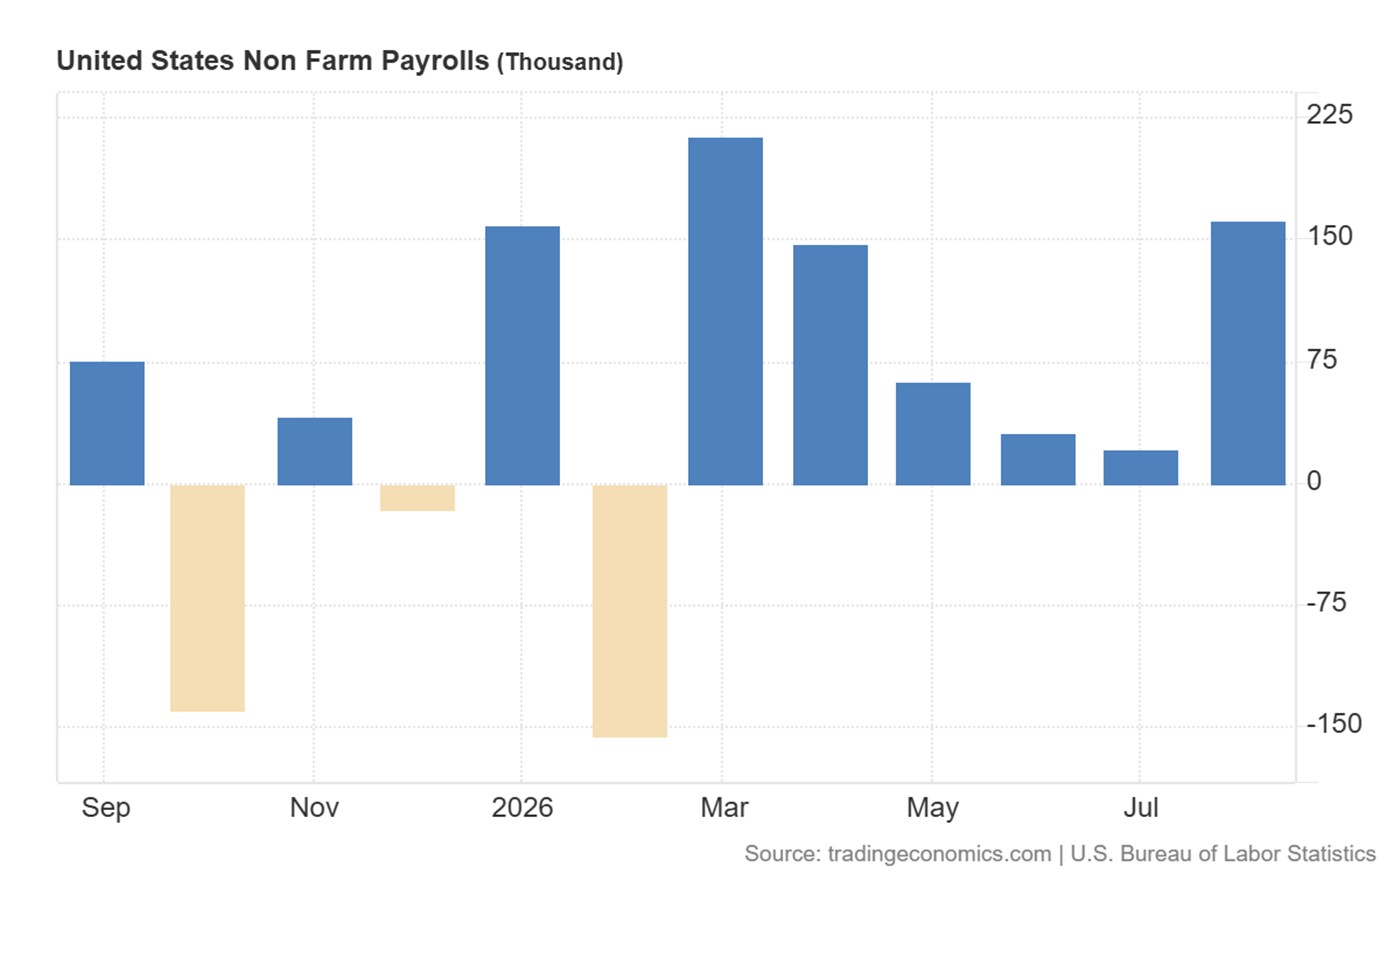
Le rapport américain sur l'emploi de septembre sera publié aujourd'hui à 14h30, heure de Paris.
Le marché anticipe +90 000 créations d'emplois, contre +162 000 précédemment, un chômage stable à 4,1 %, et des salaires en hausse de 0,3 % sur un mois et d'environ 3,2 % sur un an.
La question ne sera pas uniquement de savoir si le marché du travail résiste. Les investisseurs chercheront surtout à déterminer s'il reste suffisamment inflationniste pour obliger la Fed à relever de nouveau ses taux.
Des indicateurs avancés plutôt solides
Plusieurs publications entretiennent le risque d'une surprise positive. L'ISM manufacturier est resté en expansion à 54,5, contre 54,6 précédemment. Sa composante emploi est passée de 51,2 à 52,7, signalant une accélération des recrutements industriels. Dans le même temps, la composante des prix payés a bondi à 77,9, montrant que les entreprises restent confrontées à de fortes pressions sur leurs coûts.
L'enquête ADP a également dépassé les attentes avec 90 000 créations d'emplois privés, contre environ 70 000–75 000 attendus et 36 000 précédemment. Enfin, les nouvelles demandes d'allocations chômage ont diminué de 198 000 à 197 000. Cette baisse reste faible, mais le niveau confirme que les entreprises ne procèdent toujours pas à des licenciements massifs.
À l'inverse, les offres d'emploi JOLTS sont tombées à environ 7,08 millions. Le marché du travail se trouve donc dans une configuration de faibles embauches, mais aussi de faibles licenciements.
Les salaires pourraient compter davantage que le NFP
Le marché ne regardera pas seulement le nombre d'emplois créés. La croissance des salaires sera essentielle pour déterminer si l'emploi continue d'alimenter la consommation et l'inflation des services.
Un NFP modéré accompagné de salaires supérieurs aux attentes pourrait encore soutenir le dollar. Par exemple, 70 000 créations d'emplois avec une hausse salariale de 0,4 % indiqueraient un ralentissement des recrutements, mais des pressions inflationnistes toujours présentes. À l'inverse, un NFP solide accompagné de salaires faibles aurait un caractère moins hawkish.
Il faudra donc analyser conjointement les créations d'emplois, les salaires, le chômage, la participation, les heures travaillées, et les révisions des mois précédents.
La Fed reste divisée sur le calendrier
John Williams et Philip Jefferson ont récemment privilégié la patience. Selon eux, la hausse décidée en septembre permet à la Fed d'observer davantage de données avant d'agir à nouveau. Jefferson reconnaît néanmoins que l'inflation reste trop élevée et que les risques à court terme sont orientés à la hausse, notamment en raison de l'énergie, des services et des investissements liés à l'intelligence artificielle.
Neel Kashkari conserve une position plus restrictive. Il prévoit encore une hausse cette année et une autre en 2027, même s'il ne défend pas fermement une intervention dès octobre. Il se dit encore ouvert sur le calendrier. La décision de septembre était unanime, mais cela ne signifie pas que tous les membres souhaitent relever les taux à chaque réunion. Le débat porte désormais sur la vitesse du resserrement, pas nécessairement sur sa fin.
Pourquoi le dollar résiste-t-il ?
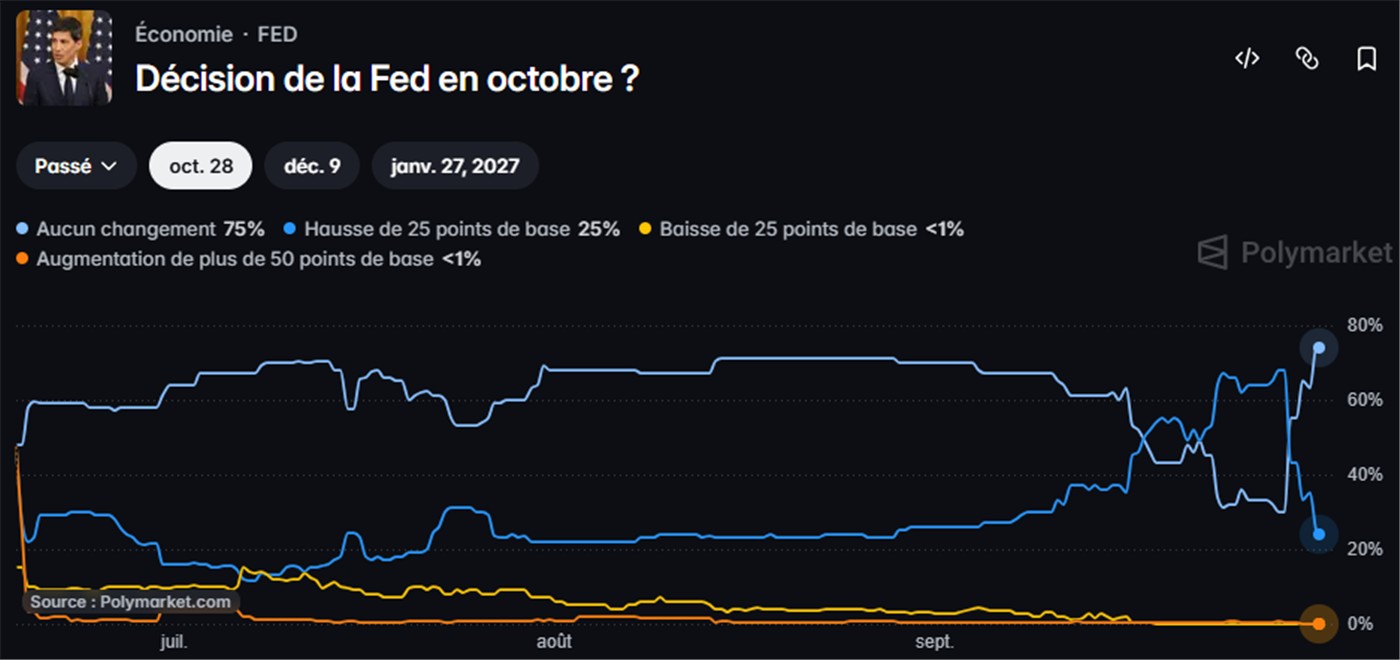
Depuis les discours prudents de Williams et Jefferson, les contrats Fed Funds ont progressé, ce qui traduit une baisse du taux implicite anticipé. La probabilité d'une hausse en octobre est ainsi retombée autour de 25–30 %, contre près de 70 % quelques jours auparavant.
Pourtant, les rendements obligataires à long terme restent élevés. Ce n'est pas nécessairement contradictoire : les contrats Fed Funds reflètent surtout la prochaine décision de la Fed, tandis que les rendements longs intègrent également l'inflation, le pétrole, les déficits publics, les émissions de dette et la prime de terme. Le marché peut donc anticiper une pause en octobre tout en exigeant des rendements élevés sur les obligations à dix ou trente ans.
C'est ce qui protège actuellement le dollar, qui bénéficie également des tensions géopolitiques, des difficultés budgétaires européennes et de son statut de valeur refuge.
Les trois scénarios
1. Rapport solide et inflationniste
NFP supérieur à 150 000, chômage stable ou en baisse, salaires à 0,3 % ou davantage, révisions limitées. Ce scénario remettrait octobre dans la course et soutiendrait les taux courts ainsi que le dollar. L'EUR/USD pourrait prolonger sa baisse vers 1,1200, tandis que l'or et les indices sensibles aux taux seraient sous pression.
2. Rapport proche des attentes
NFP compris entre 75 000 et 125 000, chômage stable à 4,1 %, salaires à 0,3 %. Le marché du travail ralentirait sans se détériorer. Une pause en octobre resterait probable, mais une hausse en décembre demeurerait envisagée. La réaction du dollar pourrait être limitée.
3. Faiblesse généralisée
NFP inférieur à 50 000, chômage à 4,2 % ou davantage, salaires à 0,2 % ou moins, révisions baissières importantes. Ce scénario donnerait raison aux membres prudents de la Fed. Octobre deviendrait très improbable, les taux courts reculeraient et le dollar pourrait corriger. Cela ne supprimerait toutefois pas automatiquement toute hausse cette année, car l'inflation et les prix énergétiques restent élevés.
Notre lecture
Les indicateurs avancés montrent un marché du travail qui ralentit, mais ne s'effondre pas. L'ADP, l'emploi manufacturier et les demandes d'allocations chômage entretiennent le risque d'une publication relativement solide. Mais la baisse des offres d'emploi confirme que les entreprises restent prudentes.
Notre scénario central reste celui d'un rapport proche des attentes, compatible avec une pause en octobre mais pas avec la fin du cycle de resserrement. Le principal risque haussier pour le dollar vient des salaires : une accélération des revenus horaires pourrait compenser un NFP modéré et consolider l'hypothèse d'une hausse en décembre.
À retenir
Le marché s'attend à moins de créations d'emplois, pas à une détérioration brutale du marché du travail. Une publication conforme laisserait probablement la Fed patienter en octobre. Une faiblesse généralisée fermerait presque définitivement cette échéance. Mais un rapport solide et inflationniste pourrait rapidement remettre une hausse immédiate dans les prix. Aujourd'hui, le marché ne cherchera pas seulement à savoir combien d'emplois ont été créés — il cherchera à savoir si ces emplois donnent encore à la Fed une raison d'augmenter ses taux.
Ce contenu est fourni à titre informatif et éducatif. Il ne constitue ni un conseil en investissement, ni un signal de trading, ni une garantie de résultat.