
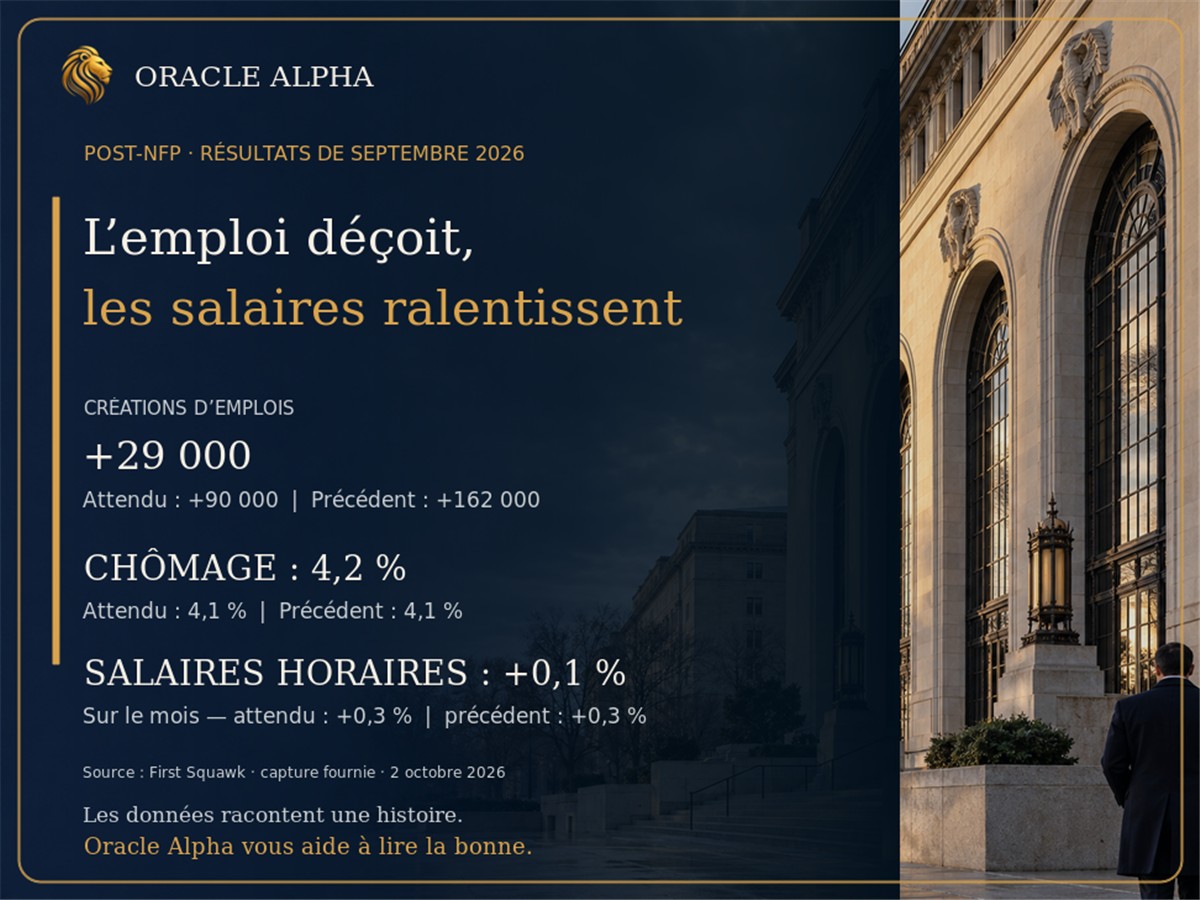

Le rapport américain sur l'emploi de septembre a nettement déçu. Les créations d'emplois sont inférieures aux attentes, le chômage progresse et les salaires ralentissent.
La publication comporte toutefois une nuance importante : le taux de participation augmente et l'enquête auprès des ménages montre encore une progression de l'emploi. Le rapport affaiblit donc l'hypothèse d'une hausse de la Fed en octobre, sans signaler pour autant un effondrement brutal du marché du travail.
Les principaux chiffres
NFP : +29 000, contre +89 000 attendus. Taux de chômage : 4,2 %, contre 4,1 % attendu et précédemment. Salaires horaires moyens : +0,1 % sur un mois, contre +0,3 % attendu, et +3,0 % sur un an, contre 3,1 % précédemment. Taux de participation : 61,8 %, contre 61,6 % précédemment. NFP d'août révisé de +162 000 à +133 000, et NFP de juillet révisé à −10 000.
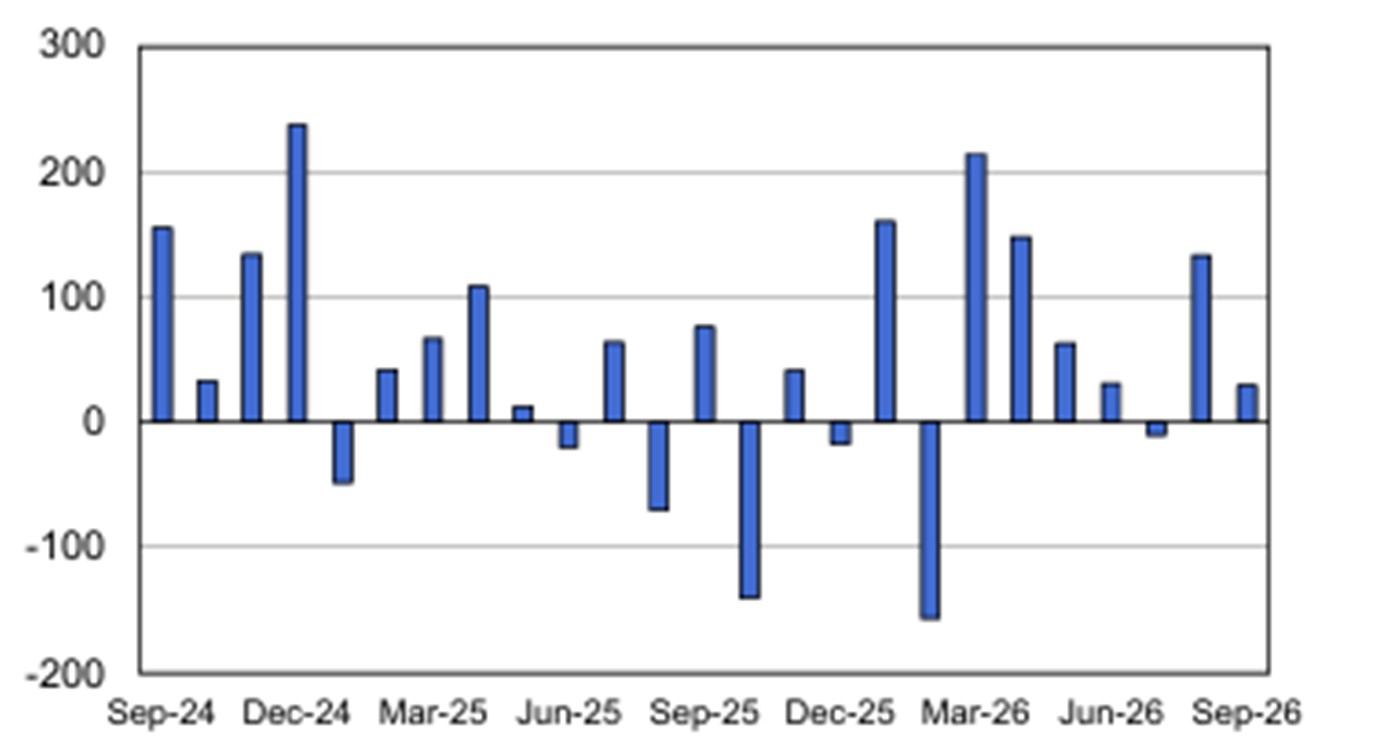
Au total, les estimations de juillet et d'août ont été réduites de 60 000 emplois. La dynamique des embauches était donc déjà moins solide que ne le laissaient penser les premières publications.
Des créations faibles, mais pas de rupture généralisée
Avec seulement 29 000 créations contre 89 000 attendues, l'enquête auprès des entreprises montre un ralentissement évident des recrutements. Les révisions baissières renforcent ce signal : août reste positif, mais passe de 162 000 à 133 000, tandis que juillet affiche désormais une destruction nette de 10 000 emplois.
Cependant, le rapport ne montre pas encore une vague massive de licenciements. Les demandes hebdomadaires d'allocations chômage restent historiquement faibles et les entreprises continuent globalement de conserver leurs employés. La situation correspond davantage à un marché du travail en mode « faibles embauches, faibles licenciements » : les entreprises recrutent moins, mais ne réduisent pas encore brutalement leurs effectifs.
La hausse du chômage doit être nuancée
Le taux de chômage passe de 4,1 % à 4,2 %, mais cette progression ne provient pas uniquement d'une dégradation de l'emploi. Environ 485 000 personnes ont rejoint la population active en septembre, tandis que l'enquête auprès des ménages a enregistré une hausse de l'emploi d'environ 406 000 personnes. Le taux de participation progresse ainsi de 61,6 % à 61,8 %.
Autrement dit, l'économie a créé des emplois selon l'enquête auprès des ménages, mais pas suffisamment pour absorber toutes les personnes revenues sur le marché du travail. Cette hausse de la participation est plutôt constructive pour l'offre de travail — elle peut également contribuer à réduire les tensions salariales en augmentant le nombre de travailleurs disponibles.
D'autres éléments restent néanmoins moins rassurants : le chômage de longue durée progresse, davantage de personnes travaillent à temps partiel faute de poste à temps plein, et la durée médiane du chômage augmente. Le taux de sous-emploi élargi recule toutefois légèrement, de 7,7 % à 7,6 %. La hausse du chômage constitue donc un signal de refroidissement, mais pas encore une preuve de détérioration généralisée.
Les salaires réduisent le risque inflationniste
Les revenus horaires moyens augmentent de seulement 0,1 % sur un mois, contre 0,3 % attendu. Sur un an, la croissance salariale ralentit de 3,1 % à 3,0 %, son rythme le plus faible depuis plusieurs années hors période pandémique.
Cette composante est particulièrement importante pour la Fed. Avant la publication, le marché ne cherchait pas seulement à savoir si l'emploi restait solide : il voulait déterminer si le rapport serait inflationniste. La réponse est plutôt négative : les créations d'emplois ralentissent, l'offre de travail augmente, les salaires perdent de leur élan, et aucune spirale prix-salaires n'apparaît dans les données.
Le marché du travail n'est donc pas, à ce stade, le principal moteur de l'inflation américaine. Les pressions proviennent davantage de l'énergie, du diesel, des coûts de transport et de certains intrants.
Une hausse en octobre devient difficile à défendre
Avant les NFP, la probabilité d'une hausse en octobre avait déjà fortement diminué après les déclarations prudentes de John Williams et Philip Jefferson. Le rapport renforce leur position : il serait désormais difficile pour la Fed de justifier une nouvelle hausse immédiate alors que les créations d'emplois déçoivent, le chômage augmente, les salaires ralentissent, et les mois précédents sont révisés à la baisse.
Les anticipations d'une hausse en octobre sont ainsi revenues autour de 20 % après la publication. Notre scénario central devient donc une pause en octobre.
Cela ne signifie pas nécessairement que le cycle est terminé. L'inflation PCE reste supérieure à l'objectif de 2 %, l'économie américaine a progressé de 2,2 % en rythme annualisé au deuxième trimestre et les tensions énergétiques restent importantes.
Octobre : une pause devient largement probable. Décembre : une hausse reste possible, mais elle n'est plus acquise. La suite dépendra surtout du CPI, du PCE, des salaires et de l'énergie.
La Fed fait face à un arbitrage plus délicat
La Fed doit désormais gérer deux risques opposés. D'un côté, relever encore les taux pourrait accentuer le ralentissement des recrutements et fragiliser davantage les secteurs déjà sensibles aux conditions financières, notamment l'immobilier. De l'autre, attendre trop longtemps pourrait permettre au choc énergétique et à la crise du diesel de se transmettre aux prix des biens, des services et aux anticipations d'inflation.
La hausse du taux de participation donne néanmoins à la Fed une raison supplémentaire de patienter. Une offre de travail plus importante peut calmer les salaires sans nécessiter un resserrement immédiat supplémentaire. Le rapport NFP réduit donc l'urgence d'agir, mais il ne supprime pas complètement le risque inflationniste.
Réaction des marchés
La première réaction a été cohérente avec une publication dovish : baisse des rendements obligataires américains, recul du dollar, progression de l'or, et hausse des indices américains, particulièrement des valeurs technologiques. Le Nasdaq a atteint un nouveau sommet, les investisseurs estimant que la faiblesse des données réduit le risque d'une nouvelle hausse immédiate. Cette réaction pourrait cependant devenir moins linéaire.
Dollar
Le rapport est négatif pour le dollar à court terme par l'intermédiaire des taux courts. Mais le billet vert conserve plusieurs soutiens : une économie américaine toujours en croissance, des rendements longs élevés, une inflation encore supérieure à l'objectif, les risques liés à l'énergie, et les fragilités budgétaires européennes. Le dollar peut donc corriger sans nécessairement entrer dans une tendance baissière durable.
Obligations
Les maturités courtes devraient bénéficier davantage de la baisse des anticipations de hausse de taux. Les rendements longs pourraient rester élevés en raison des déficits budgétaires, des besoins d'émission et de la prime inflationniste liée à l'énergie. La courbe pourrait donc se pentifier si les taux courts diminuent plus rapidement que les taux longs.
Or
Le ralentissement de l'emploi et des salaires est favorable à l'or, car il réduit la pression exercée par les taux réels et le dollar. Le métal précieux reste néanmoins sensible aux rendements américains à dix et trente ans. Une nouvelle tension sur la partie longue de la courbe pourrait encore limiter son potentiel.
Actions
Les actions bénéficient d'abord de la perspective d'une Fed moins agressive. Mais si les prochains rapports confirment une détérioration plus profonde de l'emploi et de la consommation, le marché pourrait passer d'une bonne nouvelle monétaire à une inquiétude réelle sur la croissance. Pour l'instant, la hausse de la participation et de l'emploi dans l'enquête auprès des ménages limite ce risque.
EUR/USD
La baisse du dollar peut soutenir temporairement l'EUR/USD. Toutefois, la crise de la dette française et la réduction des anticipations de hausse de la BCE limitent le potentiel de l'euro. La BCE dispose de moins de marge que la Fed pour resserrer sa politique sans accentuer les tensions sur les obligations souveraines européennes. Une correction du dollar ne signifie donc pas automatiquement que l'euro devient structurellement solide.
À retenir
Le rapport NFP de septembre est plus faible que prévu : 29 000 emplois créés contre 89 000 attendus, chômage en hausse à 4,2 %, salaires limités à 0,1 % sur le mois, révisions baissières sur juillet et août. Mais la progression du taux de participation à 61,8 % et la hausse de l'emploi dans l'enquête auprès des ménages empêchent d'interpréter la publication comme un effondrement. Le marché du travail ralentit principalement parce que les recrutements perdent de leur élan, pas parce que les entreprises licencient massivement. Le rapport éloigne donc fortement une hausse en octobre, sans fermer totalement la porte à décembre. La Fed peut désormais patienter, mais elle ne peut pas encore déclarer la fin du cycle.
Ce contenu est fourni à titre informatif et éducatif. Il ne constitue ni un conseil en investissement, ni un signal de trading, ni une garantie de résultat.