

Core PCE — une inflation moins forte que prévu, mais pas en recul mensuel
Le Core PCE, mesure privilégiée par la Réserve fédérale pour suivre l'inflation sous-jacente, a progressé de 0,2 % en août, contre une hausse de 0,3 % attendue.
Le chiffre de juillet a parallèlement été révisé de 0,2 % à 0,1 %. L'inflation sous-jacente n'a donc pas ralenti d'un mois sur l'autre : elle a accéléré de 0,1 % à 0,2 %, mais moins fortement que ne l'anticipait le marché.
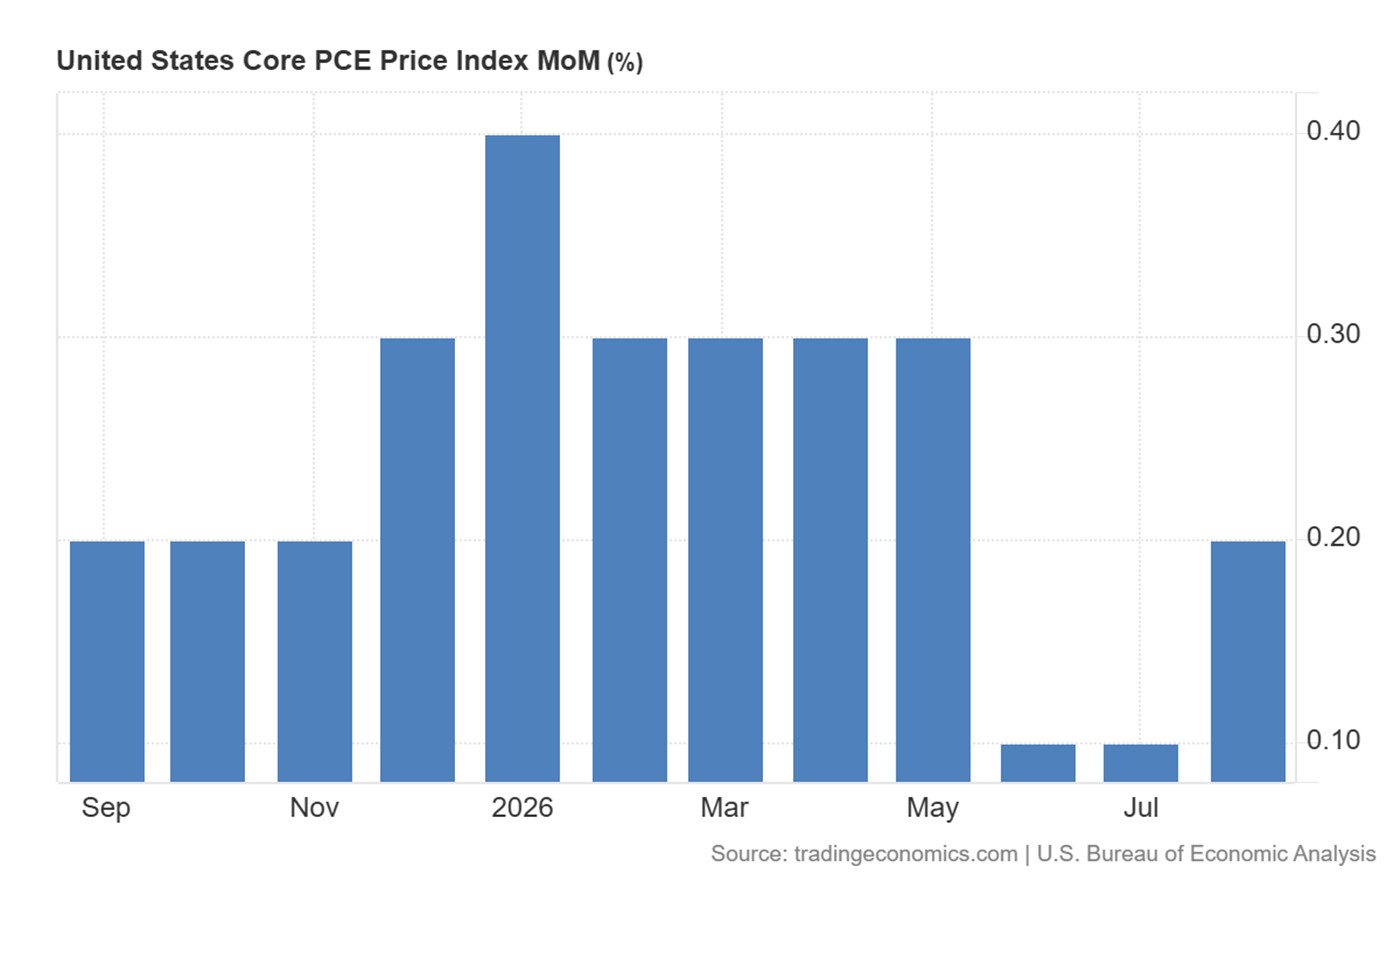
Cette distinction est essentielle. La publication est favorable par rapport au consensus, puisqu'elle écarte le scénario d'une nouvelle accélération à 0,3 %. Mais elle ne montre pas une baisse mensuelle des pressions sous-jacentes.
Sur un an, le Core PCE s'établit à 3,0 %, contre environ 3,3 % attendu. Ce ralentissement annuel apporte une preuve supplémentaire d'une certaine modération de l'inflation, même si les révisions méthodologiques intégrées à la publication invitent à ne pas surinterpréter le mouvement. Surtout, une inflation sous-jacente de 3,0 % reste nettement supérieure à l'objectif de 2 % fixé par la Fed.
L'inflation américaine est moins forte que prévu, mais elle n'est pas encore suffisamment faible pour permettre à la Fed de déclarer victoire. Les chiffres donnent à la banque centrale une raison de patienter en octobre, sans nécessairement remettre en cause une dernière hausse avant la fin de l'année.
PIB — une révision haussière portée par plusieurs moteurs
L'économie américaine a progressé de 2,2 % en rythme annualisé au deuxième trimestre, soit une révision haussière de 0,7 point par rapport à la deuxième estimation de 1,5 %. Le PIB du premier trimestre a également été révisé à la hausse, de 2,1 % à 2,5 %.
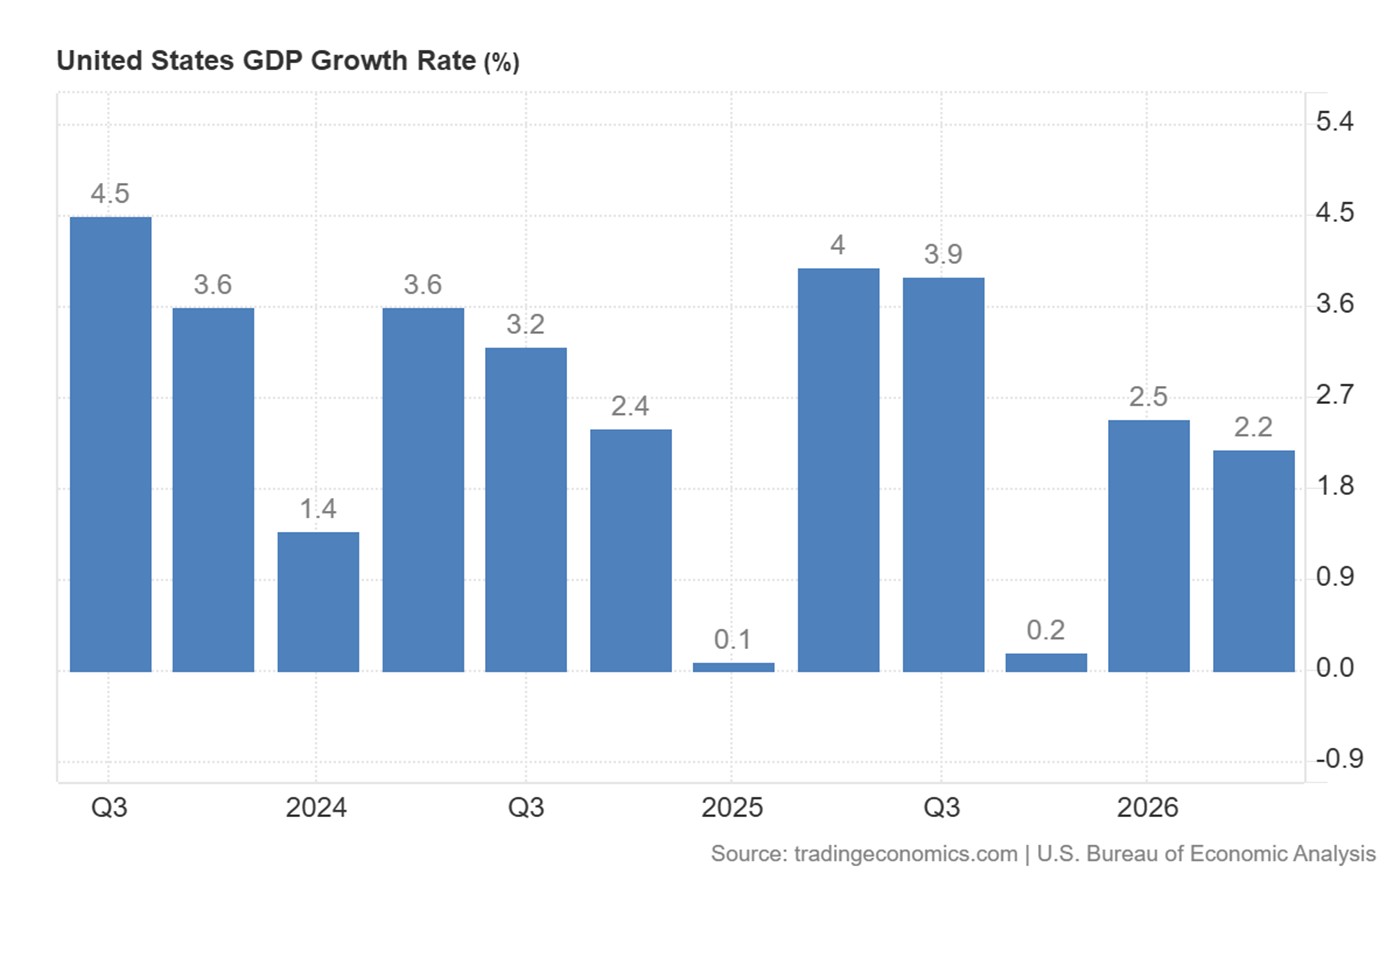
La révision du deuxième trimestre s'explique par des contributions plus importantes des investissements privés, des dépenses de consommation, des dépenses publiques, des stocks des entreprises et des investissements fixes. Dans les investissements fixes, les structures non résidentielles ont joué un rôle important : la construction commerciale, les infrastructures de santé et surtout les centres de données ont apporté une contribution significative.
Cette composition confirme que les investissements liés à l'intelligence artificielle et aux infrastructures numériques soutiennent désormais directement la croissance américaine.
Du point de vue sectoriel, l'activité a été portée par une hausse de 2,5 % de la valeur ajoutée réelle des industries privées productrices de services, une progression de 2,3 % des industries privées productrices de biens, et une contribution légèrement positive du secteur public. Les principales contributions provenaient de l'immobilier, de la location et du crédit-bail, de l'information, de la fabrication de biens durables, et de la finance et des assurances. Ces gains ont été partiellement compensés par une baisse de l'activité dans les transports et l'entreposage, le commerce de détail, et la fabrication de biens non durables.
La croissance apparaît donc relativement généralisée et ne dépend pas d'un seul secteur. La vigueur des services, de l'investissement et de la consommation réduit les risques immédiats de récession et donne à la Fed davantage de marge pour maintenir ses taux à un niveau restrictif.
Notre lecture — moins d'urgence, mais toujours aucune victoire
La combinaison des deux publications ne constitue pas un véritable signal dovish. Le Core PCE est inférieur aux attentes, ce qui diminue la nécessité d'une hausse immédiate en octobre. Mais l'inflation mensuelle accélère tout de même par rapport aux 0,1 % révisés de juillet. Dans le même temps, le PIB est fortement révisé à la hausse et la composition de la croissance montre une demande encore robuste.
La Fed se retrouve donc face à une économie qui connaît une inflation moins forte que prévu, conserve une inflation sous-jacente supérieure à l'objectif, continue de croître à un rythme solide, bénéficie d'investissements importants, et ne montre pas encore de détérioration brutale de la demande. Le scénario d'une pause en octobre devient plus crédible, mais une hausse en décembre reste dans la course.
À retenir
Le Core PCE donne à la Fed du temps. Le PIB lui donne encore les moyens d'agir.
Ce contenu est fourni à titre informatif et éducatif. Il ne constitue ni un conseil en investissement, ni un signal de trading, ni une garantie de résultat.