

Après les déclarations prudentes de John Williams, le marché a réduit la probabilité d'une nouvelle hausse de la Fed en octobre autour de 45–50 %.
Cette détente sera mise à l'épreuve aujourd'hui avec la publication simultanée du PCE d'août et de l'estimation finale du PIB américain du deuxième trimestre.
Le core PCE constitue la mesure d'inflation privilégiée par la Fed. Le PIB permettra quant à lui de déterminer si l'économie américaine reste suffisamment résistante pour supporter un nouveau resserrement monétaire.
La question de la séance est donc simple : les données vont-elles confirmer la prudence de Williams ou remettre octobre dans la course ?
Les attentes du marché
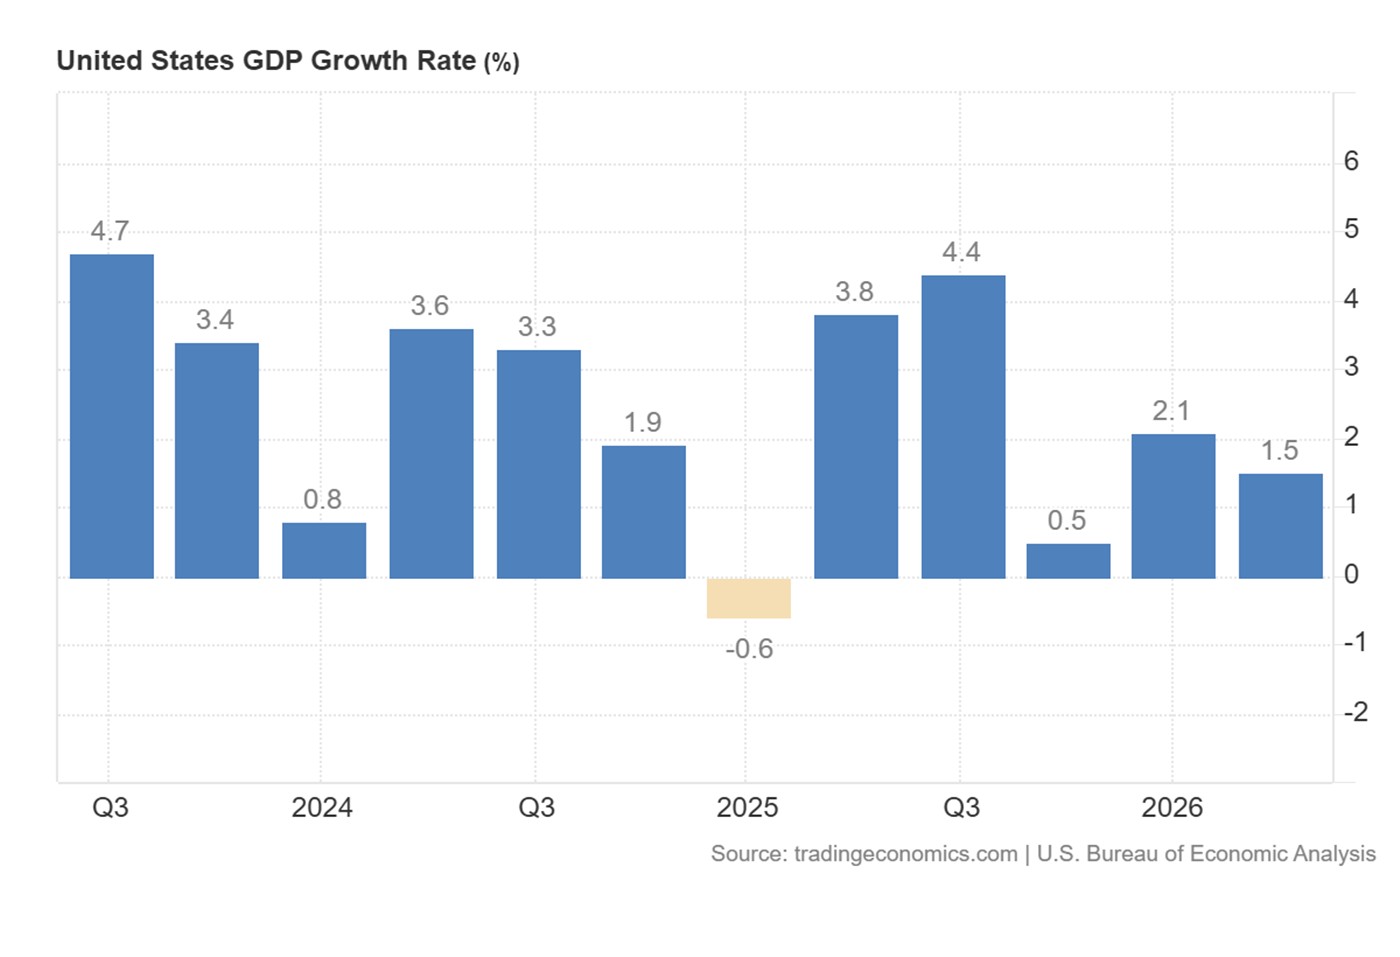
Pour le PCE d'août, le consensus se situe autour de : PCE global +0,4 % sur un mois et +3,7 % sur un an ; core PCE +0,3 % sur un mois, contre +0,2 % précédemment ; core PCE environ +3,3 % sur un an, globalement stable. Les économistes s'attendent donc à une nouvelle progression mensuelle de l'inflation sous-jacente, qui resterait très éloignée de l'objectif de 2 % de la Réserve fédérale.
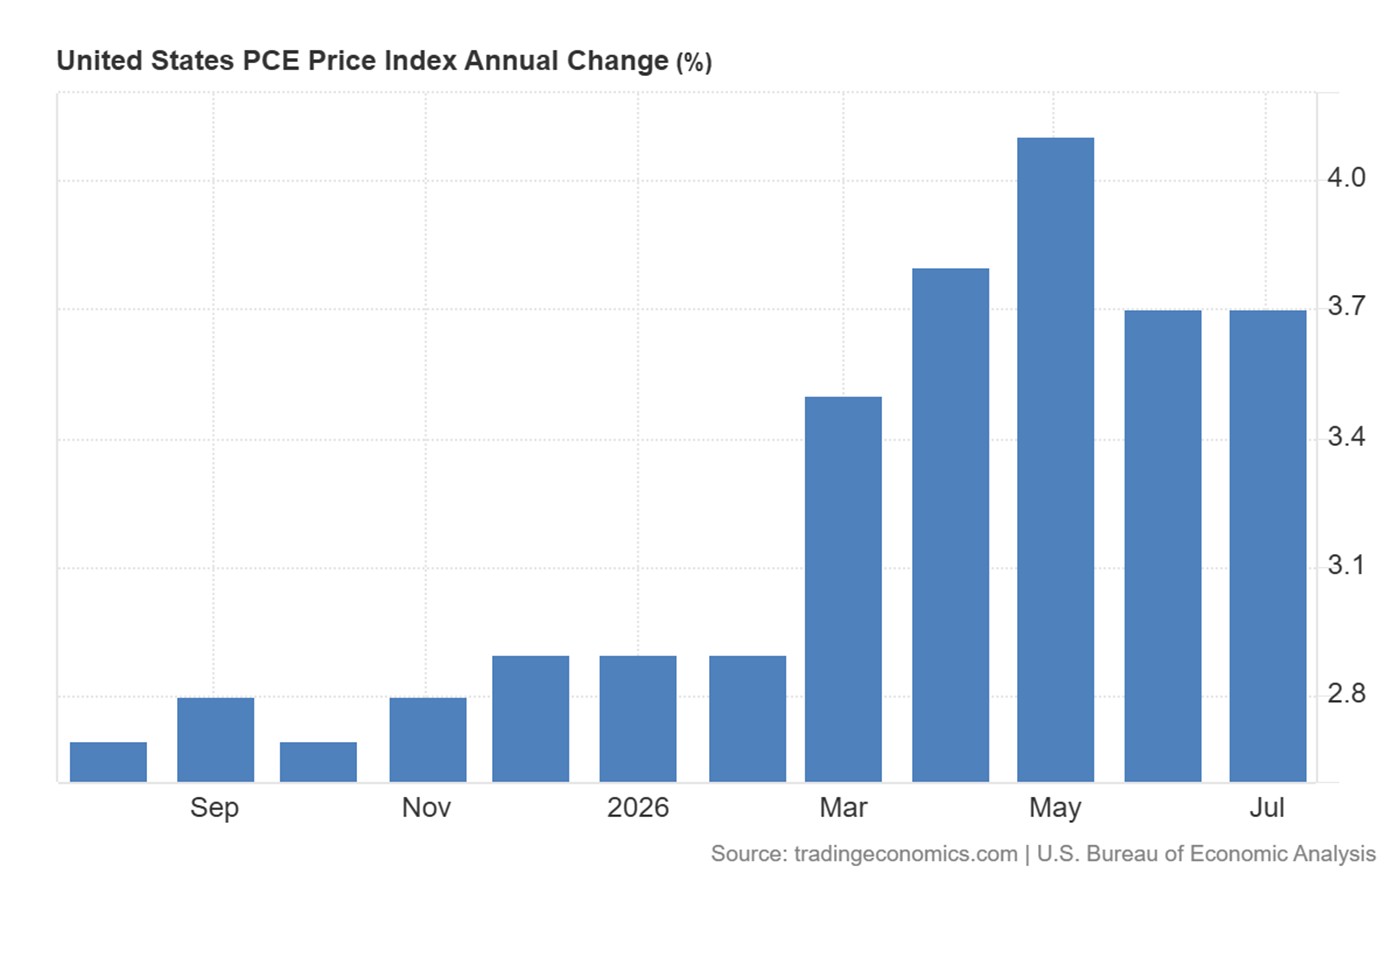
Concernant la croissance, la deuxième estimation avait montré une progression annualisée du PIB de 1,5 % au deuxième trimestre, après 2,1 % au premier trimestre. Le consensus n'anticipe pas de révision majeure aujourd'hui. Le véritable intérêt du PIB viendra donc davantage de sa composition que du chiffre principal : consommation des ménages, demande intérieure privée, investissements des entreprises, bénéfices des sociétés, contribution du commerce extérieur et des stocks.
PCE — une publication plus complexe qu'elle n'en a l'air
La publication d'aujourd'hui intégrera également des changements méthodologiques concernant notamment les services de gestion de portefeuille, certains services juridiques et les logiciels informatiques. Ces révisions pourraient réduire les taux annuels du PCE global et sous-jacent d'environ 0,2 point de pourcentage, sans nécessairement traduire une véritable amélioration des pressions inflationnistes. Les séries historiques seront également révisées.
Cela signifie qu'un core PCE annuel légèrement inférieur aux attentes ne sera pas automatiquement dovish. Le marché devra distinguer une véritable modération de l'inflation, un ralentissement provenant uniquement des révisions méthodologiques, et une inflation mensuelle toujours suffisamment élevée pour inquiéter la Fed. Dans ce contexte, la variation mensuelle du core PCE pourrait avoir davantage d'importance que le seul chiffre annuel.
Pourquoi une surprise positive reste possible
Plusieurs données récentes créent un risque haussier autour du PCE. Les PMI américains de septembre ont montré une activité privée à son rythme le plus élevé depuis plus de cinq ans, une forte progression des nouvelles commandes, des pressions importantes sur les capacités, une accélération des coûts du carburant et du transport, et une inflation des intrants à son niveau le plus élevé depuis octobre 2022. Les données CPI et PPI du mois d'août avaient déjà conduit plusieurs économistes à prévoir une hausse mensuelle de 0,3 % du core PCE.
Ces indicateurs ne garantissent pas une publication supérieure au consensus, notamment parce que les PMI de septembre sont plus récents que le PCE d'août. Ils montrent néanmoins que les pressions inflationnistes restent suffisamment fortes pour empêcher la Fed de déclarer victoire.
PIB — le chiffre principal pourrait masquer une demande solide
Une croissance annualisée de 1,5 % peut sembler relativement modérée. Mais le ralentissement du deuxième trimestre s'explique en partie par le commerce extérieur, les stocks et les dépenses publiques. La demande intérieure privée est restée plus solide, soutenue par la consommation et les investissements des entreprises, notamment dans les infrastructures liées à l'intelligence artificielle.
Le PIB final ne devrait donc déplacer fortement les marchés qu'en cas de révision significative. Une croissance révisée légèrement à la hausse renforcerait la lecture d'une économie résiliente. En revanche, une dégradation importante de la consommation ou de la demande intérieure pourrait donner davantage de poids aux données récentes sur la baisse de confiance des ménages et le ralentissement des offres d'emploi.
Quatre scénarios pour la séance
Scénario 1 — PCE supérieur aux attentes et PIB solide
Le scénario le plus favorable au dollar. Un core PCE à 0,4 % ou davantage sur un mois, accompagné d'un PIB révisé à la hausse ou d'une demande intérieure robuste, montrerait que l'inflation reste persistante malgré une économie capable d'absorber des taux plus élevés. Réaction probable : hausse des taux courts, remontée de la probabilité d'une hausse en octobre, appréciation du dollar, pression baissière sur l'EUR/USD, recul potentiel de l'or, pression sur les actions sensibles aux taux. Le DXY pourrait retester 101,60–101,80, l'EUR/USD revenir vers 1,1320 puis 1,1200 si confirmé par des NFP solides.
Scénario 2 — PCE conforme et PIB inchangé
Un core PCE à 0,3 % sur un mois, avec une inflation annuelle proche de 3,3 % et un PIB maintenu à 1,5 %, laisserait le débat monétaire largement ouvert. Le marché conserverait une probabilité significative mais inférieure à 50 % d'une hausse en octobre, le scénario d'au moins une nouvelle hausse avant la fin de l'année, et une forte dépendance aux NFP de vendredi. Les détails du rapport deviendraient alors essentiels.
Scénario 3 — PCE modéré et PIB résilient
Le scénario le plus favorable aux actifs risqués. Un core PCE limité à 0,2 % ou moins, accompagné d'une croissance inchangée ou révisée à la hausse, suggérerait que l'économie reste solide sans nouvelle accélération immédiate de l'inflation : baisse des taux courts, recul du dollar, rebond de l'EUR/USD, soutien à l'or, progression des indices américains, amélioration des devises cycliques comme l'AUD et le NZD. Attention toutefois aux révisions méthodologiques : si la faiblesse du PCE provient principalement d'un changement statistique, la réaction accommodante pourrait rapidement s'essouffler.
Scénario 4 — PCE élevé et PIB révisé à la baisse
Le scénario le plus inconfortable pour les marchés. Une inflation supérieure aux attentes associée à une croissance plus faible renforcerait les craintes de stagflation. Le dollar pourrait initialement progresser grâce aux anticipations de taux, les indices seraient probablement sous pression, les rendements pourraient devenir très volatils, l'or hésiterait entre hausse des taux réels et recherche de protection, et les devises cycliques seraient particulièrement vulnérables. La réaction du dollar serait alors moins linéaire.
L'emploi restera le juge final
L'enquête ADP sera publiée peu avant le PCE et le PIB. Le marché attend environ 70 000 créations d'emplois privés, contre 38 000 précédemment. Cependant, le rapport le plus important arrivera vendredi avec les NFP.
La combinaison décisive pour la Fed serait : core PCE élevé + PIB résilient + NFP solides. Elle montrerait que l'inflation reste persistante, que l'économie continue de croître et que le marché du travail ne nécessite pas de protection immédiate — une hausse en octobre redeviendrait alors beaucoup plus crédible. À l'inverse, core PCE modéré + PIB révisé à la baisse + NFP faibles renforcerait clairement la prudence de Williams et repousserait probablement la prochaine hausse vers décembre, voire au-delà.
À surveiller à 14h30
La variation mensuelle du core PCE · L'impact des révisions méthodologiques · Les nouvelles estimations annuelles depuis 2021 · La consommation réelle des ménages · La demande intérieure privée · Les bénéfices des entreprises · Les révisions du PIB à 1,5 % · La réaction du taux américain à deux ans · Les nouvelles probabilités d'une hausse en octobre · Le comportement du dollar après la première réaction algorithmique
À retenir
Le PIB final donnera le contexte, mais le core PCE devrait déterminer la première réaction du marché. Williams a supprimé l'idée d'une hausse urgente en octobre, sans exclure une nouvelle augmentation cette année. Les données d'aujourd'hui devront donc départager deux lectures : une inflation qui ralentit suffisamment pour permettre à la Fed d'attendre, ou une inflation toujours trop persistante dans une économie assez solide pour supporter une nouvelle hausse. Un chiffre ne suffira pas à déterminer toute la trajectoire monétaire, mais une surprise importante peut rapidement modifier les anticipations, les rendements et la direction du dollar avant les NFP. À 14h30, le marché ne cherchera pas simplement à savoir si l'économie américaine croît — il cherchera à savoir si la Fed peut réellement se permettre d'attendre.
Ce contenu est fourni à titre informatif et éducatif. Il ne constitue ni un conseil en investissement, ni un signal de trading, ni une garantie de résultat.