

Le Brent repasse sous 100 dollars, le sentiment mondial reste relativement favorable au risque et les rendements obligataires se détendent légèrement. Pourtant, le dollar refuse de véritablement reculer.
Cette résistance montre que le marché est désormais davantage disposé à s'en tenir aux anticipations de hausse de la Fed qu'à réagir aux mouvements quotidiens du pétrole. L'énergie n'a évidemment pas perdu toute son importance, notamment pour les perspectives d'inflation à moyen terme. Mais à court terme, le principal moteur du dollar reste le ton hawkish de la Réserve fédérale, les commentaires de ses membres et le pricing de la prochaine décision.
Géopolitique et pétrole — une détente fondée sur trois facteurs
Le Brent est tombé sous 99 dollars le baril, tandis que le WTI s'est rapproché de 89 dollars. Le Brent enchaîne désormais six séances consécutives de baisse, sa plus longue série négative depuis août 2025.
Cette correction repose principalement sur trois éléments. Premièrement, Donald Trump a qualifié les discussions entre les représentants américains et iraniens de constructives, ce qui a renforcé l'espoir d'une solution diplomatique et réduit une partie de la prime de risque géopolitique intégrée dans les prix.
Deuxièmement, l'Arabie saoudite a commencé à redémarrer son pipeline Est-Ouest, qui relie les champs pétroliers de l'est du pays au terminal de Yanbu, sur la mer Rouge. Cette infrastructure dispose d'une capacité théorique proche de 7 millions de barils par jour et permet de contourner le détroit d'Ormuz. Son redémarrage rassure donc directement le marché sur la continuité des exportations saoudiennes.
Troisièmement, l'American Petroleum Institute a signalé une hausse de 1,7 million de barils des stocks américains de brut, alors que le marché anticipait une baisse d'environ 578 000 barils. Cette estimation suggère une offre américaine plus abondante que prévu, même si elle devra encore être confirmée par les données officielles de l'Energy Information Administration.
Ces trois facteurs ont contribué à apaiser les craintes immédiates concernant l'approvisionnement mondial. La baisse du pétrole ne signifie toutefois pas que le risque géopolitique a disparu.
Donald Trump a appelé l'Iran à conclure un accord, mais il a simultanément demandé aux autres pays de maintenir leur pression économique sur Téhéran. Il a également affirmé qu'il pensait qu'un accord pourrait être trouvé après les élections américaines de mi-mandat. Le message reste donc contradictoire : Washington laisse ouverte la voie diplomatique tout en maintenant une menace d'escalade très explicite.
Des rumeurs indiquent également que l'Iran pourrait rouvrir davantage le détroit d'Ormuz si certaines de ses demandes étaient satisfaites par les États-Unis. Ces informations ont cependant été contestées et aucun accord concret n'a encore été annoncé.
La correction actuelle est donc justifiée par l'amélioration des perspectives d'approvisionnement, mais elle repose encore davantage sur des anticipations que sur une résolution définitive du conflit. Le pétrole reste extrêmement sensible aux gros titres : une simple dégradation des discussions pourrait rapidement faire remonter la prime de risque.
Dollar — la Fed prend temporairement le dessus sur le pétrole
La baisse du pétrole aurait normalement dû peser plus fortement sur le dollar en réduisant les anticipations d'inflation et de resserrement monétaire. Ce n'est pas ce qui se produit actuellement.
Les responsables de la Fed continuent d'insister sur le caractère persistant des pressions inflationnistes. Thomas Barkin estime que les risques liés à l'inflation restent supérieurs à ceux pesant sur l'emploi. Il souligne également que les pressions sur les prix ne viennent plus uniquement de l'énergie ou des droits de douane, mais aussi d'une demande toujours robuste et d'une activité économique qui semble se renforcer.
Susan Collins a également défendu la hausse de septembre et considère qu'une politique légèrement plus restrictive reste appropriée pour ramener durablement l'inflation vers 2 %.
Dans le même temps, les indicateurs à haute fréquence ne montrent pas encore de détérioration importante du marché du travail. Les demandes initiales d'allocations chômage sont repassées sous 200 000 et les premières estimations disponibles suggèrent une progression toujours positive de l'emploi en septembre.
À court terme, le marché semble donc relativement indifférent à une baisse modérée du pétrole. Le message envoyé par la Fed est simple : une seule hausse pourrait ne pas suffire. Tant que ce scénario restera crédible, le dollar devrait conserver un soutien structurel cette semaine et probablement au cours des prochaines semaines.
Euro — des PMI solides, mais le dollar conserve l'avantage
L'activité économique de la zone euro s'est nettement améliorée en septembre. Le PMI composite est ressorti à 53,1, contre 51,7 attendu et 52,0 précédemment. Le PMI des services a progressé à 53,0, contre 51,5 attendu, tandis que le PMI manufacturier s'est établi à 52,7, légèrement au-dessus du consensus.
Cette publication marque la troisième expansion mensuelle consécutive de l'activité et le rythme de croissance le plus rapide depuis près de trois ans et demi. L'amélioration est également visible dans les principales économies. L'Allemagne a enregistré un PMI composite de 53,8, tandis que la France est revenue en territoire d'expansion avec un indice composite à 51,2, contre seulement 48,7 attendu.
Le point le plus important pour la BCE vient toutefois des prix. Les coûts des intrants et les prix de vente ont progressé à leur rythme le plus rapide depuis quatre mois. La croissance résiste donc mieux que prévu, alors même que les pressions inflationnistes se renforcent.
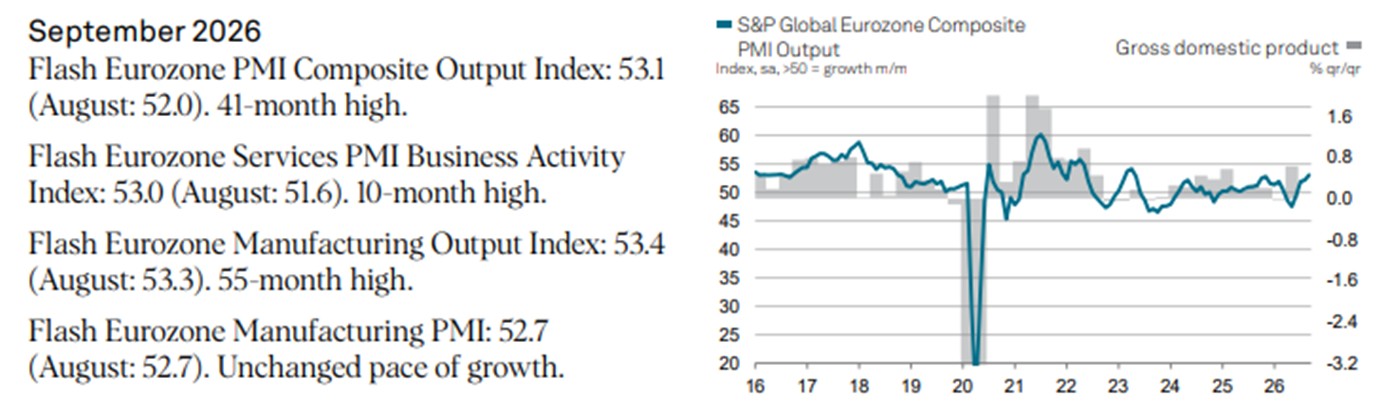
Ces données maintiennent une hausse de taux en octobre sur la table. La probabilité implicite d'une hausse de 25 points de base est remontée autour de 48 % après la publication.
Malgré cette solidité, l'euro ne parvient pas à reprendre durablement l'avantage sur le dollar. Le problème reste le différentiel de politique monétaire. Une baisse prolongée du pétrole pourrait conduire le marché à réduire plus rapidement les anticipations de hausse de la BCE que celles de la Fed. La Réserve fédérale insiste désormais sur des pressions inflationnistes plus larges que le seul choc énergétique, tandis que la BCE reste davantage exposée à l'évolution des prix de l'énergie.
L'EUR/USD conserve donc des risques baissiers à court terme. La zone située autour de 1,140–1,142 constitue le prochain niveau important à surveiller. L'amélioration des données européennes apporte un soutien fondamental à l'euro, mais elle ne suffit pas encore à renverser la dynamique du dollar.
Dollar canadien — une double pression
Le dollar canadien subit simultanément la baisse du pétrole et les perspectives plus prudentes de la Banque du Canada. L'USD/CAD évolue autour de 1,4070. En tant que monnaie liée aux matières premières, le dollar canadien perd une partie de son soutien lorsque le pétrole recule.
Dans le même temps, la Banque du Canada pourrait maintenir ses taux inchangés en octobre. Les risques inflationnistes existent, mais l'économie canadienne conserve davantage de capacités inutilisées et reste exposée aux incertitudes commerciales. Le marché semble donc intégrer un resserrement plus agressif que ce que les fondamentaux domestiques justifient actuellement.
À surveiller
La confirmation des stocks pétroliers américains par l'EIA · Les progrès réels des discussions entre Washington et Téhéran · La reprise effective des exportations saoudiennes depuis Yanbu · Les prochaines interventions des membres de la Fed · La réaction de la BCE aux PMI solides et aux pressions sur les prix · Le Brent autour de 100 dollars · L'EUR/USD autour de 1,140 · La rencontre annoncée entre Donald Trump et Xi Jinping
À retenir
La baisse du pétrole améliore le sentiment de marché et réduit temporairement les craintes d'approvisionnement. Elle ne suffit toutefois pas à affaiblir durablement le dollar. À court terme, le marché écoute davantage les banquiers centraux que les barils : tant que la Fed maintiendra son discours hawkish et que les données américaines resteront solides, le dollar conservera l'avantage.
Ce contenu est fourni à titre informatif et éducatif. Il ne constitue ni un conseil en investissement, ni un signal de trading, ni une garantie de résultat.