

Le dollar a prolongé son rallye, soutenu par une combinaison particulièrement favorable : activité américaine très solide, pressions inflationnistes persistantes, hausse des rendements obligataires et tensions géopolitiques toujours élevées.
Le DXY a dépassé 101, tandis que l'EUR/USD est passé sous 1,140. Le mouvement commence néanmoins à paraître tendu : pour poursuivre durablement sa progression, le dollar devra désormais obtenir confirmation dans les prochaines données d'emploi et d'inflation.
Géopolitique — aucun apaisement concret au Moyen-Orient
La situation reste tendue malgré les tentatives diplomatiques menées autour de l'Assemblée générale des Nations Unies. Dans son discours, le président iranien Masoud Pezeshkian a défendu la position de Téhéran en affirmant que l'Iran ne faisait que répondre aux attaques et ne pouvait laisser ses adversaires utiliser librement le détroit d'Ormuz pour transporter des armes ou menacer ses voies maritimes.
L'Iran affirme parallèlement pouvoir rouvrir le détroit sous certaines conditions, notamment une réduction de la pression militaire américaine et la levée du blocus visant ses ports. Washington maintient toutefois une ligne dure et Donald Trump estime qu'un éventuel accord pourrait n'intervenir qu'après les élections américaines de mi-mandat.
Selon l'agence Fars, Yahya Rahim Safavi, conseiller militaire du guide suprême iranien, a également averti que la prochaine phase du conflit pourrait s'étendre jusqu'à l'océan Indien. Cette déclaration n'émane donc pas du président iranien, mais elle illustre le risque d'élargissement régional.
La conséquence est claire : même lorsque le pétrole corrige temporairement, sa prime géopolitique ne disparaît pas. Les marchés restent exposés à une nouvelle flambée des coûts énergétiques, du transport et des produits raffinés au moindre incident dans le détroit d'Ormuz ou en mer Rouge.
USD — les PMI renforcent brutalement le scénario hawkish
La principale information de la séance vient des PMI américains de septembre. Le PMI des services atteint 58,7, contre 56,0 attendu et 56,5 précédemment. Le PMI manufacturier bondit à 57,0, contre 53,6 attendu et 53,9 précédemment. Le PMI composite progresse de 56,0 à 58,4, son niveau le plus élevé depuis juillet 2021.
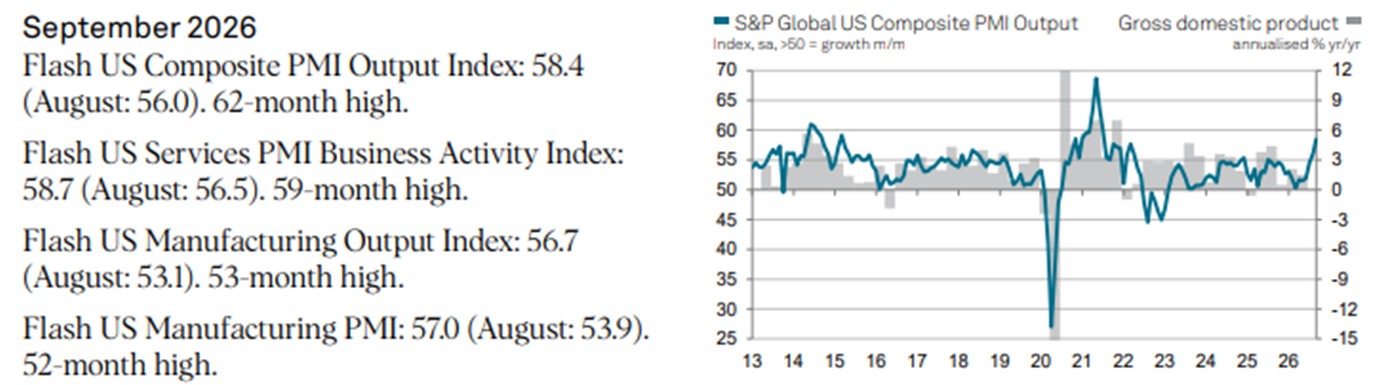
Le message dépasse largement celui d'une simple publication supérieure au consensus. L'activité privée américaine enregistre sa plus forte expansion depuis plus de cinq ans, portée principalement par la demande intérieure.
Dans les services, les nouvelles commandes progressent à leur rythme le plus élevé depuis plus de quatre ans. Cette demande a permis de compenser la faiblesse des commandes à l'exportation, mais elle a également provoqué une accumulation des retards de production.
Dans l'industrie, la production rebondit fortement après trois mois de ralentissement. Les nouvelles commandes atteignent leur plus forte croissance depuis environ quatre ans et demi, tandis que les embauches progressent à leur rythme le plus rapide depuis février 2021.
L'indicateur d'emploi de l'enquête globale atteint ainsi son niveau le plus élevé depuis juin 2022. Ce signal ne remplace pas les statistiques officielles du marché du travail, mais il suggère que les entreprises américaines continuent d'embaucher pour répondre à une demande très forte. Les demandes initiales d'allocations chômage étaient d'ailleurs tombées à 196 000 la semaine dernière, leur plus bas niveau depuis la mi-juillet.
Le véritable problème pour la Fed vient des prix. Les coûts des intrants ont augmenté à leur rythme le plus soutenu depuis octobre 2022, sous l'effet du carburant, du transport, des salaires et des tensions sur les chaînes d'approvisionnement.
La Fed se retrouve donc face à une économie qui accélère alors que les pressions inflationnistes restent élevées. Cela réduit le risque lié à l'emploi et renforce les arguments en faveur d'une nouvelle hausse des taux.
John Williams a rappelé que l'inflation constituait toujours le principal défi, tout en refusant de fournir une trajectoire précise pour les prochaines décisions. Son message est cohérent avec une Fed data dependent, mais qui dispose désormais de davantage d'arguments pour poursuivre son resserrement.
Notre lecture reste favorable au dollar à court terme. Toutefois, avec un DXY au-dessus de 101 et une probabilité de hausse en octobre déjà fortement remontée, une partie importante du scénario hawkish est désormais intégrée. Sans nouvelles surprises positives, une consolidation vers 100–100,50 deviendrait possible.
EUR — de bonnes données ne suffisent plus
L'euro continue de reculer malgré les PMI solides publiés hier dans la zone euro. Cette divergence montre que le mouvement actuel est principalement guidé par la force du dollar, la hausse des rendements américains et l'aversion au risque.
Les données allemandes offrent pourtant un nouveau signal positif : l'indice Ifo du climat des affaires progresse à 89,9, contre 89,0 attendu ; les conditions actuelles montent à 89,5, contre 89,0 attendu ; les anticipations atteignent 90,4, contre 89,3 attendu. Ces chiffres confirment une certaine amélioration de l'activité allemande. Ils ne suffisent cependant pas à neutraliser les inquiétudes européennes.
En France, la confiance des consommateurs reste à 86, très loin de sa moyenne historique, tandis que le climat des affaires recule à 96. Les tensions budgétaires persistent également : l'écart entre les obligations françaises et allemandes à dix ans s'est élargi autour de 110 points de base, son niveau le plus élevé depuis la crise de la dette souveraine.
L'EUR/USD paraît désormais sous-évalué à très court terme, mais aucun support technique véritablement solide n'apparaît avant la zone 1,1325–1,1340. Une stabilisation vers 1,1430–1,1450 reste possible si les rendements américains se détendent, mais le risque dominant demeure baissier tant que le dollar conserve son avantage monétaire.
CHF — la BNS reste immobile
La Banque nationale suisse a maintenu son taux directeur à 0 %, conformément aux attentes. Elle a légèrement relevé ses prévisions d'inflation à 0,7 % en 2026, puis 0,8 % en 2027 et 2028, principalement sous l'effet de l'énergie et de la dépréciation récente du franc.
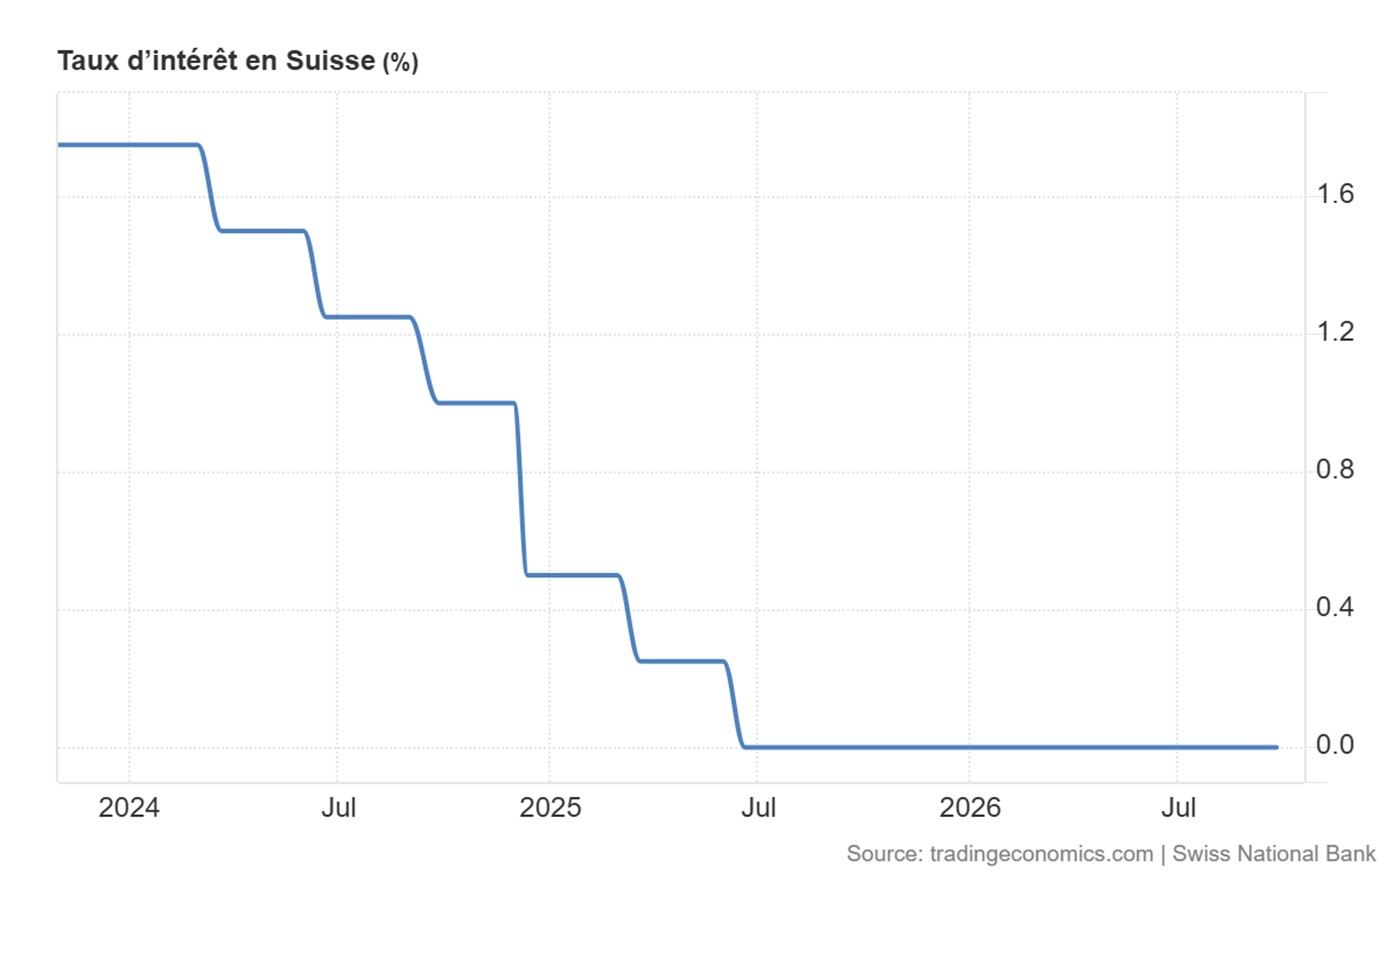
La BNS estime néanmoins que les pressions inflationnistes à moyen terme n'ont que légèrement augmenté. Elle reste prête à intervenir sur le marché des changes, mais ne signale aucune volonté immédiate de relever ses taux.
Le franc s'est donc légèrement affaibli après la décision. Dans un environnement où la Fed, la BCE et plusieurs autres banques centrales conservent un biais hawkish, le maintien du taux suisse à zéro réduit mécaniquement son soutien monétaire.
À surveiller
Les prochaines demandes hebdomadaires d'allocations chômage américaines · Les commentaires de John Williams, Thomas Barkin et Beth Hammack · L'évolution des rendements obligataires américains · Les résultats du sommet entre Donald Trump et Xi Jinping · Les nouveaux développements autour du détroit d'Ormuz · Une éventuelle intervention japonaise si l'USD/JPY se rapproche de 160
À retenir
L'économie américaine ne montre actuellement aucun signe évident de rupture. Au contraire, les PMI indiquent une accélération simultanée de la demande, de la production, de l'emploi et des pressions sur les prix. Cette combinaison renforce la crédibilité d'une nouvelle hausse de la Fed et maintient le dollar en position de force. Mais après son passage au-dessus de 101, le billet vert entre dans une zone plus exigeante : les prochaines données devront désormais confirmer un scénario que le marché commence déjà à valoriser agressivement.
Ce contenu est fourni à titre informatif et éducatif. Il ne constitue ni un conseil en investissement, ni un signal de trading, ni une garantie de résultat.