
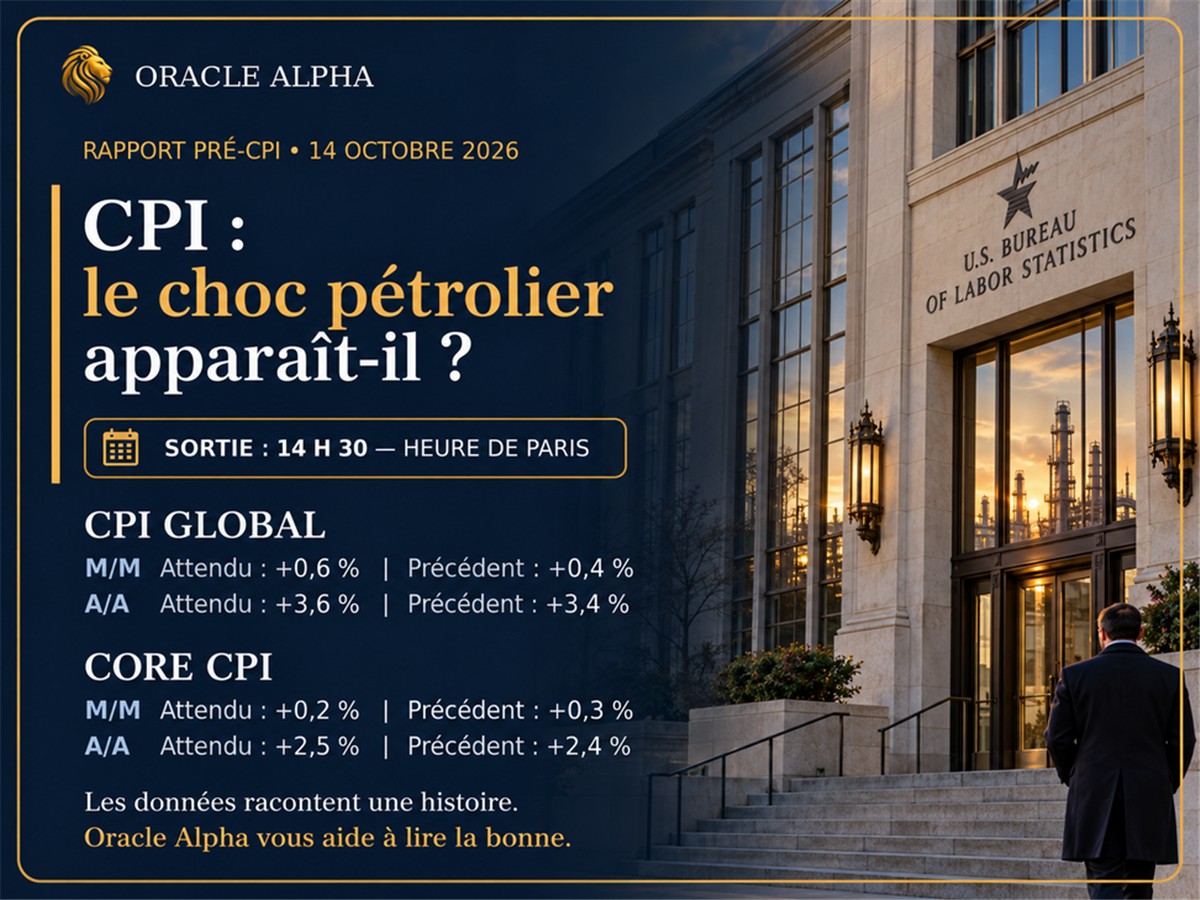

Le rapport sur l'inflation américaine de septembre devra départager deux forces opposées : la transmission retardée de la hausse du pétrole et le ralentissement récent du marché du travail.
Le consensus anticipe un CPI global en hausse de 0,6 % sur un mois et de 3,6 % sur un an, et un Core CPI en hausse de 0,2 % sur un mois et d'environ 2,5 % sur un an.
Cette divergence attendue entre une inflation globale en accélération et une inflation sous-jacente plus modérée sera au centre de la réaction du marché.
Pétrole contre emploi
Le pétrole a fortement progressé en août et au début du mois de septembre. Une première transmission était déjà visible dans le rapport d'août, avec une hausse de 3,9 % de l'essence et de 2,1 % de l'énergie.
Mais la question reste ouverte : l'intégralité du choc énergétique a-t-elle déjà été intégrée aux prix à la consommation ?
Les variations du pétrole ne se transmettent pas toujours immédiatement. Une partie de la hausse peut apparaître avec retard dans l'essence, les transports ou certains services. Le rapport de septembre pourrait donc révéler une répercussion plus importante que celle observée jusqu'ici.
Face à ce risque haussier, le marché du travail envoie cependant un signal plus modéré. En septembre, les créations d'emplois ont ralenti à 29 000, le chiffre précédent a été révisé de 162 000 à 133 000, le chômage a progressé à 4,2 %, les salaires horaires n'ont augmenté que de 0,1 % sur le mois, et la participation au marché du travail s'est améliorée.
Cette combinaison suggère un relâchement progressif des tensions salariales et de la demande, susceptible de limiter la diffusion de l'inflation énergétique au reste de l'économie.
Le Core CPI sera déterminant
Une forte hausse du CPI global, principalement provoquée par l'énergie, ne suffirait probablement pas à convaincre la Fed de relever immédiatement ses taux en octobre.
Le véritable enjeu sera la composition du rapport.
Si le Core CPI, les services et les coûts du logement restent contenus, la Fed pourra considérer la hausse globale comme un choc énergétique temporaire. Une pause en octobre resterait alors le scénario central, même si une nouvelle hausse en décembre demeurerait possible.
En revanche, si les pressions énergétiques commencent à se diffuser aux composantes sous-jacentes, le marché pourrait relever rapidement la probabilité d'une hausse en octobre et renforcer ses anticipations pour décembre.
Notre scénario
Nous n'avons pas une lecture directionnelle rigide avant la publication. Le ralentissement de l'emploi plaide pour une inflation sous-jacente plus contenue, mais la hausse antérieure du pétrole maintient un risque de surprise haussière.
Le CPI représente surtout l'arbitre entre ces deux forces — et potentiellement le déclencheur fondamental attendu pour notre lecture du dollar.
Core CPI inférieur à 0,2 %
Le ralentissement de l'emploi commencerait à se refléter plus clairement dans les prix. Les anticipations de hausse en octobre reculeraient, les rendements courts pourraient baisser et le dollar risquerait une correction.
Core CPI à 0,2 %
Le rapport resterait compatible avec une pause en octobre et une hausse possible en décembre. La réaction dépendrait alors de la composition : énergie, logement et services.
Core CPI à 0,3 % ou davantage
Une telle publication suggérerait que les pressions inflationnistes restent plus persistantes que prévu. Les probabilités de hausse en octobre remonteraient et le scénario de décembre serait renforcé, offrant un nouveau soutien aux rendements américains et au dollar.
Un CPI global élevé accompagné d'un Core CPI faible pourrait néanmoins provoquer une réaction initiale favorable au dollar, rapidement corrigée lorsque le marché examinera les détails.
Ce qu'il faudra surveiller ensuite
Le PPI permettra d'évaluer les pressions en amont, tandis que les ventes au détail montreront si la demande des ménages reste suffisamment solide pour absorber les hausses de prix.
La question centrale n'est donc pas simplement de savoir si l'inflation globale accélère. Il faut déterminer si le choc énergétique commence à devenir une inflation plus large et plus persistante.
Ce contenu est fourni à titre informatif et éducatif. Il ne constitue ni un conseil en investissement, ni un signal de trading, ni une garantie de résultat.