
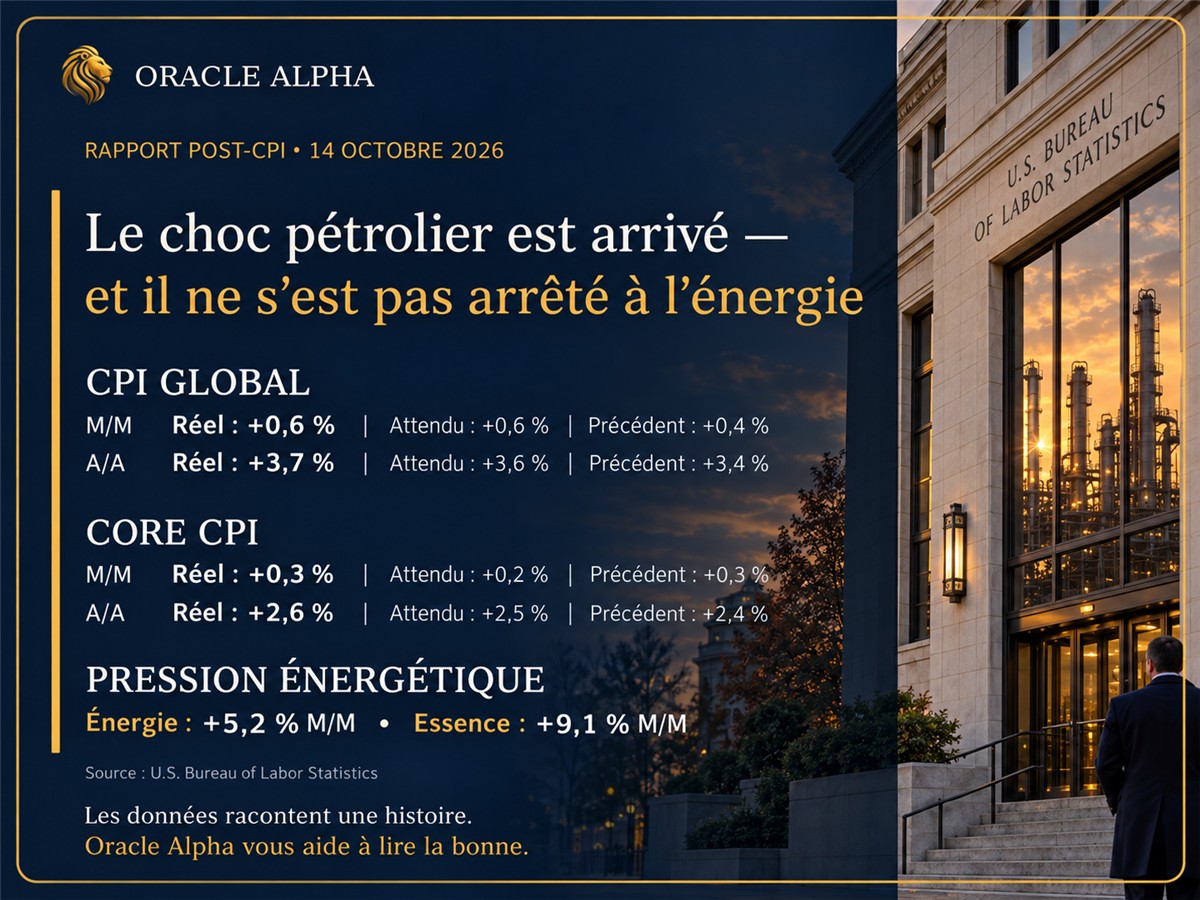

L'inflation américaine a accéléré plus que prévu en septembre. La hausse du pétrole s'est largement transmise aux prix à la consommation, tandis que l'inflation sous-jacente n'a pas ralenti comme l'espérait le marché.
Cette publication remet la réunion d'octobre dans le débat et renforce considérablement la probabilité d'une nouvelle hausse des taux en décembre.
Les chiffres
Le chiffre global mensuel était anticipé. La véritable surprise vient de l'inflation annuelle et surtout du Core CPI, qui n'a pas enregistré le ralentissement attendu.
L'énergie explique une grande partie de l'accélération
L'indice énergétique a progressé de 5,2 % en septembre, après +2,1 % en août. Les prix de l'essence ont bondi de 9,1 % et représentent plus de la moitié de l'augmentation mensuelle du CPI.
La transmission retardée de la hausse du pétrole observée en août et au début du mois de septembre s'est donc bien matérialisée. Cela confirme que le choc énergétique n'avait pas été entièrement intégré dans les données d'inflation précédentes.
Mais les pressions dépassent désormais le pétrole
Si l'accélération avait été exclusivement provoquée par l'énergie, la Fed aurait pu la considérer comme un choc temporaire sur lequel la politique monétaire possède peu d'influence. Les détails du rapport sont cependant moins rassurants.
Les services hors énergie ont progressé de 0,4 %, avec notamment le logement (+0,4 %), les services de transport (+0,6 %), les billets d'avion (+1,2 %), les véhicules d'occasion (+0,7 %), l'éducation (+0,6 %), les loisirs (+0,5 %) et l'habillement (+0,3 %).
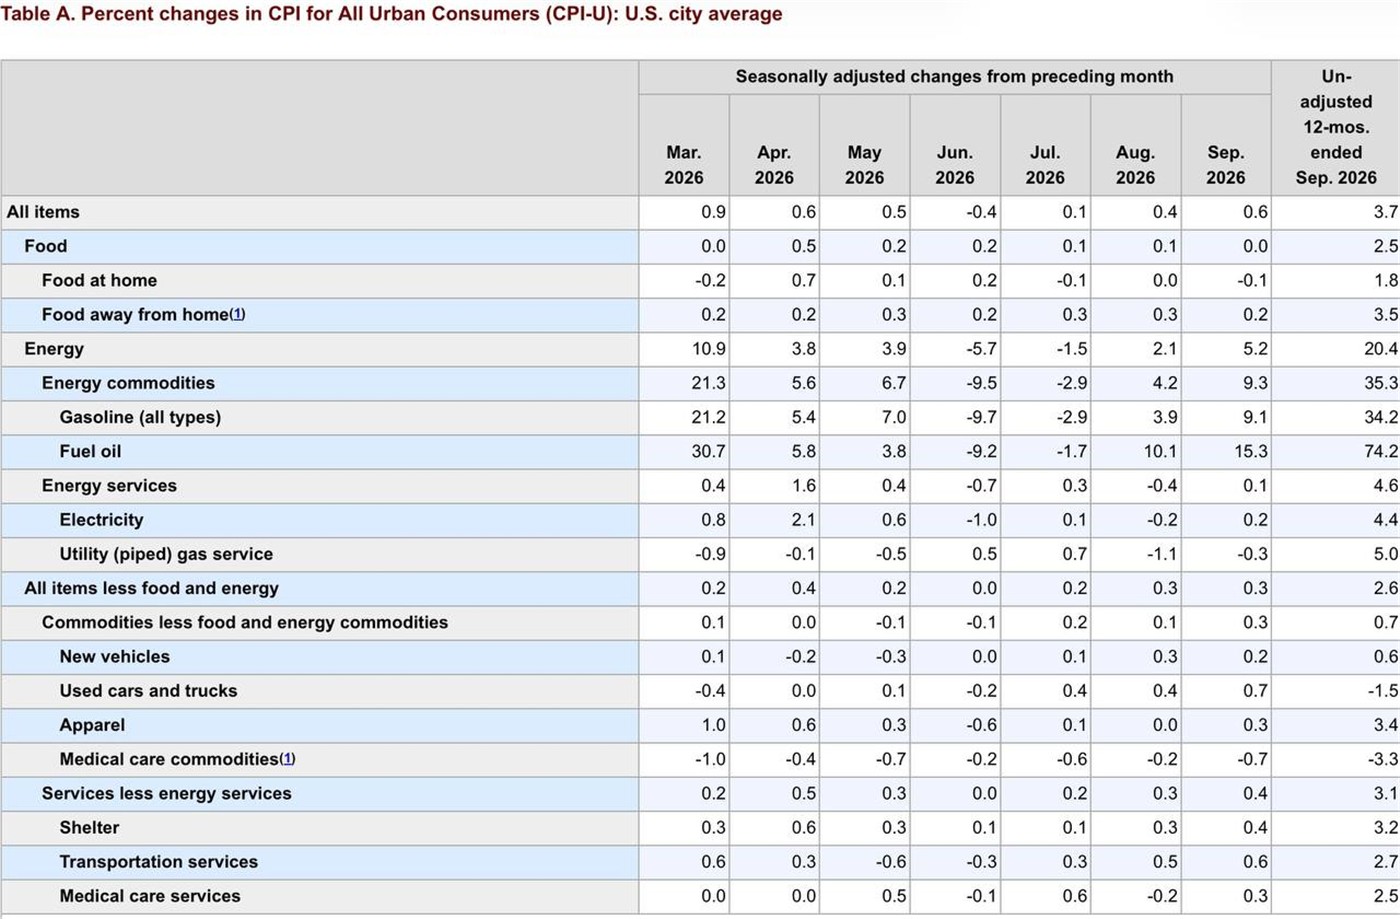
Les prix alimentaires sont restés stables et les produits alimentaires consommés à domicile ont reculé de 0,1 %. Cette modération n'a toutefois pas suffi à compenser l'énergie, le logement et les services.
Le rapport montre donc deux formes d'inflation simultanées : une inflation directement liée au choc énergétique, et une inflation sous-jacente toujours persistante dans les services et le logement.
Austan Goolsbee a qualifié la publication de « décourageante », en soulignant que l'inflation des services montre peu d'amélioration et ne peut pas être simplement attribuée au pétrole ou aux droits de douane.
La politique monétaire est-elle suffisamment restrictive ?
L'inflation américaine demeure supérieure à l'objectif de 2 % de la Fed depuis plusieurs années. Malgré les hausses de taux, la demande reste solide et les pressions sur les prix n'ont pas été entièrement maîtrisées.
Cela ne permet pas d'affirmer automatiquement que la politique monétaire est accommodante. En revanche, cela remet en question son degré réel de restriction. Un taux directeur élevé en valeur nominale n'est pas nécessairement suffisamment restrictif lorsque l'inflation reste persistante, que la consommation continue de progresser, que les entreprises conservent leur capacité à augmenter les prix, que l'investissement demeure solide, et que l'activité résiste au durcissement des conditions financières.
Les données de Bank of America renforcent cette interrogation. Les dépenses par carte de crédit et de débit ont progressé de 6,2 % sur un an en septembre, ou de 5,1 % hors essence. La consommation demeure donc robuste malgré la hausse des prix et des coûts d'emprunt.
Le ralentissement récent de l'emploi constitue un signal de prudence, mais il ne s'est pas encore transformé en contraction suffisamment forte de la demande pour neutraliser les pressions inflationnistes.
Octobre revient dans le débat
Avant la publication, le marché estimait à environ 20-22 % la probabilité d'une hausse des taux en octobre. Cette probabilité a brièvement approché 50 % après le CPI, avant de redescendre sous 40 % au cours de la séance.
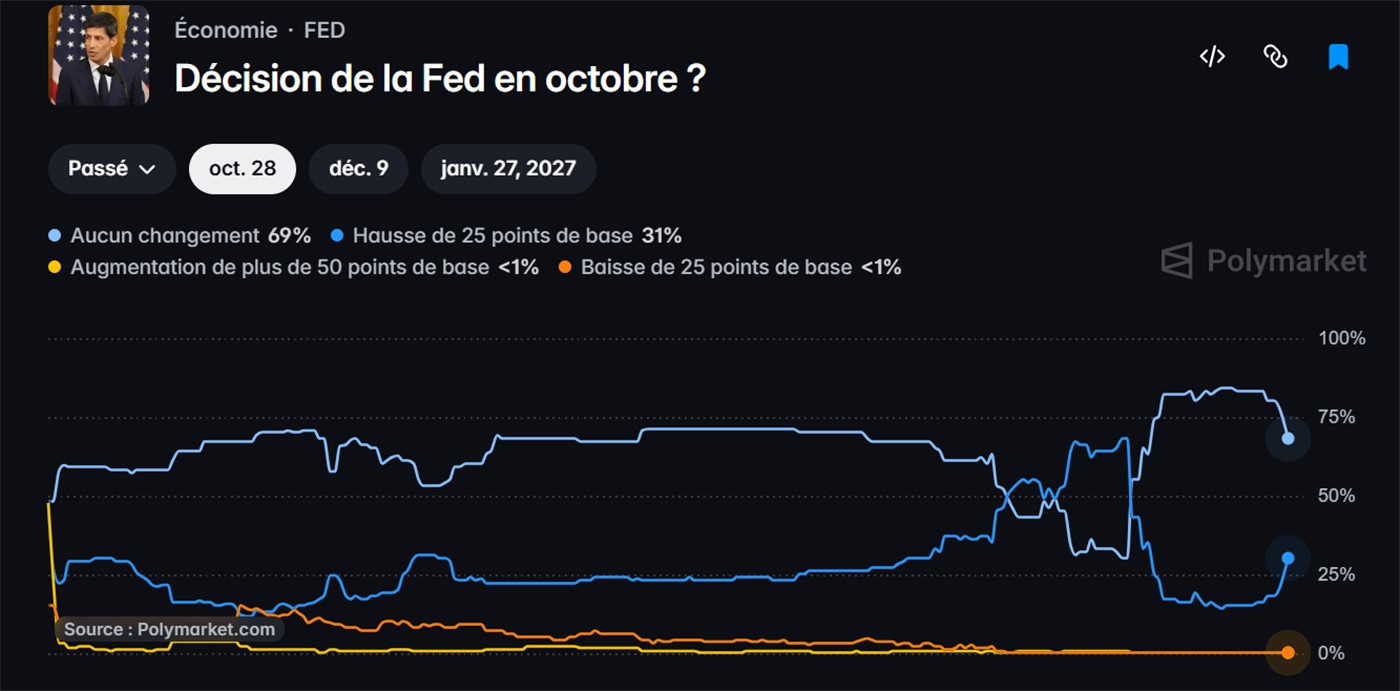
Une hausse en octobre n'est donc pas encore le scénario central. Elle est toutefois revenue dans le champ des possibilités après avoir été largement écartée par les discours prudents de John Williams et Philip Jefferson.
La hausse de décembre a gagné davantage de crédibilité. Le marché lui attribue désormais une probabilité proche de 94 %. Citigroup, qui anticipait auparavant une stabilité des taux jusqu'à la fin de l'année, prévoit désormais une hausse de 25 points de base en décembre. La banque repousse également sa première baisse de taux à juin 2027.
Ce changement est significatif : même l'une des institutions les plus prudentes face à un nouveau resserrement considère maintenant que la persistance de l'inflation nécessite probablement une réponse supplémentaire.
Les prochains arbitres
Le CPI a renforcé le risque inflationniste, mais la décision d'octobre reste ouverte. Plusieurs événements permettront maintenant de déterminer si la Fed doit agir immédiatement ou attendre décembre.
Le PPI mesurera les tensions sur les coûts de production. Une nouvelle surprise haussière signalerait que les entreprises restent confrontées à des pressions susceptibles d'être répercutées sur les consommateurs. Les ventes au détail permettront d'évaluer la résistance de la demande : une consommation encore solide indiquerait que les ménages continuent d'absorber les hausses de prix, donnant à la Fed davantage de marge pour resserrer sa politique.
Enfin, l'intervention de Kevin Warsh vendredi, lors des réunions du FMI à Bangkok, sera particulièrement surveillée. Il s'agira de sa dernière prise de parole programmée avant la période de silence précédant la réunion des 27 et 28 octobre.
Son message pourrait clarifier la fonction de réaction de la Fed : un discours centré sur la persistance de l'inflation renforcerait le scénario d'octobre, un appel à la patience privilégierait une pause immédiate suivie d'une hausse en décembre, et une inquiétude marquée concernant les services pourrait également signaler que le débat dépasse désormais le seul choc énergétique.
À retenir
Le pétrole explique la majorité de l'accélération du CPI global, mais pas la surprise du Core CPI. La persistance des pressions dans les services et le logement empêche la Fed de considérer cette publication comme un simple accident énergétique. Octobre revient dans le débat, décembre devient presque entièrement anticipé, et la résistance de la consommation remet en question le caractère suffisamment restrictif de la politique monétaire américaine. La prochaine étape consistera à déterminer si le PPI et les ventes au détail confirment ce mélange d'inflation persistante et de demande résiliente.
Ce contenu est fourni à titre informatif et éducatif. Il ne constitue ni un conseil en investissement, ni un signal de trading, ni une garantie de résultat.