

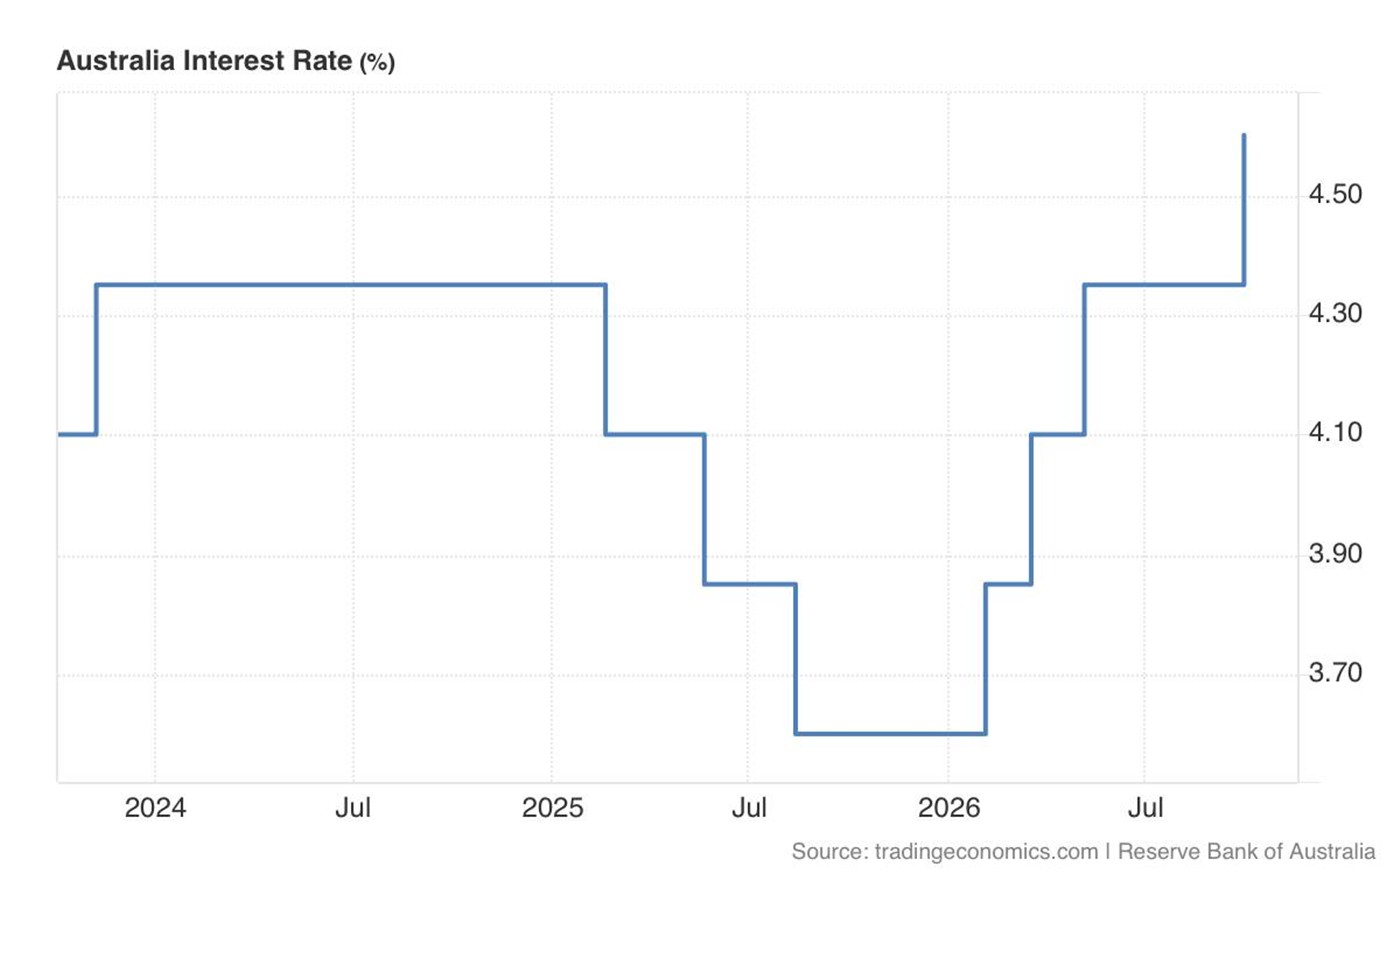
La Banque de réserve d'Australie (RBA) a relevé son taux directeur de 25 points de base, à 4,60 %, lors d'une décision unanime. Cette quatrième hausse de l'année porte le resserrement cumulé de 2026 à 100 points de base.
La décision répond à une inflation toujours trop élevée et à des risques que la RBA ne considère plus comme simplement hypothétiques. Pourtant, la réaction du dollar australien montre que le marché ne s'est pas arrêté à la hausse annoncée. Après un bref rebond, l'AUD/USD a reculé lorsque Michele Bullock a nuancé les perspectives de nouvelles augmentations.
La question centrale n'est donc plus de savoir pourquoi la RBA a relevé ses taux aujourd'hui, mais si elle devra le faire une cinquième fois.
Une décision unanime face à des risques qui se concrétisent
Le communiqué de la RBA adopte un ton ferme. La banque centrale estime que plusieurs risques haussiers pour l'inflation, déjà signalés en août, commencent à se matérialiser. Le conflit au Moyen-Orient s'est étendu, tandis que les prix mondiaux de l'énergie dépassent nettement les hypothèses retenues dans ses prévisions d'août. La RBA mentionne également la hausse des prix mondiaux des biens technologiques liée à la demande d'intelligence artificielle, les pressions persistantes sur les capacités de production australiennes et la faible croissance de la productivité.
Surtout, le choc énergétique commence à dépasser le seul prix du carburant. Selon la RBA, une partie de cette hausse a déjà été répercutée sur les prix d'autres biens et services. Les entreprises signalent des coûts plus élevés et certaines augmentent leurs tarifs, ou envisagent de le faire. Les dernières données d'inflation australiennes ont par ailleurs été plus fortes que la banque ne l'anticipait lors de sa précédente réunion.
C'est ce risque de diffusion qui justifie la décision : si la hausse de l'énergie alimente durablement les autres prix, l'inflation devient plus difficile à ramener vers la cible. La RBA affirme donc qu'elle relèvera encore son taux si cela s'avère nécessaire.
L'économie ralentit déjà
Le communiqué comporte cependant un second message, moins agressif. La croissance de la production a ralenti, même si le trimestre de juin a été légèrement plus solide que prévu. Les dépenses des ménages semblent perdre progressivement de leur élan. Les prix immobiliers ont baissé dans la plupart des grandes villes et les nouveaux prêts au logement ont nettement diminué.
Les conditions du marché du travail se sont également assouplies, globalement conformément aux attentes de la RBA. L'investissement des entreprises reste solide, mais les hausses de taux déjà décidées resserrent les conditions financières et commencent à peser sur l'activité.
La banque centrale fait donc face à un arbitrage délicat : elle doit empêcher l'inflation de s'installer sans accentuer inutilement le ralentissement économique. Le conflit énergétique complique encore cet équilibre, puisqu'il pourrait à la fois pousser les prix à la hausse et freiner la croissance.
Bullock laisse la porte ouverte, sans promettre une nouvelle hausse
Lors de sa conférence de presse, Michele Bullock a confirmé que la RBA pourrait relever ses taux à nouveau. Elle a néanmoins refusé de faire de cette possibilité le scénario automatique. Elle a précisé que le Conseil n'avait envisagé que deux options pour la réunion du jour : maintenir le taux ou l'augmenter de 25 points de base. Elle juge aussi que les conditions financières sont déjà restrictives — cela ne signifie pas que la RBA ne peut plus agir, mais que les hausses passées exercent déjà un frein sur la demande et que leur plein effet doit encore être observé.
Bullock a également invité les marchés à ne pas accorder une importance excessive, à lui seul, au chiffre d'inflation attendu demain. Ce n'est pas une invitation à ignorer l'IPC : l'inflation reste précisément la raison de la hausse décidée aujourd'hui. Son message est plutôt qu'une seule publication ne doit pas être transformée mécaniquement en promesse de nouvelle hausse.
Enfin, elle a reconnu que, si l'inflation ralentit suffisamment, la RBA pourrait ne pas avoir besoin de relever encore les taux cette année. Il s'agit d'une possibilité conditionnelle, pas d'une annonce de fin de cycle.
Notre lecture : la dernière hausse devient un scénario crédible
Les quatre hausses de 2026 représentent désormais un point de pourcentage de resserrement. Ce chiffre ne fixe pas une limite historique à la RBA : il n'existe pas de règle selon laquelle un cycle de hausse doit s'arrêter après quatre mouvements de 25 points de base.
Mais le cumul des décisions compte. À 4,60 %, avec des conditions financières que Bullock considère déjà restrictives, un marché immobilier en repli et un emploi qui ralentit, la possibilité que la hausse de septembre soit la dernière de l'année devient crédible.
C'est notre scénario conditionnel, et non une certitude. Il suppose que les prochaines données montrent une modération de l'inflation et que la hausse du pétrole ne continue pas de se transmettre aux autres prix. Si, au contraire, les pressions s'étendent ou persistent malgré le ralentissement de l'économie, la RBA a clairement conservé la possibilité d'intervenir à nouveau.
La réunion donne ainsi deux signaux qu'il faut lire ensemble : un signal hawkish sur le présent — les risques inflationnistes se matérialisent, ce qui justifie une hausse unanime — et un signal prudent sur l'avenir — les taux sont déjà restrictifs et la prochaine hausse n'est pas acquise.
Nous parlons donc d'une hausse accompagnée d'une guidance prudente, plutôt que d'un pivot accommodant. La RBA lutte toujours contre l'inflation ; elle veut simplement garder la liberté de s'arrêter si les données le permettent.
Pourquoi l'AUD a-t-il reculé malgré la hausse ?
La hausse de 25 points de base était largement anticipée. Pour soutenir durablement le dollar australien, il fallait donc davantage que la décision elle-même : il fallait que les marchés renforcent leurs attentes pour la suite.
L'AUD/USD a d'abord bénéficié du vote unanime, avant de reculer après la conférence de Bullock. Selon les niveaux observés au cours de la matinée, la paire est passée d'environ 0,7015 à 0,6980. La probabilité implicite d'une nouvelle hausse en novembre est restée proche de 41 %, sans réévaluation majeure après la réunion.
Cette réaction ne signifie pas que la RBA est devenue dovish. Elle indique plutôt que le marché avait déjà intégré la hausse de septembre et n'a pas reçu de confirmation suffisante pour considérer celle de novembre comme probable. La vigueur du dollar américain a également pu accentuer le recul de l'AUD/USD : une paire de devises reflète toujours les deux monnaies, pas uniquement la décision australienne.
Ce qui déterminera la suite
L'IPC attendu demain sera un premier test, mais sa composition comptera autant que le chiffre global. Une hausse principalement concentrée sur l'énergie ne transmet pas le même message qu'une accélération plus large des prix des biens et services.
Les marchés devront ensuite suivre l'évolution du pétrole, les prix pratiqués par les entreprises, les anticipations d'inflation, la consommation, l'emploi et le logement. Ensemble, ces indicateurs permettront de répondre à la véritable question : les quatre hausses déjà décidées suffisent-elles à ramener durablement l'inflation vers la cible ?
À retenir
La RBA a relevé ses taux parce que les risques inflationnistes se concrétisent. Mais Bullock n'a pas engagé la banque centrale sur une cinquième hausse. Après 100 points de base de resserrement en 2026, la fin du cycle est une hypothèse sérieuse — surtout si l'économie continue de ralentir. Elle ne sera toutefois confirmée que par une inflation moins persistante et une moindre transmission du choc énergétique aux autres prix. Pour l'instant, le marché ne traite plus seulement la décision du jour : il cherche à savoir si 4,60 % représente une étape supplémentaire ou le sommet de ce cycle.
Ce contenu est fourni à titre informatif et éducatif. Il ne constitue ni un conseil en investissement, ni un signal de trading, ni une garantie de résultat.